2025-02-22 , 12747 , 2422 , 205
与女儿谈金融-108: 债券主管部门及种类
债券的另一个重要特征是可以流通,于是债券市场应运而生。债券及其衍生产品以及相关的金融产品丰富了金融市场,也为金融的总体运行和资本市场的发展开辟了新的领域。
中国的债券市场起步于1988年,当时财政部在全国61个城市进行国债流通转让的试点,银行柜台现券的场外交易模式出现。
1990年12月,上海证券交易所成立,开始接受实物债券的托管,并在交易所开户后进行记账式债券交易,形成了场内和场外交易并存的市场格局。1994年后,出现了以代保管单的形式超发和卖空国库券的现象,市场风险增大。
早年,商业银行都可以在交易所市场进行债券交易,但由于机制不完善,商业银行直接或间接参与股市的情况十分普遍,例如为新股申购提供资金支持等,引起了央行的担忧。
1997年6月,为防止银行资金违规流入股市,保障金融业的稳定运行,按照国务院有关文件精神,相关部门决定停止商业银行在证券交易所从事债券交易活动。在这种情况下,银行间债券市场于1997年6月成立,央行要求所有商业银行从交易所市场转向银行间市场。所持有的债券统一托管于中央结算公司,可以进行债券回购和现券买卖。银行间债券市场(inter-bank bond market)由中国外汇交易中心暨全国银行间同业拆借中心承担交易功能,由中国国债登记结算公司和上海清算所承担托管功能,商业银行、农村信用社、保险公司、证券公司等金融机构参与债券买卖和回购交易。由于商业银行在债券市场交易中的主力军作用,银行间债券市场迅速确立了其在中国债券市场的主板地位,并成为中央银行公开市场操作的平台。2005年,为了能与债券回购相配合,帮助债券投资人避险和提前锁定收益,央行在银行间债券市场还推出了债券远期交易。2018年在银行间市场正式推出三方回购交易。
随着资本市场改革和发展的稳妥推进,市场规范水平不断提高,证券交易所债券市场稳步发展,市场基础设施与风险防控机制逐渐完善。
2010年10月,证监会、人民银行、银监会联合发布《关于上市商业银行在证券交易所参与债券交易试点有关问题的通知》,商业银行在时隔十三年之后将重返交易所债券市场。
2019年一行两会再次发出通知,扩大了在交易所参与债券交易的银行范围,包括政策性银行、国家开发银行、国有大型商业银行、股份制商业银行、城市商业银行、在华外资银行等,只对农商行有所限制。交易所市场恢复了活力,市场托管量由2010年的6000多亿,几年时间里就突破了10万亿。
由此,我国债券市场由两部分组成:银行间债券市场和交易所债券市场,分别属于人民银行和中国证监会来管理。
此外,还有一个从属于银行间市场的柜台交易市场,以供个人和企业投资者及时买卖国债,但规模很小。
在这两个市场上市交易的债券种类繁多,分别有不同的主管部门。
1、证监会主管的债券

主要是公司债,于2007年推出,当时只有上市公司才能发行。2015年,公司债扩大到所有的公司制法人,并逐步走向备案制。
公司债分为三个品种:
(1)大公募 (Grand public offering),面向公众投资者公开发行的公司债。
(2)小公募 (small public offering),面向合格投资者公开发行的公司债。
与大公募相比,小公募对于发行人的资质要求有所降低,但对投资者的要求有所提高。两者都属于公募债券,不受投资者人数限制。
(3)私募债 (private placement bonds),非公开发行的公司债。
证监会主管的其他债券:
(1)中小企业私募债(Small and medium-sized enterprise privately raised company bonds),中小企业私募债是一种便捷高效的融资方式,是未上市的中小微企业非公开发行的私募债。市场发行利率不超过同期银行贷款基准利率的3倍,对发行人没有净资产和盈利能力的门槛要求。中小企业私募债的发行审核采取备案制,审批周期更快。债券期限在一年以上,是完全市场化发行的债券。
(2)企业资产证券化ABS(Asset-backed Securities),资产证券化是指以基础资产未来所产生的现金流为偿付支持,通过结构化设计进行信用增级,在此基础上发行资产支持证券的过程,实行备案发行制。
(3)可转换债CB (convertible bonds),由上市公司发行,持有者可以按照约定的价格转换为新增普通股的债券。
(4)可交换债EB (exchangeable bonds),上市公司股东抵押其持有的股份给托管机构而发行的债券,持有人可以按照约定的条件将债券转换为股票。
2、原来由发改委主管的债券品种,2023年划转给证监会主管。
(1)企业债,发行人以国企为主,主要分为城投债、产业债和项目收益债。市场上所说的城投债,大多属于企业债。
(2)铁道债,由中国国家铁路集团有限公司,即国铁集团发行的信用债。
3、交易商协会主管的债券
中国银行交易商协会,于2007年由央行金融市场司剥离部分职能而成立。
中国银行间市场包括银行间债券市场、同业拆借市场、外汇市场、票据市场、黄金市场等。其中,银行间债券市场发行的非金融企业债券品种,大部分都是在交易商协会注册发行的。
(1)超短期融资券SCP (super & short-term commercial paper),简称超短融,期限不超过270天。
(2)短期融资券CP (commercial paper),简称短融,期限不超过1年。实际是一种商业票据,具有法人资格的非金融企业在银行间债券市场发行的,约定在一年内还本付息的债券融资工具。
(3)中期票据MTN (Medium-term Notes),期限1年以上。介于短期融资的商业票据和长期借贷的公司债券之间的融资工具。
(4)资产支持票据ABN(Asset backed notes),本质上是一种资产证券化债券,基础资产以融资租赁权和应收账款为主,还有些公用事业的收费项目。
(5)项目收益票据PRN (project revenue notes),发行主体一般为项目公司,以项目收益为主要偿债来源。
(6)非公开定向债务融资工具PPN(private placement notes),非公开向银行间市场特定投资人发行的债务融资工具。
4、央行主管的债券
UfqiLong
(1)央行票据 (Central bank bills),中央银行票据是中央银行为调节商业银行超额准备金而向商业银行发行的短期债务凭证,其实质是中央银行债券。之所以叫“票据”,是为了突出其短期性特点。
(2)政策性金融债 (policy based financial bonds),由三大政策性银行发行,国家信用作背书,被认定为利率债,没有信用风险。
(3)商业银行债 (commercial bank bonds),期限1年以上,一般3-5年,不纳入同业负债范畴。如果期限在1年以下,算同业负债,受到同业负债不超过银行总负债三分之一的限制。
(4)同业存单 (Negotiable certificate of deposit),存款类金融机构在全国银行间市场上发行的记账式定期存款凭证,其投资和交易主体为全国银行间同业拆借市场成员、基金管理公司及基金类产品。
存款类金融机构可以在当年发行备案额度内,自行确定每期同业存单的发行金额、期限,但单期发行金额不得低于5000万元人民币。
(5)商业银行二级资本债,商业银行二级资本债(Subordinated Debt)是指由商业银行发行,本金的清偿顺序和利息支付顺序均在存款人和一般债权人之后,股权资本、其他一级资本工具和混合资本债券之前的债券。其发行目的是增加资本以满足资本充足率监管要求。 商业银行二级资本债含有三类特殊条款,分别是次级条款、减记条款和赎回条款。商业银行为增加二级资本公开发行的债券,期限较长,最常见的是5+5年。
5、金融监管总局主管的债券
(1)、保险公司次级债,Subordinated debt of insurance company,指保险公司经批准定向募集的、期限在5年以上(含5年),本金和利息的清偿顺序列于保单责任和其他负债之后、先于保险公司股权资本的保险公司债务。
(2)、信贷ABS,即信贷资产证券化产品。按照被证券化资产种类的不同,信贷资产证券化可分为住房抵押贷款支持的证券化(Mortgage-Backed Securitization,MBS)
6、财政部主管的债券
(1)、国债
(2)、地方债,发行人是省级政府以及经省级政府批准自办债券发行的计划单列市政府,由财政部代发代还,实行限额管理。
根据风险特点,以上债券可以分为三部分:
1、利率债,只有利率风险,没有信用风险。央行票据、国债、政策性金融债。
2、准利率债,信用风险较低。地方债、铁道债。
3、信用债,有信用风险。根据发行人性质分为金融债与非金融债。
交易场所的区分
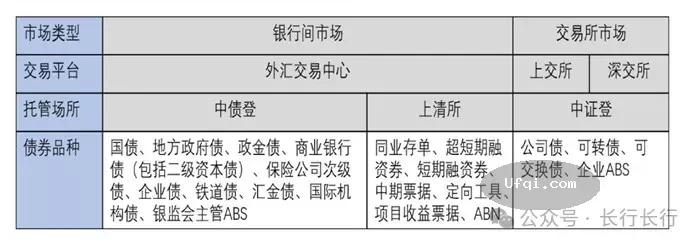
1、由证监会主管的债券,原则上在交易所市场交易;
2、由央行、金监总局(银保监会)以及交易商协会主管的债券,原则上在银行间市场交易;
3、其他债券,在两个市场都可以交易。
托管机构
在交易所市场交易的债券,由中国证券登记结算有限公司托管;
在银行间市场交易的债券,由中央国债登记结算有限责任公司和上海清算所托管。
其中,中债登公司负责所有的利率债和部分信用债的登记托管结算,而上清所负责部分信用债的登记托管结算。
还有些债券,例如国债,可以在两个市场交易,往往在发行时采取跨市场托管,主要是为了方便进行质押融资。

🔗 连载目录
36. 与女儿谈金融-36:Inflation 通货膨胀是一种货币现象
37 38 39 40 41 42 43 44 45 46 47
72. 与女儿谈金融-72:首次公开发行股票IPO:破发与绿鞋机制
73 74 75 76 77 78 79 80
 101. 与女儿谈金融-101: 债券
 102. 与女儿谈金融-102: 债券 vs 股票
 103. 与女儿谈金融-103: 债券收益率反比例与债券价格
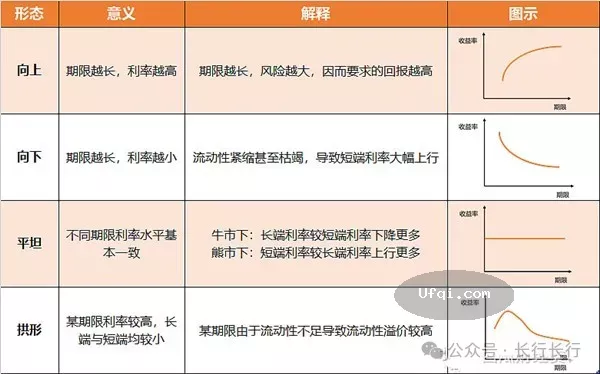 104. 与女儿谈金融-104: 债券收益率曲线
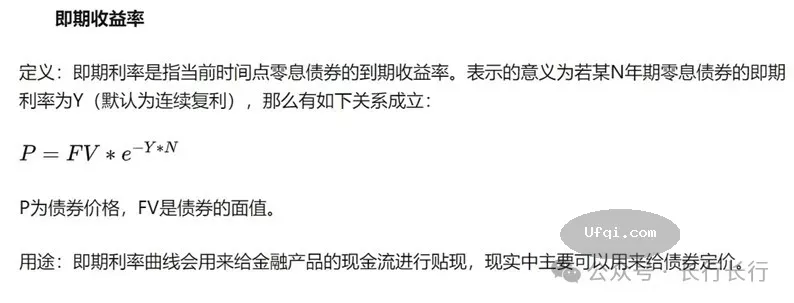 105. 与女儿谈金融-105: 债券到期收益率
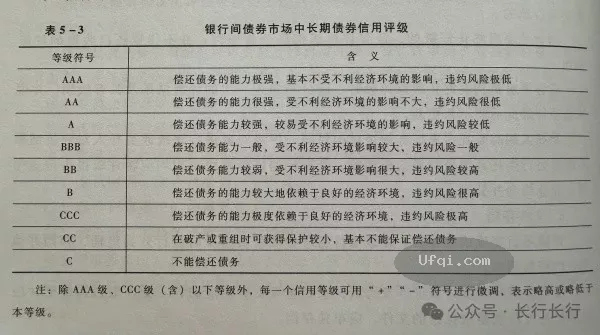 106. 与女儿谈金融-106: 债券信用评级
 107. 与女儿谈金融-107: 债券久期 Duration
🔴
108. 与女儿谈金融-108: 债券主管部门及种类
109. 与女儿谈金融-109: 公司债
 110. 与女儿谈金融-110: 金融债
112. 与女儿谈金融-112: ABS CDO 与 MBS
113. 与女儿谈金融-113: 债券代持
114. 与女儿谈金融-114: 加杠杆与去杠杆
 115. 与女儿谈金融-115: 债券结构化发行
120. 与女儿谈金融-120: 对冲基金 Hedge Fund
121 122 123 124 125 126 127 128
132. 与女儿谈金融-132: 大宗商品
133 134 135 136 137 138 139 140 141 142 143144. 与女儿谈金融-144: 中国金融期货
🤖 智能推荐
 聪明的投资者 The intelligent investor-14:第五章:通用组合策略: 防御型投资者
美国股神沃伦巴菲特致股东公开信--1980年:长期的债券终将会沦为壁纸
美国股神沃伦巴菲特致股东公开信--1998年:股票过热可选做商品期货贵金属和债券
美国股神沃伦巴菲特致股东公开信--1981年:保险业的护城河和风险在哪里?-3
🔥 相关精选
美国股神沃伦巴菲特致股东公开信--1998年-3:这是一个对股市短暂过客不利却对股市长期住户有利的市场-2
美国股神沃伦巴菲特致股东公开信--1989年:将投资集中在少数看得懂的公司-4
美联储主席格林斯潘回忆录——动荡年代:勇闯新世界-94:CURRENT ACCOUNTS AND DEBT-2
美国股神沃伦巴菲特致股东公开信--1990年: 二十五年来投资错误的回顾与反思-5