
2026-01-12 , 13249 , 2422 , 127
与女儿谈金融-145: 国债期货
前文提到的327事件是一场国债期货的风波。
今天回过头来看,当年推出国债期货品种确实条件不成熟。
十八年后的2013年,中国重启国债期货市场,它的特点和作用才被人们逐渐理解和接受。
国债期货属于金融期货的一种,是一种利率期货。
它是在20世纪70年代美国金融市场不稳定的背景下,为满足投资者规避利率风险的需求而产生的。国债期货以国债为标的物,是买卖双方约定在未来的特定交易日,以约定的价格和数量交收一定国债品种的交易方式。利率期货价格与实际利率成反方向变动,即实际利率越高,利率期货价格越低;实际利率越低,利率期货价格越高。利率期货的交割方法采取现金或现券交割。
利率政策的调整和国债的发行量对国债期货价格的影响最大。市场利率变化会导致国债期货价格相反方向的变化,因此,作为市场利率风向标的基准利率,即央行的利率政策是非常关键的考量因素,因为当人民银行调整基准利率时,各种金融资产的利率都会相应调整。
国债本身的供需也会影响期货价格。有可能出现某种期限国债的发行量大于机构配置需求。这会使得新发行国债当天发行利率过高,进而可能对二级市场形成冲击。债券不同于股票,如果没有机构投资者参与就不会活跃。机构的配置需求会受到资金面的影响,资金面越紧,债券的持有成本就越大,反之,债券的持有成本就越小。因而资金面是否宽松有可能会影响机构的配置需求,进而可能对债市形成短期冲击。资金面的松紧状况会反映在Shibor、央票利率、回购利率等货币市场利率上,而央行通过在公开市场发行央票、进行回购操作以及调整存准率等影响银行间市场的资金面状况,最终还是通过市场利率来影响国债价格。
1990年以前中国国库券发行很困难,基本上靠行政摊派。国债最初只是一种长期储蓄,1988年以后才可以转让流通,1990年才形成全国性二级市场。人们对国债的认识还仅限于筹集资金,支援国家建设,尚不具备投资意识。90年代初期,特别是92年邓小平南巡讲话后,固定资产投资加速,货币超量发行,在刺激经济的同时也带来了诸多问题,主要是经济过热,通货膨胀形势严峻,政府被迫实行紧缩政策,期间两次调高存贷款利率,中长期债券的交易受到很大影响,部分国债品种的价格甚至大大低于面值,1992年发行的国库券在发行一年后,二级市场的价格只有80多元,远远低于面值。严重打击了投资者购买的积极性,国债现券市场交易陷入萎缩。为了活跃国债现货市场,我国1992年推出国债期货交易试点。

1992年12月18日,上海证券交易所开办国债期货交易,当时仅限于证券商自营买卖,没有对个人投资者开放。1993年10月25日,上交所国债期货交易正式向社会公众开放。1992年12月28日上海证券交易所首次设计并试行推出了12个品种的国债期货合约。包括标的券种为1992年发行1995年7月1日到期的三年期国债券(现券代码“923”,国债期货合约代码“310327”,即俗称的“327国债”)。327事件之后,1995年5月17日中国证监会发出《关于暂停中国范围内国债期货交易试点的紧急通知》,开市仅两年零六个月的国债期货无奈地画上了句号,中国第一个金融期货品种宣告夭折。
事后反思,1992年的国债期货试点只能是一次尝试。既然国债期货是一种利率期货,就面临一个利率市场化问题。在当时的市场环境下,中国基本实行的是严格管制的固定利率机制,银行的存贷款利率由国家进行管制,并没有反映资金市场需求和供给状况。利率水平和利率结构均由人民银行制定。在首次进行国债期货交易试点时,利率市场化进程尚未启动,利率浮动微乎其微,由于通胀形势的变化,1993年7月11日恢复了保值贴补政策,在当时的情况下,决定国债价格变动的因素不是呈反向变动关系的市场利率,而是呈正向变动关系的保值贴补率,此时多空双方争夺的,不是利率的走向,而是有浓厚管制色彩的保值贴补率的高低。这种利率决定状况从理论上决定了不适合开展期货交易,实践中肯定会出现问题。
其次,市场环境在当时还不能适应国债期货的发展。市场主体普遍缺乏对金融衍生品市场的认识,推出国债期货市场的初衷就是以促进国债发行和流通为目的,其真正的风险管理和价格发现功能未受到重视,也没有足够的需求。特别值得指出的是,国债期货市场的发展需要比较发达的现货市场的支持。在当时的条件下,这一市场基础条件并不具备。从20世纪80年代恢复国债发行后的相当长的时期内,国债市场一直在计划模式下运行,到1994年底我国国债余额2286.4亿元,可流通的只有1035.57亿元,实际流通的只有450亿元左右;国债现货市场用于交割的券种发行量太小,如此薄弱的现券基础难以应付日成交量超千亿的巨额期货的到期交割。
随着我国债券规模的扩大和利率市场化改革的推进,债券持有者参与国债期货保值避险的需求日趋强烈。国债期货的推出,为市场提供重要的风险管理工具形成由债券发行、交易、风险管理三级构成的完整的债券市场体系;为债券市场提供有效的定价基准,形成健全完善的基准利率体系;有利于活跃国债现券交易提高债券市场流动性,推动债券市场的统一互联;有助于促进债券发行,扩大直接融资比例,推动债券市场的长远发展,更好地发挥服务实体经济的作用。
经过近十八年的准备,在市场基础、监管经验基本俱备后,国债期货于2013年重新起航。中金所自2011年11月9日开始在内部进行国债期货仿真交易,各项业务运转通畅; 2012年2月13日,国债期货仿真交易联网测试启动。截至2012年12月底,共有160多家仿真会员、1万多个客户参与国债期货仿真交易。2013年9月6日,5年期国债期货在中金所重新挂牌上市。随后,10年期(2015年)、2年期(2018年)和30年期(2023年)国债期货相继上市,目前已形成覆盖短、中、长、超长期限的完整产品线。
目前,中国金融期货交易所共有四个国债期货品种在交易:
UfqiLong
2年期国债期货 (TS):合约面值 200万元,可交割券剩余期限 1.5-2.25年,主要反映短期利率预期;
5年期国债期货 (TF):合约面值 100万元,可交割券剩余期限 4-5.25年,是当年首个重启品种;
10年期国债期货 (T):合约面值: 100万元,可交割券剩余期限: 6.5-10.25年,交易最活跃的主力品种;
30年期国债期货 (TL):合约面值: 100万元,可交割券剩余期限: 25-30年,2023年新上市,覆盖超长期限。
根据2023年的数据,国债期货市场的日均成交量已达到18.87万手,持仓量达39.82万手,均创下历史新高。投资者结构也从早期的个人投资者为主,发展为以商业银行、保险公司、证券基金等专业机构为主导的多元化格局。自2020年起,监管层逐步允许试点商业银行、保险机构以及符合条件的外资机构参与交易,市场深度和成熟度不断提升。
国债期货与其他的期货品种有许多共性之处,也有自己的特点:
1.杠杆交易(保证金交易)
投资者一般只要交付较少的保证金,就可以买卖一份国债期货合约,而这份国债期货合约所规定的到时交割的国债数量则相对较大。例如:假设国债期货的保证金比例为 3%、一份国债期货的面值为100万元人民币,则投资者每买卖一份国债期货合约仅需要交纳3万元的保证金,也就是说放大了约33倍杠杆。
2.当日无负债制度
因为国债期货交易有较强的杠杆交易特征,属于典型的高风险交易品种,所以国债期货交易一般实行无负债的每日结算制度,以便控制风险。即投资者的盈亏每天交易结束后都要结算出来,出现亏损的投资者则必须在限定的时间之前补足交易保证金。
3.实物交割
国债期货的交易采用实物交割。由于国债期货的实际标的是一揽子符合交割规定的债券,也就是说到期时多头会得到一揽子债券,空头需要一揽子债券来平仓了结。例如,空头到期时需要交付债券,于是空头就拥有了一个选择可交割债券的权利,于是空头方会选择对自己有利的债券进行交割,即交割最便宜的债券。因此进行国债期货交易时投资者主要关注的不仅仅是期货市场的价格波动,也积极寻找收益率最高的债券。
4.交割日期不固定
国债期货以每年特定的某几个日期作为交割日,即交割日期为最后交易日(合约到期月份的第二个周五)后的连续三个工作日。由于交割日期并不固定,而且在最后交割月可以申请滚动交割,也可以在最后交易日后连续三个工作日进行集中交割。因此,空头就有了另外一个选择交割日期的期权。隐含期权的存在使得国债期货合约相对较复杂和难以理解,但同时也使得国债期货合约更具吸引力。实物交割和交割日期的不固定性赋予了国债期货合约的空头方具有更多的选择权利,这也是国债期货合约与股指期货合约的最大的差别。
2026年1月11日
🔗 连载目录
36. 与女儿谈金融-36:Inflation 通货膨胀是一种货币现象
37 38 39 40 41 42 43 44 45 46 47
72. 与女儿谈金融-72:首次公开发行股票IPO:破发与绿鞋机制
73 74 75 76 77 78 79 80
120. 与女儿谈金融-120: 对冲基金 Hedge Fund
121 122 123 124 125 126 127 128
132. 与女儿谈金融-132: 大宗商品
133 134 135 136 137
 138. 与女儿谈金融-138: 股票期权
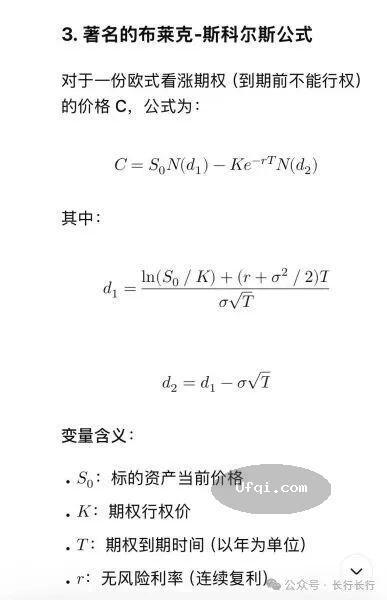 139. 与女儿谈金融-139: 期权定价理论
 140. 与女儿谈金融-140: 权证 share warrant
141. 与女儿谈金融-141: 股权分置改革
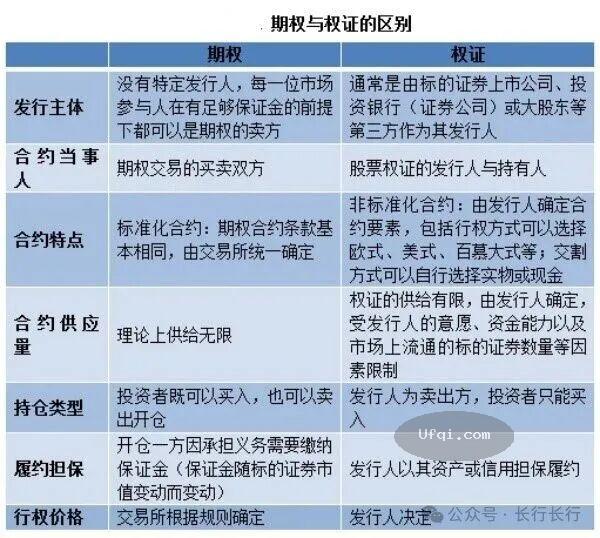 142. 与女儿谈金融-142: 权证与期权
143. 与女儿谈金融-143: 权证创设机制
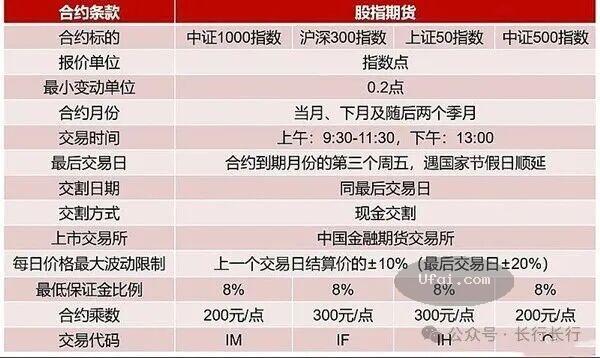 144. 与女儿谈金融-144: 中国金融期货
🔴 145. 与女儿谈金融-145: 国债期货
 146. 与女儿谈金融-146: 国债期货-2
147. 与女儿谈金融-147: 国债期货-3
🤖 智能推荐
美联储主席格林斯潘回忆录--动荡年代:勇闯新世界-134:The Delphic Future-8
美联储主席格林斯潘回忆录——动荡年代:勇闯新世界-94:CURRENT ACCOUNTS AND DEBT-2
🔥 相关精选
荣辱二十年:我的股市人生-38:第四章 南征北战-6:申银万国合并-2
战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-50:第30章 思考