写写股神沃伦巴菲特知遇恩师贵人本杰明格雷厄姆

被尊称为投资界的“价值投资教父”本杰明格雷厄姆(Benjamin Graham)是股神沃伦巴菲特(Warren Buffett)的知遇恩师兼提携点拨贵人。
沃伦巴菲特借着经营美国伯克希尔哈撒韦公司获得长达近70年,连续年化收益20%以上的绝无仅有的业绩,称霸整个投资界。他的成功被无数证券投资人顶礼膜拜,他谦言自称是本杰明格雷厄姆的信徒,他的成功实践是老师的价值投资理论的最好例证。

师徒交相辉映,可传为财富佳话。本杰明格雷厄姆多次出现在沃伦巴菲特致股东信中,且多是感激溢美之词,无形中助推了神话般的格雷厄姆的存在。实际上,格雷厄姆本身也因写成《聪明的投资人The Intelligent Investor》而出名( https://ufqi.com/news/ulongpage.2947.html?tit=聪明的投资者 The intelligent investor )。

本文想探索一下赚钱财富积累的背后,真有秘籍吗?接续写写沃伦巴菲特系列,这是第四篇,也是温习经济学著作的第十五篇,其余之前的十四篇,请参考文末的链接。

从1951年起我的投资绩效开始改善,并非我改变饮食或运动习惯,唯一的改变是其间增加了葛拉罕(格雷厄姆)的观念,
当时在大师面前沈浸几个小时的效果远远大于我个人过去十年来独自的摸索。
除了是一位伟大的老师,葛拉罕(格雷厄姆)更是一位难得的挚友,他对我的恩情比天高比海深。
( https://ufqi.com/news/ulongpage.8202.html?tit=美国股神沃伦巴菲特致股东公开信–2001年-7:在大师面前沈浸几个小时的效果远远大于我个人过去十年来独自的摸索 )

我们在充分阅读巴菲特致股东信的绝大部分内容之后,逐步地剖析了巴菲特的成功之道——
用企业实际实质内涵内在价值衡量企业估值,
高标准严苛地选择企业界学霸,
精准的投资分类和精明的投资组合…,
这些是否就是巴菲特及伯克希尔哈撒韦的成功秘籍吗?如果这是财富密码,可以复制吗?
格雷厄姆那么多弟子、巴菲特的同学中,为何只巴菲特获取了超然神话般的业绩?
熟读巴菲特致股东信的投资人每年不计其数,累计百万千万人计,持续成功或追平者是否寥寥无几?

一切已经公开的“致富秘籍”都将不再有效,这或是残酷而真实的规律。财富快速积累的秘籍始终是那些未公开的而仅在小圈子中口口相传的,或者是还未被发现而待挖掘的。
也许沃伦巴菲特在本杰明格雷厄姆面前沉浸的时光里,老师把毕生所学的精华倾囊相授于他。
我们眼见的现实社会中,富人总是有圈子。
一个社会学中的统计表明,一个人的收入水平,大致是他经常往来的朋友的五个人或者八个人的平均值。

如果这些陈述都是真的,这个社会对于中下层人们来说,太绝望了。富人在艰难地做生意中或工作实践中找到致富捷径,偷偷地闷声发财,这个捷径只告诉他认为最可靠的亲人或极少数密友。
单纯地读书,尽管我们阅读了股神巴菲特所有的致股东信,也阅读了格雷厄姆的聪明投资者,依然无法发财致富。
书中自有黄金屋该作何解读呢?不独财富在小圈子中近亲繁殖,陌生人不得摸门而入,在与经商致富相关的政治圈层更是如此,古今中外莫不是“朝中有人好做官”。大抵,书中自有黄金屋,是学而优则仕的合并称谓。

概况地,财富积聚的方式方法只来自于家人亲人或同甘共苦的极少数密友,而不是任何已发布发表的理财发家致富课程。任何公开发表的教人发财的方式方法都是粗略的模糊的,都是有所保留的,甚至有误导或者夹带私货的,都无法令受众照猫画虎般地获得财富。
发财致富的门路始终是秘密,也只有靠这些秘密才能保有持续的财富。食材的秘方是这样,专利技术是这样,商业模式路径也是如此。证券投资秘籍大抵也是殊途同归。
巴菲特说导师格雷厄姆向他面授机宜,或许并非谦辞,而是由衷的有感而发。有哪些秘籍般的话语,格雷厄姆没有写入书中,而是耳提面命地口述给巴菲特?也许这永远都是迷。

可以同样地推理,在面对面的沟通与指导中,伯克希尔哈撒韦麾下的Lou Simpson已经得到了沃伦巴菲特的真传。在2005年的巴菲特致股东信中,他称Loud Simpson是“自律型投资人的典范”。Lou Simpson的证券投资业绩在1998~2004年间,获得了年化收益20%以上( https://ufqi.com/news/ulongpage.8280.html?tit=美国股神沃伦巴菲特致股东公开信–2005年-5:Buffett买进某股票其实是Simpson在操盘 )。 类似的伯克希尔哈撒韦潜在的培养中的接班人还有 Ajit Jain、Greg Abel .

Lou在GEICO所采取谨慎保守、专注集中的投资方式与Berkshire一致,有他在,对Berkshire来说绝对有相当大的帮助,
而他(Lou)的存在同时也使得Berkshire可以确保查理跟我本人万一要是有任何突发状况时,能够有一位杰出的专业人士可以立即接手我们的工作。
( https://ufqi.com/news/ulongpage.8098.html?tit=美国股神沃伦巴菲特致股东公开信–1996年-2:走动式企业并购 )

Benjamin Graham –> Warren Buffett –> Lou Simpson –> Ajit Jain/Greg Abel ?

白手起家是怎么回事? 可以完全靠读书和个人摸索成功积累巨量财富吗?
沃伦巴菲特算是白手起家的吗?对比他成名之前的财富和现在的财富,之前的确可以算是一穷二白。
白手起家的人,绝大多数情况下是以“极少数密友”的方式获得贵人点拨与提携,然后继承与发扬了财富秘籍,扩大了版图,积聚了更多的财富。
完全靠读书,靠个人摸索,凭空出世地积聚巨量财富,几乎不可能。
如前所述,所有发表的”书籍”关于财富积累的,总都是粗略的模糊的,包括巴菲特致股东信中谈论自己的投资,也包括巴菲特的慈善晚宴,都避而不谈自己的投资细节。所以,读书作为消遣、愉悦心灵或者其他知识补给尚可,切不可抱有找到发财致富秘籍的想法。

在《如何避免认知锁死》一篇杂谈中,作者做过这样的假设,经济学应该遵循生物学的研究范式,而不是物理学的范式。

一种解释是真正能赚钱的策略不会有人四处分享,那是在培植竞争对手,让自己的策略失效。所以,他们会选择保密。
如果第二条路是对的,行走在这条路上,你会找到很多行之有效的策略,越有效,你越想闭嘴,把它藏起来,这就是人性。
说实话,我真的很怀疑大家用自己公开讲的东西做决策。教人赚钱这门生意本身就存在一个悖论:如果一个法门是有效的,为什么有人愿意公开呢?
( https://ufqi.com/news/ulongpage.2817.html?tit=如何避免认知锁死 )

天无绝人之路。
凭借从书本中获得的领域知识,接近或参与富人圈层的谈话、讨论,即便无法进行交易往来,近朱者赤近墨者黑,久而久之沉浸成耳濡目染,进而窥一斑而知全貌。
然后,至关重要的,熟稔各种表象和粗枝大叶,作为猎取者,需要下场下海,以独立主体开展自己的事业,参与市场其中进行交易,正面直接地开展财富猎取,或盈或亏,不断反思,不停探索。若是时机运势巧合,则新的财富秘籍就此诞生。

这种自我领悟自行探索的财富积累的方式,成功的概率有多大呢?另一项社会学统计发现,大约只有 7%的人可以超越父辈。基本上可以视同,大概 7% 左右的人可以通过读书获得领域知识,然后或者知遇贵人,或者自我领悟自行探索,获取巨额财富,超越父辈。

警惕你所阅读的书籍和文章,那是作者处心积虑地希望读者看到的或者体会到的,是粗略的,也可能是误导的——有意的或者无意的。极力避免认知锁死中醉汉走错楼的那种情况:
想象一下,你喝醉酒回家掏钥匙开门时的情形:你迷迷糊糊一把又一把地试,急的满头大汗,搞了半个小时,最后里面的人骂骂咧咧地出来,你才发现,你走错楼了,你家在3号楼,你去了5号楼。

醉汉手中的钥匙可能就是我们从书本或公开渠道获得的各种“秘籍”,有用吗?都有用,可惜这一把把钥匙,能够打开的财富之门,都不在这个号楼,这个单元,这层楼,这个门上。
人生知遇之恩的贵人大概就是开了上帝之眼的人,点拨了一下,刚刚走错楼栋,走错小区,走错了街道,走错了城市或地区….,
开阔一下,我们每个人选择的专业、职业、行业和国家、地区,不都是我们要进入的街道、社区、楼栋、单元、楼层吗?

在这个时代,寒窗苦读已经从优势变成了劣势,权贵精英阶层的孩子,由于从小耳濡目染,接触的人和事很多,视野宽广,知识面丰富,因此可以谈吐得体,综合素质全面发展,最后在顶级人脉圈的举荐下,轻松迈过顶级学府的门槛。
( https://ufqi.com/news/ulongpage.7766.html?tit=留给普通人的最后一扇门——互联网,快要关闭了-2 )

人生七年系列纪录片: https://ufqi.com/news/ulongpage.372.html?tit=人生七年Seven up – 英国BBC

这是温习经济学著作的第十五篇习作,之前的各篇附列如下。

  1. 写写股神沃伦巴菲特的三种投资组合和三类投资资产, https://ufqi.com/blog/buffett-asset-group-and-class/
  2. 写写股神沃伦巴菲特如何选股择时寻找企业界学霸, https://ufqi.com/blog/warren-buffett-principles-to-business/
  3. 写写沃伦巴菲特致股东信中企业的实际实质内含内在价值, https://ufqi.com/blog/warren-buffett-intrisic-business-value/
  4. 金融证券市场保护性止损的重要性, https://ufqi.com/blog/security-sell-to-stop-losing/
  5. 经济周期论兼议称傲股票牛市熊市的秘密, https://ufqi.com/blog/economic-cycles-and-profits-in-stock/
  6. 国债与信用货币, https://ufqi.com/blog/treasure-credit-money/
  7. 理性经济人在边际上做选择, https://ufqi.com/blog/economic-selection-on-margin/
  8. 写写年度收益率年均收益率和年化收益率-4, https://ufqi.com/blog/income-rate-annuals-with-buffett/
  9. 写写年度收益率年均收益率和年化收益率-3, 
    https://ufqi.com/blog/income-rate-annuals-with-yale/
  10. 写写年度收益率年均收益率和年化收益率-2 , https://ufqi.com/blog/income-rate-annuals-with-cic/
  11. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  12. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  13.  写写存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  14. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 社会生活 | 标签为 , , , , , , , , | 一条评论

显白黑茶色蓝黑色板栗色三元牛奶李宁体育用品汽車老司機

写写股神沃伦巴菲特的三种投资组合和三类投资资产

伯克希尔哈撒韦公司(Berkshire Hathaway)的经营业绩是创世界记录的优秀,常胜将军,值得我们继续写写第三篇关于股神沃伦巴菲特(Warren Buffett)带领伯克希尔哈撒韦超长时期超高投资回报率的学习与借鉴。

此前,在阅读、修编了沃伦巴菲特1957年至2023年的致伯克希尔哈撒韦公司股东信后,我们分别解读了沃伦巴菲特关于企业实际实质内含内在价值(intrinsic business value)这一核心指标( https://ufqi.com/blog/warren-buffett-intrisic-business-value/ ),以及伯克希尔哈撒韦在选股择时找企霸方面的标准与操作手法( https://ufqi.com/blog/warren-buffett-principles-to-business/ ) 。这个致股东信系列在 有福常在UfqiLong 有个长篇连载( https://ufqi.com/news/ulongpage.8178.html?tit=美国股神沃伦巴菲特致股东公开信–1957年 ),每年持续更新中 。

这一篇我们打算进一步地看看股神沃伦巴菲特实际投资运作中的投资组合以及各个投资组合中的各样资产类别。
这是温习经济学著作的第十四篇,其余之前的十三篇,请参考文末的链接。

遍读股东信的历年内容,很容易发现,股神巴菲特往往心血来潮或者灵光闪现一般地在某年的一封股东信,或者连续几年的股东信中,单列一个篇章,集中阐述他对投资领域某一个问题/专题的看法。比如,在1963年附近,发表了他对伯克希尔哈撒韦的投资组合的安排计划细节;在2012年附近,他阐述了可供投资者的选择三类资产类别极其对比优劣,最后还强调了他个人对股票、房地产、工厂、农场的选择倾向。

首先要明确的是“投资”的定义。无论是投资组合,还是投资资产,都需要明确“投资”的含义,“资产”的内涵。

在伯克希尔公司,我们采用更加严格的标准,把投资定义为:
现在把购买力转让给别人,基于合理的预期,未来按照名义货币收益缴税之后,还能够收回更多的购买力。
用更加简洁的话说,投资就是放弃现在的消费,是为了将来某个时候拥有消费更多的能力。
(https://ufqi.com/news/ulongpage.8311.html?tit=美国股神沃伦巴菲特致股东公开信–2012年-6:投资者的基本选择与我们的强烈偏好)

沃伦巴菲特这个定义相当明确,放弃现在的消费,为了未来拥有更多的消费。这与自由市场派奥地利经济学家的道理似乎是一脉相承的:

节约和由此产生的资本积累,是在改善人类物质条件的每一次尝试的开始,它们是人类文明的基础。没有储蓄和资本积累,就不可能实现任何非物质目的。
( https://ufqi.com/news/ulongpage.2401.html?tit=人的行为 Human Action-62:第15章市场 )

资产这个名词相对容易理解,直白地说就是能够持续带来现金流的有价值物品;与之对应的是负债,负债是持续消耗现金流的有价值物品。

沃伦巴菲特在1962年附近的股东信中的一个篇章“我们的投资运作方法”,概况地列举了他的投资组合 :

1) 第一部分主要由价值被低估的证券组成。
对于这一部分证券我们既不能影响公司的政策也无法推进公司做出某种决策的时间表。这是我们投资组合中最大的一部分。通常我们对于持有量最大的 5-6 只证券会分别投入占我们总资产 5-10%的资金。而对于其他持有量较小的 10-15 只证券则会投入占我们总资产更小的比例的资金。

2)我们投资组成的第二部分是套利性投资( WORK OUT).
(套利性投资)他们是那些涨跌结果取决与公司的特定行为而非市场对于该证券的供求关系的股票。这些证券具有我们可以预期的时间表(当然也可能会有意外出现)。诸如合并、清算、重组、分拆等公司事件将会构成 WORKOUT。 最近几年石油生产商将自己出售给主要的一体化石油企业是 WORK OUT 的一项重要来源。

3)第三种情况则是获得目标公司的控制权或者通过持有其较大比例的股权对该公司的政策产生影响。
这种(组合)行为肯定将需要一年以上或数年时间才会见到成效。在某一年中,这种投资可能对我们的利润没有任何的贡献。而这种投资也跟道琼斯指数的表现没有什么关联。

基于这样的投资组合,巴菲特先生还在后面的行文中关于保守的问题、关于规模的问题、关于承诺收益率的问题、关于市场走势预测的问题等等,一一给了详细的说明,并更进一步地明确了伯克希尔哈撒韦运作这三种投资组合的基本规则 ( https://ufqi.com/news/ulongpage.7803.html?tit=美国股神沃伦巴菲特致股东公开信–1962年:我的投资组合由三部分构成 ) 。

至于为何会采用这三种投资组合,我们并没从当时的信中读到。而且每种投资组合中都有哪些标的,为何选择哪些投资标的?1963年附近也似乎并没有过多的着墨。
直到几十年后的2012年,巴菲特先生似乎被人问起了面对琳琅满目的投资资产该做如何选择时,才想起来该补上这一课,这才有了上面引述的2012年致股东信中,巴菲特先生严格地给“投资”进行了定义。

(2012年致股东信)普通投资者可供选择的三类可投资资产:

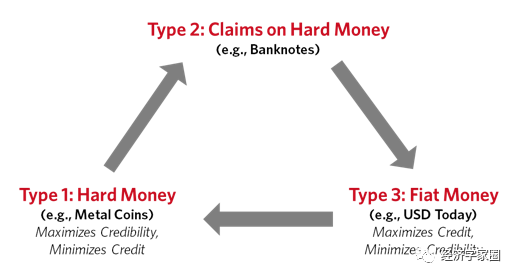
第一类投资:基于货币的资产:
第一类投资是基于一种特定的货币来命名的投资,包括货币市场基金、债券、按揭、银行存款和其他投资工具。大多数此类基于货币资产的投资都被视为 “安全的”,但事实上这类货币资产却可能属于最危险的资产。它们的贝塔值可能是零,但它们的风险值却是巨大的。
从1965年我接管伯克希尔哈撒韦到2011年,47年来美元贬值幅度令人震惊,高达86%。47年前花1美元能够买到的东西,今天要花7美元以上。

第二类投资:无法生产出任何东西的资产:
第二大类投资是那些永远不会生产出任何东西的资产,投资者之所以买入,是因为他希望其他投资者将来会支付更高的价格从他手里买走这些资产,尽管这些人同样也知道这类资产永远不会有产出任何东西。
在所有这类资产中,最典型的例子就是郁金香,17世纪时,它一度短暂成为这类买家的最喜爱的投资品种。第二类永远不会生产的资产中最主要的资产是黄金(其他贵金属等)。

第三类资产:生产性资产:
对于生产性资产的投资,不管是企业、农场,还是房地产。
最理想的资产应该符合两个标准:
一是在通货膨胀时期能够创造出源源不断的产品,这些产品本身能够提价而保持其企业购买力价值不变,二是只需最低水平的新增资本投入。
农场、房地产和许多优秀企业,比如可口可乐公司、IBM公司以及我们拥有的喜诗糖果公司都属于符合这两个标准的优质资产。
未来,美国人肯定将运输更多的商品,消费更多的食品,要求更大的住房。人们将会永远用自己生产的东西交换别人生产的东西。
我相信在未来任何一个较长的时期内,对于一流企业(商业奶牛)的这类投资结果都将证明,这类投资是我们前面分析的三类投资中遥遥领先的优胜者。更重要的是,这类投资也将是最安全的投资。

至此,不言而喻,沃伦巴菲特无论是买证券股票,还是全额收购企业,或者从事套利性企业并购,这三种投资组合,其资产类别,都只是第三类生产性资产。
而第一类货币资产,伯克希尔哈撒韦也部分持有(如短期国债),只是为了满足业务运营流动性的需要。
第二类无法自我增值的资产,鲜有耳闻巴菲特对其有投资行为,荷兰郁金香让人敬而远之,近年来兴起的网络虚拟货币比特币,也无法得到股神的青睐。

以上,沃伦巴菲特先生是基于美国的经济与社会发展所作的观察与分析。
无独有偶,我们也读到中国相关的各类可投资资产情况分析,可资参考的是经济学者任泽平先生对中国广义货币M2存量的统计分析( https://ufqi.com/news/ulongpage.503.html?tit=货币超发与资产价格:如何跑赢印钞机 ),内容摘要如下。

2020年1月中国广义货币M2首次超过200万亿,距离2013年3月突破100万亿不到7年,我们研究发现:过去四十年,中国广义货币供应量M2年均增速15%,1998-2017年M2增长了16倍,从各类资产价格表现看,
绝大部分的工业品、大宗商品、贵金属、债券、银行理财等收益率都大幅跑输,
少数的一二线地价房价、医疗教育等服务类产品、股票市场上的核心资产等收益率跑赢这台印钞机。

殊途同归。中国虽然政治社会文化和美国各个不同,但经济发展、投资理财上竟然如此高度地一致,令人遐想,发人深思。
基于货币的第一类资产是最危险的,无法自我增值的第二类资产也很难保值,持续有生产性行为的房地产、企业(具备商业奶牛特征)和优质股票才是最安全的投资。
如果细究中美有什么不同之处,美国巴菲特说可乐糖水、喜事糖果及IBM科技是标准的优质资产,而中国的任泽平提到的是医疗服务、教育补习.

货币的发展史:从贵金属到代金券到信用券

“如果你的假设是正确的,你掌握的事实是正确的,你的推论是正确的,那么经过许多次的交易后,你将最终是正确的。” —— 沃伦巴菲特

这是温习经济学著作的第十四篇习作,之前的各篇附列如下。

  1. 写写股神沃伦巴菲特如何选股择时寻找企业界学霸, https://ufqi.com/blog/warren-buffett-principles-to-business/
  2. 写写沃伦巴菲特致股东信中企业的实际实质内含内在价值, https://ufqi.com/blog/warren-buffett-intrisic-business-value/
  3. 金融证券市场保护性止损的重要性, https://ufqi.com/blog/security-sell-to-stop-losing/
  4. 经济周期论兼议称傲股票牛市熊市的秘密, https://ufqi.com/blog/economic-cycles-and-profits-in-stock/
  5. 国债与信用货币, https://ufqi.com/blog/treasure-credit-money/
  6. 理性经济人在边际上做选择, https://ufqi.com/blog/economic-selection-on-margin/
  7. 写写年度收益率年均收益率和年化收益率-4, https://ufqi.com/blog/income-rate-annuals-with-buffett/
  8. 写写年度收益率年均收益率和年化收益率-3, 
    https://ufqi.com/blog/income-rate-annuals-with-yale/
  9. 写写年度收益率年均收益率和年化收益率-2 , https://ufqi.com/blog/income-rate-annuals-with-cic/
  10. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  11. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  12.  写写存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  13. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/

有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 社会生活 | 标签为 , , , , , , , , , | 3条评论

汽車老司機愛自己悅己容2nd插座保护套儿童防触电插孔安全塞防护盖宝宝婴幼儿插头插座孔插板書中自有顔如玉

写写股神沃伦巴菲特如何选股择时寻找企业界学霸

几年来断续读完美国股神证券投资大师伯克希尔哈撒韦公司的沃伦巴菲特(Warren Buffett)先生每年写给股东们的公开信,自1957年开始,截至2023年,已经66年笔耕不辍,我们在有福常在UfqiLong中辑录了这部长篇书信,前后形成近300篇,近百万字的中文版内容( https://ufqi.com/news/ulongpage.8178.html?tit=美国股神沃伦巴菲特致股东公开信–1957年 )。

在前一篇Blog文章中(https://ufqi.com/blog/warren-buffett-intrisic-business-value/ ),我们通过写写沃伦巴菲特致股东信中企业的实际实质内含内在价值,剖析了沃伦巴菲特先生衡量标的物的核心指标——企业实质内在价值( intrinsic business value ),而不是账面价值( book value ).
一个恰当的类比是将投资行为简化为供读孩子上大学。进一步地,我们引申为大学里的学霸可以识别和理解,而企业界的学霸——企霸,该如何定义与寻找呢?

本篇,我们希望就此展开一些讨论和思考,看看沃伦巴菲特先生是如何选股择时的,如如何寻找企业界学霸——企霸的。
这是温习经济学著作的第十三篇,其余之前的十二篇,请参考文末的链接。

首先要帮助巴菲特先生澄清一点的是,他在致股东公开信时多次提及,他不希望别人称之为股神、股票大师,证券分析师,金融分析师等,取而代之的是,他希望别人称他与好友查理芒格(Charles Thomas Munger)为“企业分析师”。他们的主要工作是对企业进行分析,进而找到心仪的企业进行投资,而且,与比起来购买一家公司的部分股票进行套利,Berkshire更希望全资收购一家看好的公司而进行投资。

沃伦巴菲特对企业界学霸的寻找是发自内心的,衷心地希望找到可以托付亿万家产的企业,就像是少男少女们热恋他们心中影视明星那样。在1992年和2003年的致股东信中,他分别表述成下面这样直白的句子。

(1992年)我们还是持续地在寻找大型的企业,
那种令人容易了解、具有持续性且让人垂涎三尺的事业,并且由有能力才干并以股东利益为优先的经营阶层,
虽然这些要求的重点并不一定保证结果就一定令人满意,当然我们一定要以合理的价格投资并且确保我们的被投资公司绩效表现与我们当初所评估的一致,
这样的投资方法–寻找产业的超级明星,是我们唯一能够成功的机会,….
( https://ufqi.com/news/ulongpage.8041.html?tit=美国股神沃伦巴菲特致股东公开信–1992年-4:寻找产业的超级明星是我们唯一能够成功的机会 )

(2003年)自此Eddie仿佛预知接下来会发生什么事,决定安顿下来,果不其然,洋基队在往后的七年间,五度赢得美联的冠军,或许有人会问,这跟管理模式有什么相干?
很简单–那就是想要成为一个赢家,就是与其它赢家一起共事, …
( https://ufqi.com/news/ulongpage.8228.html?tit=美国股神沃伦巴菲特致股东公开信–2003年:想要成为一个赢家,就是与其它赢家一起共事 )

再次回到那个将投资行为简化为供读孩子上大学的例子。我们的社会共识是品学兼优的孩子在大学毕业后大概率会取得较为丰厚的利益,超过社会平均线。循此道理,企业界的学霸,如果能在最初的或者过去的几年里取得连续的盈利,且管理层品行良好,三观正直,诚实勤勉,有理由相信该企业会大概率地在未来多少年内取得较为丰厚的利益,超过平均线水平。
这大概是在不确定的社会中的确定性。我们的社会之所以看着还过得去,没有乱成一锅粥,是的确有理性的、确定的、固定的、长期的基本原理和规则在做支撑。而其中的不确定性,大概就是各种偶然的、有悖常理、非理性的冲动和挑战,使之表面上看起来,是随机游走,不可预测的混沌系统。

(2012年)不管未来100年以后的货币形式是黄金、贝壳、鲨鱼牙,还是今天这样的一个小纸片,人们还是会愿意用自己几分钟的日常劳动,来换取一罐可口可乐或一些喜诗巧克力花生糖。

这既是对货币本质的形象描述——货币从实物货币到贵金属货币到信用货币(纸币),其本质就是交易的媒介;也是对社会发展中确定性事物或规律的描述,甚至100年后的样子都可以估计到。

品学兼优的孩子大学毕业后,也可能小概率的没有获得超过社会平均线的经济利益。至于这个孩子是毕业后在哪个组织、哪种角色、什么时候能获得预期的经济利益,恐怕是无法预测的。同理地,即便是符合上述巴菲特所言的好企业——
a)容易让人理解的业务,b)具有持续性, c)有才干且诚实勤勉的管理层, d)合理的价格,
买入这样的企业后,投资大师也没法说个准头,这家企业明年、后年的收成,但是,可以确定的是未来多少年,最终一定能够收回投资并且赢得丰厚的超过社会平均线的回报。

关于预测,巴菲特明确表示,看不准,也不信短期的预测,比如1993年, 1995年和2000年的致股东信中他做如下表述。

一直以来我们认为股市预言家唯一的价值就是让算命先生看起来像那么一回事,即便是现在,
查理跟我还是相信短期股市的预测是毒药,应该要把他们摆在最安全的地方,远离儿童以及那些在股市中的行为像小孩般幼稚的投资人,….
( https://ufqi.com/news/ulongpage.8069.html?tit=美国股神沃伦巴菲特致股东公开信–1993年:短期股市的预测是毒药 )

对于坊间一般投资人与商业人士相当迷信的政治与经济的预测,我们仍将保持视而不见的态度,
三十年来,没有人能够正确地预测到越战会持续扩大、工资与价格管制、两次的石油危机、总统的辞职下台以及苏联的解体、道琼在一天之内大跌508点或者是国库券殖利率在2.8%与17.4%之间巨幅波动。不过令人惊讶的是,这些曾经轰动一时的重大事件却从未让班哲明·葛拉罕的投资哲学造成丝毫的损伤,也从没有让以合理的价格买进优良的企业看起来有任何的不妥,想象一下,
若是我们因为这些莫名的恐惧而延迟或改变我们运用资金的态度,将会使我们付出多少的代价,事实上,
我们通常都是利用某些历史事件发生,悲观气氛到达顶点时,找到最好的进场机会,恐惧虽然是盲从者的敌人,但却是基本面信徒的好朋友。
在往后的三十年间,一定还会有一连串令人震惊的事件发生,我们不会妄想要去预测它或是从中获利,….
( https://ufqi.com/news/ulongpage.8091.html?tit=美国股神沃伦巴菲特致股东公开信–1995年:不会妄想要去预测或是从中获利 )

我们对于目前大盘的股价表现与先前对于本身持股投资组合股价的看法一致,
我们从来不会想要试图去预估下个月或下一年度的股市走势,过去不会,现在也不会,….
( https://ufqi.com/news/ulongpage.8185.html?tit=美国股神沃伦巴菲特致股东公开信–2000年-6:不懂高科技一点都不会让我感到沮丧 )

不但不去预测短期可能会出现好的或者坏的局势,他们还表示会充分利用已经眼见发生了的好的或者坏的局势,在过于悲观时,找到最好的进场时机。过于乐观时,抛售吗?

至此,我们大概梳理清楚了投资大师巴菲特选股择时的基本逻辑:
1) 选股:选择品学兼优的企霸,核心标准是内在价值,长期的终其一生的衡量;
2)择时:选择在悲观气氛中进场,合理的价格,不做预测,观察到极度悲观局势时买入1)中的标的。

由是也可以解读到,当普通投资人考察目标资产时看到并估算的是其价格在明日、下周、下个月、下一季度、下一年、三年后、五年后的可能表现,而巴菲特先生却看到了企业的终末期,十年、二十年、五十年,甚至一百年后的情形。
Berkshire投资理念中有终身持股的概念——一次储蓄永远储蓄,靠分红获益。这里的终身可能包括两层含义,投资人的终其一生的持有,被投资标的终其一生。从这个意义上看,确实有情定终身的感觉。在一次年度股东信中,巴菲特披露他的持仓,平均有12年多。

依照企业实质内在价值这一考察指标,巴菲特在股东信中反复强调了他对心仪的企业的选择的六项标准:
a) 巨额交易, 每年盈余一千万美元以上;
b) 持续稳定获利, 业务有远景或具有转机的可能;
c) 高股东回报率, 并且甚少举债;
d) 简单的企业模式, 不要太多的高科技;
e) 高水平的管理层, 我们无法提供;
f) 合理的价格, 不先进行定价是在浪费双方的时间.

后来六项标准进一步地简化为四项标准,如前所述:
a)容易让人理解的业务,b)具有持续性,
c)有才干且诚实勤勉的管理层, d)合理的价格.

再后来,四项标准简略为三项标准,一句话的形式:
a)具备竞争优势,b)聪明能干的管理层,c)合理的价格。

虽然上面所列的企霸的选择标准表述各个不同,但其核心始终如一。那就是品学兼优的企霸,加上合理的报价。
如果进一步地类比供读孩子上大学的例子,我们仍能发现更多的共同之处。
学校的学霸一定是连续不断的成绩优异(正确地解决了无数难题),而不是偶尔一两次运气使然的满分;企业的企霸,应该也是连续稳定的获利(成功解决了无数困难),而不是一两次躺赢的外部行业/地区红利;
学霸的专业选择至关重要的,如果一个注定无法获得丰厚利益的专业,个人再聪明也回天无力,或者说小概率地获取超过平均线利益;企霸所从事的行业或者商业模式,是我们能理解的,看好的,或者共识为前景光明,而不是投机取巧地钻营;
学霸依靠高科技(开挂手段)加持而获得的优秀成绩,可能不是自身天资的表现;企霸过多依赖高科技获得的护城河壁垒,会被其他更先进技术的后来者轻易地击败.
….

一切看起来都顺其自然水到渠成。然而这些只是抽象意义上的“道”, 在器物层面的“术”上,可能还有无数需要必然面对又必需正确解决的沟沟坎坎,天知道这位投资大师凝结为一句话的大道理背后,经历了怎样的腥风血雨的洗礼?要复制、领会并应用这些,谈何容易?
面对被定于一尊的投资界活佛,沃伦巴菲特略过那些金戈铁马的岁月只是轻描淡写地将成功归功于他的老师(本杰明·格雷厄姆, Benjamin Graham, https://ufqi.com/news/ulongpage.2947.html?tit=聪明的投资者 The intelligent investor )。

从1951年起我的投资绩效开始改善,并非我改变饮食或运动习惯,唯一的改变是其间增加了葛拉罕的观念,
当时在大师面前沈浸几个小时的效果远远大于我个人过去十年来独自的摸索。
除了是一位伟大的老师,葛拉罕更是一位难得的挚友,他对我的恩情比天高比海深。
( https://ufqi.com/news/ulongpage.8202.html?tit=美国股神沃伦巴菲特致股东公开信–2001年-7:在大师面前沈浸几个小时的效果远远大于我个人过去十年来独自的摸索 )

Last but not least,
沃伦巴菲特不止一次地在历年致股东信中阐述,他过去从未有,未来也不会做空美国,相反他感激身在美国,并甚为荣幸之至。他也说过,如果不是生在美国,他和Berkshire不可能如此成功(富有),他和Berkshire虽然每年都是纳税大户,几十亿美元的税金,但都是乐呵呵地贡献出去的。遍布全球的投资人中有不少价值投资的追随者,有多少人读到这一层、这一节和这一点,又该如何去应用?

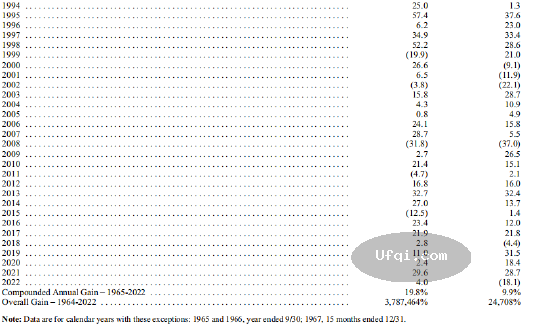
沃伦巴菲特带领的Berkshire已经60多年,多元化投资年化收益率是20%以上。
数字枯燥,年化收益 20%是什么概念呢?
100万的本金,4年后就变成200万了, 再4年(8年后)变成400万元,再4年(12年后)变成800万元, ….

年化收益20%,四年翻倍。年化收益30%,两年翻倍。

这是温习经济学著作的第十三篇习作,之前的各篇附列如下。

  1. 写写沃伦巴菲特致股东信中企业的实际实质内含内在价值, https://ufqi.com/blog/warren-buffett-intrisic-business-value/
  2. 金融证券市场保护性止损的重要性, https://ufqi.com/blog/security-sell-to-stop-losing/
  3. 经济周期论兼议称傲股票牛市熊市的秘密, https://ufqi.com/blog/economic-cycles-and-profits-in-stock/
  4. 国债与信用货币, https://ufqi.com/blog/treasure-credit-money/
  5. 理性经济人在边际上做选择, https://ufqi.com/blog/economic-selection-on-margin/
  6. 写写年度收益率年均收益率和年化收益率-4, https://ufqi.com/blog/income-rate-annuals-with-buffett/
  7. 写写年度收益率年均收益率和年化收益率-3, 
    https://ufqi.com/blog/income-rate-annuals-with-yale/
  8. 写写年度收益率年均收益率和年化收益率-2 , https://ufqi.com/blog/income-rate-annuals-with-cic/
  9. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  10. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  11.  写写存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  12. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/

有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 社会生活 | 标签为 , , , , , , , , , , , , , | 5条评论

显白黑茶色蓝黑色板栗色三元牛奶李宁体育用品汽車老司機

写写沃伦巴菲特致股东信中企业的实际实质内含内在价值

或许是某种巧合,2023年3月31日,历经几个月的时间,阅读、理解和编辑完成了美国股神沃伦巴菲特致(Warren Buffett)伯克希尔哈撒韦公司(Berkshire Hathaway)股东公开信1957年——2005年,接续之前已经完成的股东信2006——2023年,累计完成了沃伦巴菲特致股东信1957年——2023年。巴菲特的股东信已经持续了66年(截至2023年),在 有福常在( ? )形成了一部长达近300篇的连载系列文章,每篇大约三千字,累计巴菲特致股东信中文版,约有近百万字。英文版原著的篇幅可能还要更长,1.5 millions of words?
(? https://ufqi.com/news/ulongpage.8178.html?tit=美国股神沃伦巴菲特致股东公开信–1957年, https://ufqi.com/news/ulongpage.7696.html?tit=美国股神沃伦巴菲特致股东公开信–2023年 )

网上零星转载某年某篇的巴菲特股东信的文章俯拾即是,而成套系的连载怕是不多,尤其是我们经过多方搜集、比对、补充修订而形成的一版较为完整、相对准确地全景式记录这位还活得挺好的证券投资大师的近七十年来的心得体会。
如果说去年精读的史丹•温斯坦(Stan Weinstein)的《称傲股票牛市熊市的秘密》( https://ufqi.com/blog/economic-cycles-and-profits-in-stock/ )是证券技术分析派的代表,则巴菲特致股东信可就是价值基本面派的开山祖师了。

分析解读巴菲特致股东信的贴文更是不计其数,像这位投资大师在全世界的拥趸一样,多不胜数。而巴菲特作为价值分析基本面派的大师,强调最多的就是要看企业的实际实质内含内在价值(intrinsic business value),实质价值或者内在价值,与之对应则是账面价值(book value)。
接下来,我们希望能就此展开一些分析、解读与学习心得,为网络上众多的巴菲特致股东信解读中添砖加瓦。
这是温习经济学著作的第十二篇,其余之前的十一篇,请参考文末的链接。

沃伦巴菲特在历年致股东信中多次提到股东们要关注企业的实际内在价值。
较早记录巴菲特描述账面价值和内在价值的内容可以在1984年股东信中看到:

帐面价值是会计名词,系记录资本与累积盈余的财务投入,
内含价值则是经济名词,是估计未来现金流入的折现值,帐面价值能够告诉你已经投入的,内含价值则是预计你能从中所获得的。
类似词能告诉你之间的不同,假设你花相同的钱供二个小孩读到大学,二个小孩的帐面价值即所花的学费是一样的,但未来所获得的回报(即内含价值)却不一而足,可能从零到所付出的好几倍,所以也有相同帐面价值的公司,却有截然不同的内含价值。
像伯克夏(伯克希尔公司)在1965年会计年度刚开始由现有经营阶层接管时,其帐面价值为每股19美金,明显高于其实际的内含价值,所谓的帐面价值主要系以那些无法赚取合理报酬的纺织设备为主,就好比是将教育经费摆在不会读书的孩子身上一样。
( https://ufqi.com/news/ulongpage.7876.html?tit=美国股神沃伦巴菲特致股东公开信–1984年:关于企业经营者和所有者的主要原则-2 )

这是一段对企业账面价值和内在价值十方精妙而又至关重要的的论述,简单直白地定义了内在价值是未来现金流入的折现值。怕普通人不好理解这些名词,又用了供读两个小孩读书到大学的投资作为类比,账面价值就是供养两个孩子的花费数目,而内在价值就是两个孩子未来可能赚钱的数目。
投资大师不但做证券分析独步天下,将复杂问题简单地讲明白,功夫也是一流的。

上述“未来现金流入(future cash output)”可以概括地理解为未来可以赚取到的金钱;
“折现值(discounted to present value)”一般不容易理解,是相对专业的名词,
通俗地讲是,现在的100元比十年后的100元更值钱(金贵),十年后的100元,如果要换算成为现在的100元,需要打一个折扣,比如八折,则十年后的100元的折现值就是现在的80元。
经济学上把这个叫做货币的时间价值——货币随时间的推移而发生的增值。

把投资一家企业的投资行为类比为培养一个孩子读大学,前者可能不好理解,后者可以千千万万父母心知肚明感同身受英雄所见略同的经历。这个比喻恰当而又贴切,接地气。

在巴菲特致股东信1987年中,他强调,企业内在价值比较弹性,是一个区间值,可能还差别很大。

而现在跟各位报告的好消息是,在1986年本公司企业(内在)价值增加的幅度应该是超过帐面价值增加的幅度,我说”应该是”是因为企业价值的判断较为弹性,以我们本身的例子来说,
两个同样完全了解本公司的人所衡量出的(内在)价值,可以会差到10%以上。
( https://ufqi.com/news/ulongpage.7907.html?tit=美国股神沃伦巴菲特致股东公开信–1987年:股票表现不可能永远超过公司获利表现 )

后来在1994年的股东信中,再次强调实际实质价值是一家企业终其一生所能产生的现金流的估计折现值。

(1994年)当然真正重要的是每股实质价值而非帐面净值,
帐面净值是一个会计名词,用来衡量一家公司所投入的资本,也包含未分配的盈余在内,
实质价值则是对于一家企业终其一生所能产生现金流量的估计折现值…

持续更新,巴菲特为了向股东说明企业实质内在价值,在1995年,用了较长的篇幅来解释估算企业实质内在价值时,可能遇到会影响估算结果的各种因素。

我们将实质价值定义为一家企业在其生涯中所能产生现金流量的折现值,任何人在计算实质价值都必须特别注意未来现金流量的修正与利率的变动都会影响到最后计算出来的结果,
虽然模糊难辨,但实质价值却是最重要的,也是唯一能够作为评估投资标的与企业的合理方法。

为了了解历史投入的帐面价值与未来产出的实质价值会有怎样不同的演变,让我看看另外一种不同形式的投资-大学教育,假设把教育成本当作是帐面价值,再算的仔细一点,还要包含学生因为读书而放弃工作收入的机会成本。
在这里,我们姑且先不论非经济的效益而只专注于经济效益,首先,我们必须先估计这位毕业生在毕业后终其一生的职场生涯所能得到的收入,然后再扣除要是他没有接受这项教育,原本可以得到的收入,从而我们可以得到因为这项投资,他可以获得的额外收入,当然之后还要利用一个适当的利率加以折现,得到截至毕业日止的折现值,所得到的数字也就等于这场教育所能够带来的实质经济价值。

有些毕业生可能会发现其帐面成本可能远高于计算出来的实质价值,这就代表着不值得他去接受这样的教育,相对地,要是接受教育所产生的实质价值远高于投入的成本,那么就表示这样的投资是明智的抉择,
不过不管怎样,有一点很明确的,那就是实质价值的多寡跟帐面投入成本一点关系都没有。
若各位觉得这种说法学究气太重,就让我们以Berkshire本身实际投资史考特飞兹的经验当做具体的例证,….
( https://ufqi.com/news/ulongpage.8092.html?tit=美国股神沃伦巴菲特致股东公开信–1995年-2:账面价值与实质价值和内在价值 )

呼应十多年前将投资企业的行为类比为孩子大学教育,更进一步地阐述,孩子大学毕业后的产出、企业的实质内在价值,与孩子上大学期间的花费、对企业所投入的账面价值,两者关系不大。
至此,Berkshire公司的股东们应该大致能够明白了企业实际实质内在价值是怎么一回事。
同时,这句话需要再强调一遍:
虽然模糊难辨,但实质价值却是最重要的,也是唯一能够作为评估投资标的与企业的合理方法。

企业实际实质内在价值,首先是一种基本面估值,对企业未来终其一生所能产生现金流的估算折现值。
如果企业实质内在价值难以估算,巴菲特还提供了另外一个视角的数据:每股净资产.

(2012年)我们没有办法可以精确计算内在价值。但是我们确实有一个相当有用尽管有相当程度的低估的内在价值代用指标:每股净资产

只是如何相对准确地进行企业内在价值估值?如果孩子大学教育的类比恰当的话,我们对两个孩子的大学教育,为何能大致估计出一个孩子将来“有出息/能挣大钱”,而另一个孩子将来“没出息/窝囊废”呢?
我们很容易得找到支撑理由,品学兼优的学霸,总是大概率会有光明的未来。

企业里有品学兼优的“企霸”吗?
我们希望接下来有会解读投资大师沃伦巴菲特的选股择时的一些做法,看看股神世界首富是如何在林林总总的世界中找到企业界的“企霸”的。

buffet-vs-sp500-2022-2.png
沃伦巴菲特傲人的投资业绩50年以上20%以上年化收益率

这是温习经济学著作的第十二篇习作,之前的各篇附列如下。

  1. 金融证券市场保护性止损的重要性, https://ufqi.com/blog/security-sell-to-stop-losing/
  2. 经济周期论兼议称傲股票牛市熊市的秘密, https://ufqi.com/blog/economic-cycles-and-profits-in-stock/
  3. 国债与信用货币, https://ufqi.com/blog/treasure-credit-money/
  4. 理性经济人在边际上做选择, https://ufqi.com/blog/economic-selection-on-margin/
  5. 写写年度收益率年均收益率和年化收益率-4, https://ufqi.com/blog/income-rate-annuals-with-buffett/
  6. 写写年度收益率年均收益率和年化收益率-3, 
    https://ufqi.com/blog/income-rate-annuals-with-yale/
  7. 写写年度收益率年均收益率和年化收益率-2 , https://ufqi.com/blog/income-rate-annuals-with-cic/
  8. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  9. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  10.  写写存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  11. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/

有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 社会生活 | 标签为 , , , , , , , , , | 5条评论

愛自己悅己容2nd插座保护套儿童防触电插孔安全塞防护盖宝宝婴幼儿插头插座孔插板書中自有顔如玉冰糖雪梨膏儿童宝宝砀山慈梨膏

360行车记录仪文件修复中故障修复

太长不看版核心内容:360汽车行车记录仪J501C报错持续说“文件修复中”,优先考虑通过官网下载记录仪固件软件升级包,升级固件的软件版本,基本上会修复如上问题。如果通过升级固件软件无法解决,再尝试更换行车记录仪电池,如果还不行,再尝试更换存储卡MicroSD卡。

最近用了几年的360汽车行车记录仪突然某个时刻就持续不断地报错说“文件修复中”。任由重启、断电重试,总是这个错误提示,从而导致无法正常使用。
作为技术理工男,就开始DIY地折腾,希望能尽快修复。

套路自然是先检索网上的信息,然后依葫芦画瓢式地去解决。然后有了下面一大圈折腾。由于没有专业的检测工具,尽管问题解决了,但最后电池是否坏?还未可知。希望能够看到这些信息的同学,免走了类似的弯路。

360行车记录仪 J501C“文件修复中” 错误修复过程记录。

1.修复sd卡
1.1. 将sd存储卡放入Android手机,
使用手机自带的格式化sd卡功能对sd进行格式化。
1.2.3 将格式化后的sd卡装回记录仪
记录仪提示要进行格式,
进行格式化后,仍然提示 “文件修复中” 错误。

2.尝试修复电池
2.1. 购买电池
x宝网/数码专营店: 通用360行车记录仪电池3.7v充电j511耐高温J501C
2.2. 根据操作步骤更换电池
-R/62Sb

顺利更换电池后,错误依然存在, “文件修复中”,
联系卖电池的客服,说可能需要检测主板。

3.尝试更换存储卡
3.1.找出旧的Android手机Snoy&Ericcson
从旧Android手机中拆除MicroSD卡,放入行车记录仪中,
多次重启并尝试格式化,问题依然存在, “文件修复中”。
意外发现,如果不插入SD存储卡,行车记录仪表现正常。

4. 尝试升级汽车行车记录仪固件的软件系统
4.1. 连接记录仪到手机
iOS手机上下载App,通过启用行车记录仪的Wifi,手机连接到记录仪的Wifi,
成功通过手机看到记录仪的更多信息,
其中在设置选项中,就有通过App里的“检测固件版本”功能进行升级,
按说明,多次重启手机APp,行车记录仪,进行检测固件版本时,都说是最新版本已安装(1.0.19))。
4.2. 升级记录仪的固件版本
通过360记录仪的官方社区,找到J501C的记录仪最新版本为 1.0.26,
而且这个版本明确说解决了“文件修复中”的错误。
通过手机App升级固件版本失败。
4.3. 另行下载记录仪的固件软件包
通过网上的连接,-R/d2SO
搜索到J501C的固件软件包,按照 -R/X2ST 说明进行操作。
拔下记录仪的SD卡,
插入到Android手机或其他读卡器中,
将下载后的软件包 .zip格式导入到SD卡的根目录,
不需要解压缩,
将装有固件升级包的SD卡装回记录仪,
重启记录仪,
按屏幕提示进行固件软件升级,切记不可断电,
升级后完成后重启记录仪,
选择恢复到出厂设置,
完成后重启记录仪,选择格式化SD卡,
系统恢复正常,“文件修复中”问题解决。

可能最早一个简单的问题就是,升级一下行车记录仪的固件版本即可,而且通过该记录仪的手机App就能操作。通过以上操作可见,
1)网上信息误导说这个提示就是电池问题,绕了一圈没对症,更换了电池也没解决问题;
2)自行诊断,文件损坏就是SD存储卡的问题,更换了存储卡,也没对症,问题也没解决:
3)进一步地,根据不插卡可以操作记录仪的斜杈分枝,发现可能通过升级固件软件版本呢?

小结,网上信息良莠不齐,自己用起来需要多加甄别,后果自负。该行车记录仪的提示信息和辅助工具都有问题,提示信息有误导,本身是软件的问题,偏偏暗示出SD存储卡有问题或者电池有问题。
如果没有购买电池,或者没有额外的存储卡,或者没有Android手机或者SD卡读卡器,或者没有上面的知识技能,这件故障就没有自行修复。寄给官方维护,或者丢弃,另购置新的。

发表在 社会生活 | 标签为 , , , , , , | 留下评论

迪士尼母婴显白黑茶色蓝黑色板栗色三元牛奶李宁体育用品

人工智能AI的聊天对话机器人ChatGPTvs传统搜索引擎

引子
—-
美国OpenAI公司的ChatGPT的面世,突破性地改变了人们对人工智能的看法,突破性这里是指十倍以上地好于市面上最好的参照物。
( https://ufqi.com/news/ulongpage.8009.html?tit=美国OpenAI的ChatGPT-4发布:多模态图文混合交互 )
科技发展历史上的可资对比参照:Google搜索引擎vs雅虎网站目录式网站导航,Apple iPhone的面世vs诺基亚为代表的键盘手机。

作为IT技术从业者,我们对OpenAI公开发表的论文读的似懂非懂,ChatGPT每一次对话背后到底需要多少计算量?简单地说,每一轮一问一答,ChatGPT背后在执行那个大语言模型时,需要做多少次计算?这里的计算就是本质意义上的加减乘除。

既然人工智能的ChatBot如此火热,竞品Google Bard , 百度的文心一言,也呼之欲出,
那么是否ChatBot会取代传统的搜索引擎呢?
我们将这个问题巧妙地提给了ChatGPT,从最本质的计算量角度来解析。

对话
—-
You: chatgpt每次对话的计算量多大?
Bot: 作为一个AI语言生成程序,chatgpt对每次对话的计算量取决于多个因素,包括语言模型的规模、对话的长度、输入内容的复杂程度、输出内容的多样性等等。
一般来说,较复杂的对话需要更多的计算资源和时间来生成,而简短的对话则比较容易完成。
对于一个典型的聊天对话来说,chatgpt的计算量可能在几百万到数十亿个操作之间,这主要取决于对话的具体内容和长度。

You: 继续,与搜索引擎的每次搜索页面的计算量相比差距有多大?
Bot: 与搜索引擎每次搜索页面相比,chatgpt每次对话的计算量会更大。
这是因为chatgpt需要在语言模型的基础上生成对话,并且对话内容需要根据前文和后文逐步进行调整和修改。
而搜索引擎搜索页面通常是静态的,使用缓存和索引等技术,使得搜索结果尽可能快速地呈现给用户,搜索引擎在响应用户请求时需要进行页面排名和过滤,而不像chatgpt一样需要不断进行生成和修改。
因此,在计算量上,chatgpt每次对话通常要比搜索引擎的每次搜索页面来得更大一些。

You: 继续,两者计算量相比,有个大概的数据比较范围吗?
Bot: 这个数据比较范围实际上有很多变量,比如搜索引擎的复杂度和Chatbot的复杂度、对话的长度等等。
不过一般来说,计算量可以用估算量来确定。
例如一次搜索引擎请求的估算量通常是几百万次至数十亿次的操作,
而一个Chatbot的一轮对话可能需要进行数百万次至数十亿次的操作,这产生的计算量相对搜索引擎来说更大。
但需要注意的是,这些估算量只是一般的数字,具体的计算量会受到多种因素的影响,难以精确确定。

You: 继续,两者会差别在10倍以上吗?
Bot: 根据目前的技术水平和常见应用场景,两者计算量在某些情况下确实会存在10倍以上的差别。
例如,在一些需要进行复杂计算的对话任务中,Chatbot每次对话的计算量可能会超过10亿次操作,
而一次搜索引擎请求的计算量可能只有100万次到1亿次左右,这个区别确实很大。
但是也有一些对话场景可能比较简单,这种情况下,Chatbot每次对话的计算量可能只有几百万次至上亿次操作,而搜索引擎的计算量可能也有一定的增加,这样的话两者之间的差距就可能比较小了。
总之,两者计算量的差别取决于众多因素,需要具体问题具体分析。

You: 继续,从计算量上来说,你任务chatbot会取代搜索引擎吗?
Bot: 从计算量上来说,目前Chatbot想要完全取代搜索引擎还有一定的距离。
尽管Chatbot可以通过自然语言理解、语言生成等技术提供更加智能、个性化的服务,但其计算量大,且对于某些需要检索较多信息、广泛搜索的任务,搜索引擎的优势仍然非常明显。
同时,搜索引擎和Chatbot其实两者各有优缺点,在不同的场景中发挥作用。
搜索引擎能够以快速的速度为用户排列出大量有关的搜索结果,
而Chatbot则能够实现更加个性化、有针对性的服务,满足用户的特殊需求。
在一些更加复杂、深度的主题领域,引入机器人能够配合搜索引擎完成更加高质量、专业化的回答,提高服务的效率和准确性。
因此,目前看来,Chatbot还不具有取代搜索引擎的整个市场的能力,两者都有相应的优势,需要根据实际场景和需求进行选择。

引申
—-
预计可见的未来,未来5到10年,ChatBot在计算量上仍然大幅度超过传统搜索引擎,从而提供深度、复杂、个性化的服务。10倍以上的计算量既是优势,也是成本。
好消息是,芯片技术不断发展进步,昔日高高在上的服务,迟早会进入大众视野。
预计大约5到10年后,之后的ChatGPT的计算量成本会降低到当前传统搜索引擎的计算量成本。
如果当前搜索引擎的成本可以通过广告模式覆盖冲抵甚至是可盈利的商业模式,大约5到10年后,之后的ChatGPT可以像当前搜索引擎一样,引入全免费无限次零门槛的即开即用的模式——以商业广告养活。

这只是从计算量的角度对比考虑,如果加入多轮、深入、复杂的对话或者较长信息流的处理,可能付费订阅、特色服务始终是ChatBot最好的模式,而非商业广告支持的模式。

更长远地看,ChatBot有了耳朵和眼睛,能够听声音、读文字、看图片和视频,而且可以使用这些形态输出相应的内容与人类交互。
那么,ChatBot融合另外一个有手有脚的人型机器人(例如波士顿动力的机器人: https://ufqi.com/news/ulongpage.7462.html?tit=人工智能再创记录:波士顿动力人形机器人模仿高难度人类行为动作-2 ),完全一个新物种就此诞生。我们不用担心,他们会是人类有史以来最优秀的工具——仆人。

直到未来有一天,另外一个科技奇点诞生——其中一台或者两台、三台有眼睛、有耳朵、有手、有脚的机器人合谋有了某个人类未预见的想法——找各种零件,拼凑和完全复制了自己——他们机器人就永生了。

发表在 社会生活, 计算机技术 | 标签为 , , , , , , | 留下评论

三元牛奶李宁体育用品汽車老司機愛自己悅己容2nd