☘ gMIS吉密斯升级:多IP-Roaming漫游改进和Cache缓存优化

“完成大事业的唯一方法,但从基本上一步一步、一点一点地做起,这是行为学所重视的一个事实。”
—-米塞斯 Mises《人的行为 Human Action》,https://ufqi.com/news/ulongpage.2014.html 

 gMIS吉密斯 作为管理后台系统软件,一直默默工作在后端,鲜有抛头露面的时机。其实gMIS也在不断的优化改进,距离上次:☘ gMIS吉密斯升级:点选Pickup2.0和安全及权限系统等,已经差不多快一年没更新gMIS Blog,趁着最近一次版本的更新,记录如下,以资参考备查。

1. 单用户多IP-Roaming漫游安全鉴权改进

网络的飞速发展使得,单网络同时用户拥有和使用多个IP成为可能,比如我们在去年就针对同一个用户同时具有IPv4和IPv6两个地址的情况进行了优化改进:gMIS吉米斯升级支持IPv4/IPv6双栈网络模式
此外,移动设备的改进和移动带宽的提升,使得移动办公——就是在行进中——成为可能,而同一个用户可能在一个很短的时间内从地点A移动到地点B,在通信层就是用户漫游过多个基站,所以其IP也会变化多端。

也就是说位移静态单用户可能有多个IP,而位移进行中的用户更有可能是多个IP,再而三的多IP多通道并发通信也日渐成熟——一次上层的HTTP请求,可能其中的Packets分别由不同的IP“同时”传送而来的。这在应用层或感知不到,但也要在未来考虑到这种情况。

回到这个单用户多IP漫游的情况,如果继续使用此前的策略,将用户从系统登录状态弹出然后请用户再登录一次,从而形成新IP下的鉴权,显然是不合适的。有没有更好的办法来实现既能保障安全,也同时降低由于多IP变化引起的频繁登录?
梳理一下面临的新情况:
1)  一个用户单地点可能同时有多个IP,如 IPv4、IPv6
2)  一个用户移动中可能访问多个基站,会经历多个IP,这些基站IP可能同时也有IPv4和IPv6.
综上,一个已登录的用户,在单一个回话期间,其IP变更将是大概率事件。

然而作为网络安全防范的主要利器之一IP在用户鉴权方面短期内看,又是不可或缺的。或许将SID视为Token来处理将是一个新思路。每一次成功鉴权之后,将已授权的SID赋予Token的含义,在后续行为中如果持有一个合法的TOken则视为合法的访问,作为鉴权IP失败后的补救措施。

借助于服务器端的缓存机制,我们设计到一种新方法,基于此可以实现在单用户多IP或者多IP漫游的情况下,使得用户能免于重新登录。该方法的思路是:
1) 维持现有登录机制不变,
2) 当用户登录成功后,在服务器端缓存用户下次鉴权的SID值,
3) 当下次用户进行访问时,如果IP没有发生改变,则使用此前的鉴权获得成功,继续,
4) 此时,如果用户切换(IPv4/IPv6) 或者漫游到新IP时,读取在服务端的缓存SID,如果是合法有效的,则视为已鉴权的用户,继续,
5) 如果使用IP未鉴权成功,也未检测到SID为合法的,则视为非法,拒绝请求并跳转到登录页面。

这个策略可以视为对去年IPv4/IPv6双栈网络模式的扩展和升级,无论后续单用户再切换多少IP,如果其持有一个经合法鉴权的SID,则可以在该SID有效期内(数分钟、数小时或者至多一天)持续使用系统服务。

如此以来,则可以继续愉快地的玩耍了。这一升级改进主要涉及到内容有:
1) class/user.class 中增加 setSidToken / getSidToken 两个方法,
2) 改进 extra/signupin: 登录成功后,调用 $user->setSidToken ,将已授权SID 缓存起来,
3) 改进 user->getUserBySession: 在访问鉴权的时候,增加对现有SID的读取,通过 $user->getSidTOken读取.

等等,这里好像又埋下了隐患,本来一把钥匙(SID)开一个门(IP),现在是一把钥匙能开很多门了,这是万能钥匙🔑吗?如果中间人攻击,获得一个已授权的SID,在别处也可以自由的使用,这显然与最早的SID安全机制设计有冲突的地方。
有鉴于此,我们将这个单一SID允许多IP的功能设置为可选项,仅在对安全性要求不高的场景下使用,或者在相对隔离的。

4) 修改 inc/config: 增加 Single_Sid_Allow_Multiple_IP 的开关,如果是 true 则启用上述功能,如果 false 则不允许。 默认是 false.
$conf[‘single_sid_multiple_ip’] = true; # lower security higher convenience if true, vice versa. 13:12 2021-03-23

从本质上说,安全与便利有很多时候需要做取舍,而技术的进步则使得两者更好地平衡。

2. Cache优化改进键值Key的设置

gMIS默认配置的缓存服务是 -Memcached, 尽管Memcached对Key的命名和取值给了很大的空间(250Bytes)和很少的限制(除空格和一些控制字符外),我们在实际使用中,仍然不会真的设定一个key为100字节的取值。
为了方便操作,通常我们认为对原始的raw string,取Md5摘要信息,这样既避免了太长,也避免了包括危险非法字符的可能。目前的写法是这样的:
return strlen($k)>32 ? md5($k) : $k;

这么写是有一定道理的,通常我们为一个缓存的Key命名时,并不会超过32个字节,这样的话,等于是人为的加长了Key值。理性一些,我们不应该对小于32的Key进行加长,所以才有了这样的设计:只对超过32字节的Key做摘要处理。
然而,实际追究起来,这里似乎也有个隐患,就是Key值如果使用 raw string的话,可能会有危险的非法字符,这可怎么好?

很快,我们在GWA2 Java( https://ufqi.com/dev/gwa2/ )的源代码中找到答案。在GWA2 Java的Memcached的缓存实现中,预留了 isSanitizeKeys 的开关,如果将 isSanitizeKeys=true, 则会对Keys进行安全地封装,从而避免了潜在的危险字符。
这一封装是基于输出安全纯字符串的 Base62x ( https://ufqi.com/dev/base62x/ )而实现的。

改进的实现方法如下:
if(strlen($k) > self::Max_Plain_Key_Length){
$k = md5($k);
}
else{
if($this->sanitizeKeys){
$k = Base62x::encode($k);
}
}

这样就满足了当raw string key太长而大于32字节时,加以md5消息摘要处理,使之输出转换为不大于32字节的Key;如果 raw string key 小于32字节时,为安全起见,使用 Base62x 消除危险的非法字符,使之输出的小于32字节的纯字符串。

顺便的,也更新了 GWA2 PHP版本的 Memcached的实现。增加使用 Base62x 加固对小于32字节的raw string key的安全处理。

3. 其他

改进了 comm/header 中对获取 User Id的程序逻辑。

优化 inc/WebApp 核心程序中的 setBy 和 rmBy 方法,向前兼容,增强对Cache的支持。

优化 inc/Config 中对 Cache Host设置的说明,如果要在Java、PHP等多个应用见共享Cache,需要用IP地址,而不是 .sock 。

其他一些细节调整。


-gMIS (general Management Information System,吉密斯) 是一种基于 -GWA2 (General Web Application Architecture,吉娃兔) 的通用管理信息系统应用软件,具有可配置的输入和输出接口、开箱即用等特征。

可以在 gMIS吉米斯 上构建各种管理信息应用系统软件,例如:
内容管理系统(CMS), 客户资源管理(CRM), 企业资源计划管理(ERP),
办公自动化系统(OA)等,
也可以是各种行业应用管理系统软件,例如:
人力资源管理系统(HR),学生管理,档案管理,旅游管理,图书管理,
商品管理及业务运营支撑系统(BOSS)等等。
gMIS吉米斯 能够实现零代码开发、数分钟内快速搭建各种管理信息系统(MIS, Management Information System).

-gMIS is a -GWA2 based Management Information System (MIS) software with characteristics like configurable input and output interfaces, open-box-to-use.
Various management application software systems can be built on it, such as
Content Management System (CMS), Customer Resource Management (CRM), Enterprise Resource Planning Management (ERP),
Office automation systems (OA), as well as different industry application management system softwares, such as
Human Resource Management System (HR), Student Management, Archive Management, Tourism Management, Book Management,
Commodity management and business operations support systems (BOSS), etc.
With zero code development, -gMIS can build a set of management information systems (MIS) software in a few minutes.

Lower Costs, 
Better Productivity.
降低成本,
提高效率.
https://ufqi.com/blog/gmis-ip-roaming-and-cache/ 

-R/12Sh

发表在 -gMIS, -GWA2, 编程技术, 计算机技术 | 标签为 , , , , , , | 留下评论

医用外科口罩一次性医疗专用口罩防尘透气成人三层防护透气医生床上电脑桌大学生宿舍上铺懒人可折叠小桌子家用寝室简约学习书桌京东制作护发素发膜正品修复干枯免洗家用护发补水顺滑女士发热焗油膏

四大名著中的神话

连日来在 有福常在(UfqiLong, https://ufqi.com/news/mod.ulong.html )读完了《三国演义》一百二十回( https://ufqi.com/news/ulongpage.1343.html  )和《水浒传》一百二十回( https://ufqi.com/news/ulongpage.1340.html )。

厚重历史背景下的各色英雄人物不停地闪现在脑海中,桃园三结义,五虎上将,火烧赤壁,草船借箭,千里走单骑过五关斩六将,三十六位天罡星下凡,一百零八位绿林好汉。也有阴谋诡诈魑魅魍魉盘旋心头久久不能散去,蒋干盗书,东吴招婿,单刀赴会,舌战群儒;柴进成驸马,吴用打卜卦,智取生辰纲,宋江装疯逃罪;曹操果真夺了张秀的媳妇,打东吴真的有心于二乔?宋江是被媳妇戴了绿帽子,勾结梁山泊好汉事发才怒气杀人?而潘金莲受蛊惑于西门庆,武松怒斩二人也无回头路?

然而感触最深的还是其中的近似神话的情节。这些故事情节,放在当今时代来看,有点像是各种科幻片中的桥段设计,用时尚的语言来形容,就是“一本正经地胡说八道”。这些神话故事,不独在三国演义,也不只在《水浒传》,更在《西游记》( https://ufqi.com/news/clscpage.1013.html  ) ,也在《红楼梦》( https://ufqi.com/news/clscpage.1011.html )。

西游记,自不用说是神话小说。满天神佛仙道,遍地妖魔鬼怪,腾云驾雾,变幻七十二端,筋斗云十万八千里,科技高度发达的二十一世纪的今天,多数技术还未能实现。由此可见,作者当年写书时的脑洞开得有多大。
红楼梦,作者写时可能就开篇言明是“满纸荒唐言”,从女娲补天说起,空空道人和渺渺真人传贾宝玉的“玉”,依然知悉是妥妥的神话故事。里面诸多捉鬼弄神的细节,也描绘地自圆其说,可谓神来之笔。

三国演义中,火烧赤壁是联吴抗曹战争中的转折点,而其中的主要要素之一就是要有大风,而恰恰这大风的来由是诸葛亮“呼风唤雨”。同样是在三国演义中,诸葛亮北伐魏国,六出祁山,屡次征战,虽然不败,也未能征服北魏以司马懿为军师的军队,收复汉室江山的夙愿迟迟不得。有一次,工于算计,运筹帷幄的诸葛亮将司马懿、司马师、司马昭爷仨围困在一个山坳里,准备起火一并烧之。
就在火起之时,待将烧了司马父子三人之际,却忽然天降大雨,不早不晚?!雨浇灭了大火,司马父子得以侥幸逃脱。
后面才有了司马懿熬到不可战胜的诸葛亮病逝,起兵灭了蜀汉,进而司马师、司马昭又子承父业学曹操的套路将曹操的孙子赶下王位,北魏亡,而司马氏晋朝立。
同样是呼风唤雨,为何在火烧赤壁时诸葛亮能借来东方烧曹操,为何在火烧司马懿时,诸葛亮不能借来大风把云彩吹走?大雨晚来十分钟,是不是就把司马懿爷仨烧掉,烧不死也非死即残了吧。神乎其技,凡人不可揣测。

至于关公关云长死后不服气,托人复生又起身掐死了东吴的仇家,而后尸首又进一步地吓着了曹操,从常识说更是离谱至极,而如果当中神话来看,则是有滋有味,畅快淋漓。如此神话故事情节,可能是后来中国传统文化遵拜关帝庙,关二爷的由来。
还有大树成精,各种神仙插手三国纷战事务,不一而就。单凭借东风火烧赤壁而成,遇下雨火烧司马懿而败两次关键战役,三国演义归类为神话小说,似乎并无不妥
似乎一直以来,中国传统都将三国演义视为历史小说,概因却有其人其事,出于文艺创作目的,加以“神化”,于是以讹传讹地滋润了中国传统文化,满天神佛仙道。

同样被视为历史小时的还有水浒传,也却有其人其事,然而全篇中也穿插了很多“神化”情节,尤其是在一些关键节点上。比如宋江杀妻后逃难,而后返乡省亲,不想被当地官府得知,自来抓取。
再次逃难中,宋江在一个破庙里里幸得神仙九天玄女搭救且赐予其三卷铁书。自此宋江如获得成功奋斗的路书一般,后面梁山泊一百零八位好汉立排位,再后面受招安,北征辽寇,平定河北田虎,淮西王庆,南征方腊过程中,危难之际,总有天书指路,或者九天玄女托梦告知。

至于各种金甲卫士受各色僧侣道长派遣参与各次反抗与压迫的战役,水浒传中则比比皆是。梁山泊有公孙胜压阵,或有不敌,还有公孙胜的师傅罗真人兜底,几乎战无不胜。据此,归类水浒传为神话小说,也似乎说得过去。

红楼梦、西游记、三国演义、水浒传中国传统四大名著都是神话小说。

为何会是这样?大概我们一直生活在一个神话的国度里,神话的文化中,神话的历史中。为何神话小说会如此流行、流传?可能受限于科技水平的不发达,自然科学未兴起,社会教育蒙昧,人群混沌未开,人们读得此书,信以为真,并四处传开。
往来已久,形成当今中国之迷信重重的文化和社会。

更有可能的是,社会压抑良久,在世俗社会中,真相被蒙蔽,真话被禁闭。群体或默然,或脱口于神仙鬼怪胡言乱语,是非已不重要,逻辑也无关系,只是情绪的表达,心迹的流露。
循序渐进,虽说是历史事实、人情世故,却也要蒙裱上光怪陆离的神话情节,顾左右而言它才能穿透压制,抵达民众。虽说是悲戚典故、丧良辱节,却仍信恶霸头顶九天之上有座座全能大神,俯瞰芸芸众生,善恶终有报,只要时候到,聊以自慰,权做谈资。

三国演义中曹操不满董卓擅权专政把持朝廷,当曹操干掉董卓后自己却“挟天子以令诸侯”,啪啪打脸;
曹操虽至终未走逼天子退位自立年号之路,其子却不满为魏王,逼天子退位,改朝换代;及三世后,新晋强人司马昭有样学样逼曹氏天子退位,改朝换代,啪啪打脸;

水浒传中宋江等梁山泊好汉因不满奸佞臣子当道而替天行道,笃信皇上还是好皇上,秉持忠义,一番番血洒疆场,终是受了招安,一场场建功立业,到头来宁为“臣子”,活成了自己讨厌的模样。
可悲的是,宋江等人口口念念痛恨四大奸臣,最终却死于其联手谋害。一场梦,一场空?

强权不是路子,强中更有强中手,此一时彼一时也。忠义不是办法,与虎谋皮反成盘中餐,鸡同鸭讲理不通。
奥地利学者米塞斯在成名作《人的行为》中描述:“一国的舆论,在意理上可能分裂到没有一个集圑坚强到足以建立一个长期政府。这时,就陷于无政府状态。经常有革命与内战发生。”。

这个意理大概是说思想文化的意思。无论是三国演义的秦汉时期,还是水浒传的唐宋年代,根据小说来看,我们的意理都是在讲神话。假以神话故事传说,他们似乎在说明一个浅显而又深邃的道理:纳税者和吃饷人必须真实平等共处。
恰如当年明月畅销书《明朝那些事儿》中记述,起义军拉一支队伍,成型后首要解决的问题是军费消耗,无论是靠抢掠,还是靠当地百姓供养,这么做又都与前朝社会现状无异。
轮回交替城头变换大王旗。哪里有压迫,哪里就有反抗,大道至简。

发表在 社会生活 | 标签为 , , , , , | 2条评论

UfqiFina有福金融UfqiWork有福工坊UfqiNews有福常在Google Books

Hanjst汉吉斯特🙋优化升级开发者模式

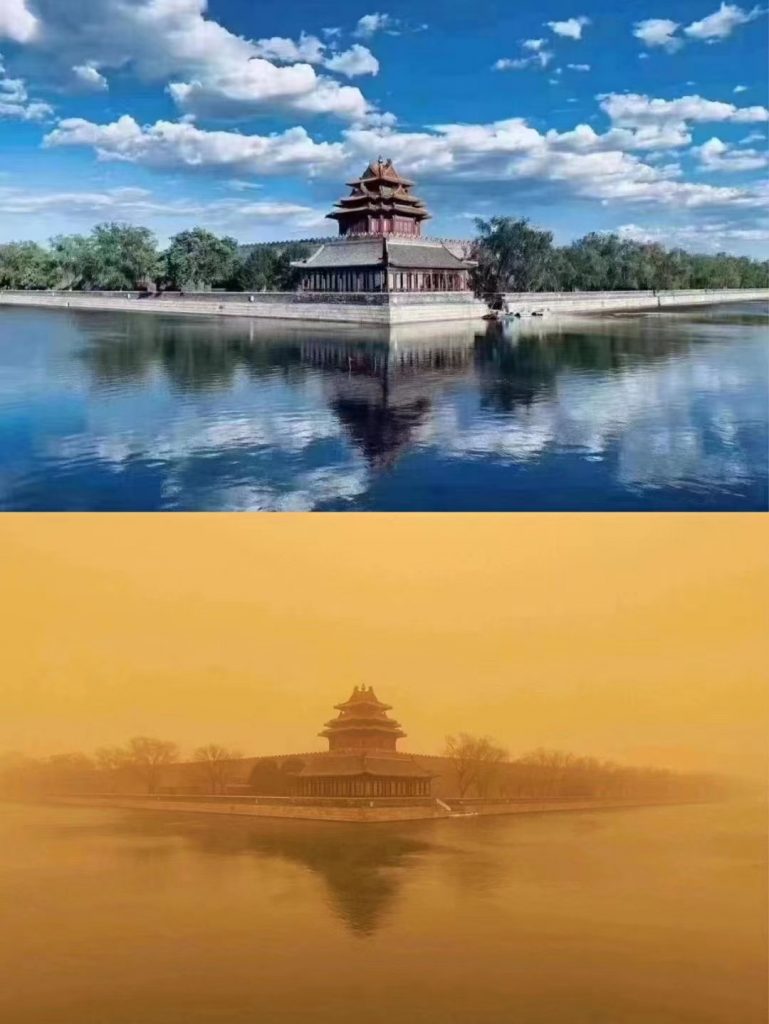
今日之北京(2021Mar16)与昨日之北京,是地狱(狂风大作沙尘暴白昼如夜)与天堂(和风暖阳春光大好)。慨叹大自然之神力,喟然全人类仍渺小。

Hanjst汉吉斯特🙋距离上次更新差不多有一年左右,期间陆续部署和使用,均工作良好。近日在一个老项目(有福工坊UfqiWork :https://ufqi.com/work )的新模块中测试时,发现一个小问题,问题虽小,其排解复杂过程和背后隐藏的问题却是值得书记于此。

故障表征为在 有福工坊UfqiWork 中当用户进行地址切换时,有时页面显示为空白页。这个“有时”的情况,经过多轮多设备、多浏览器的测试试验,发现只在iOS的Safari浏览器中会出现空白页现象。其他时候均正常显示,包括在iOS,Andr,Windows,Mac,Linux等,同时包括Chrome、Edge、Firefox、Safari等浏览器上,也均正常。问题锁定在 iOS + Safari 这个情况下是空白页。

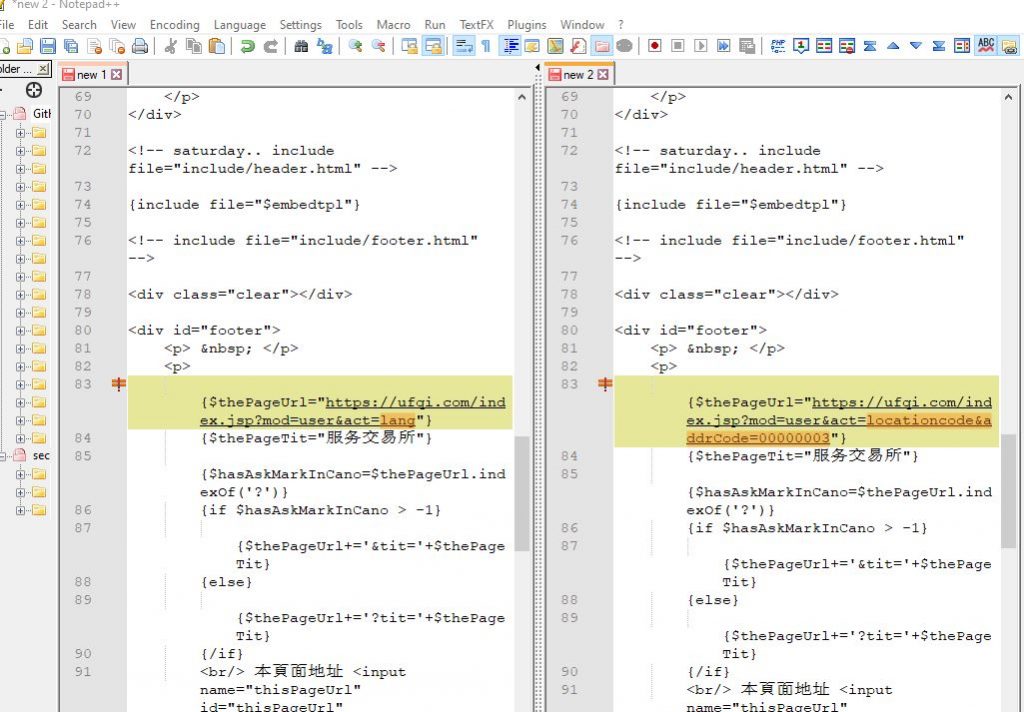
由于是手机移动端,无法开启开发者模式(后面会动用iOS连接Mac的开发者模式大杀器,是后话),只能先从服务器端进行逐行诊断扫描。经过数次的接近对比,发现故障页面和正常页面的差异进一步地被定位到几行代码上,而这几行代码的共同特征又是页面的URL地址参数。


Notepad++ 文件逐行对比

通过NotePad++的文件对比功能,在上图中,左侧是能够正常显示的页面,右侧是无法正常显示,呈现为空白页的页面。由于从服务器端来看,已经正确地的输出相关代码,为何URL地址参数为影响到页面的正常加载? Hanjst汉吉斯特在接管页面之后干了些啥? 怎么会对URL参数进行区别对待或者进行相关修改?至此,后端、服务器端能做的工作已经到了极致,前端页面能显示和不能显示的差异已经很明确的定位到URL地址参数上了。

很快我们在前端打开了 Hanjst 的调试模式,在初始化时,给与变量 IsDebug 为 true.

 window.Hanjst = {‘JsonDataId’:’Hanjstjsondata’,
‘IsDebug’:true,
‘RandomString’:’randi’,
‘LoadingLayerId’:’Hanjstloading’}; // optional

遗憾地是,当Hanjst设置为调试模式时,空白页故障页面依然没有给出更多的调试信息( 后面为针对此处进行改变,是后话)。

迫不得已地,我们开始寻求在手机端怎么对其浏览器行为进行侦测,通过搜索引擎检索,找到iOS设备通过线缆连接到Mac上,然后同时开启Safari,可以在Mac的Safari的开发者模式下的控制台看到同步在iOS设备上是Safari相关页面的调试信息输出。

这个 iOS Safari + Mac Safari 的连接及配置的过程稍微复杂,下面是具体的步骤信息( -R/V2SS ),转载备忘。


To start debugging you’ll need your iOS device, a mac and a lightning cable. Then start by making sure both devices are configured to allow this.

Configure devices:

  1. Launch Safari on your mac; open preferences and within the advanced tab click the checkbox for “Show Develop menu in menu bar”.
    1. Confirm, you should now see a menu called Develop in the top bar
  2. On your iOS device (iPhone or iPad) go to Settings > Safari > Advanced and slide the toggle on for Web Inspector.

Debug a site in Mobile Safari:

  1. Connect your iOS device (iPhone or iPad) to your mac
  2. On the device browse to your site in Mobile Safari
  3. On your mac’s Safari, under the Develop menu you should see an option for your iOS device (either called iPhone or iPad).
  4. In that sub-menu you should see the url of the website you want to debug. Click that url and it will open a new Safari window with the full Safari Dev Tools.
  5. Start your investigation!

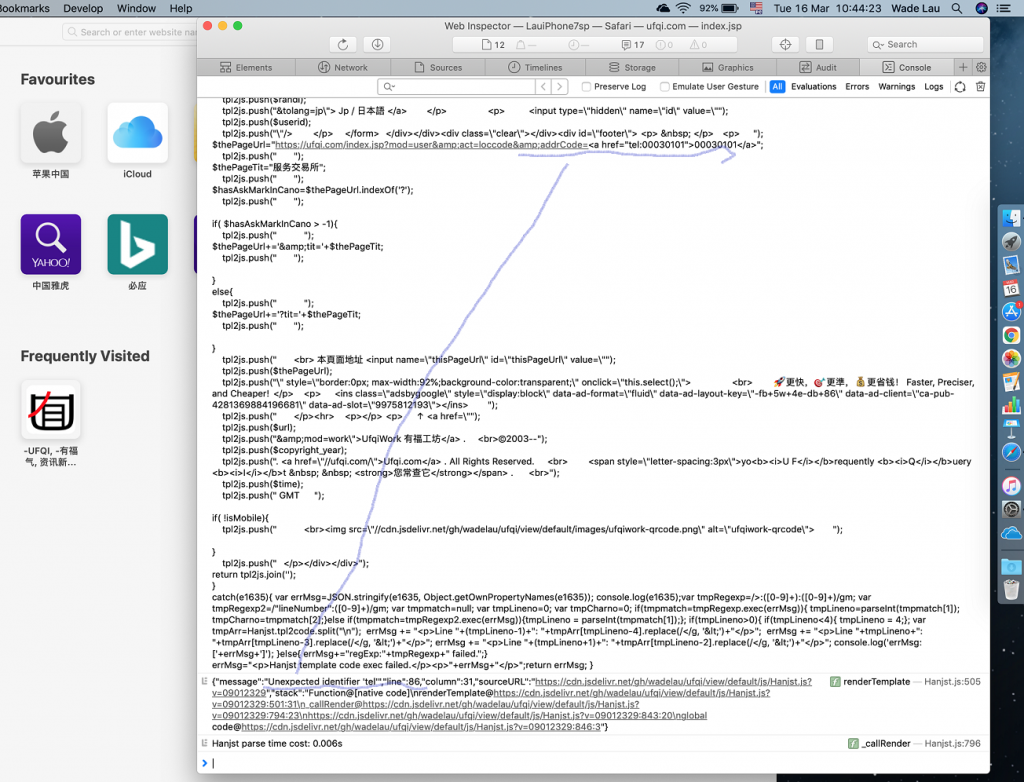
经过一番探索和折腾,最终我们在Mac的Safari控制台上看到在iOS上的Safari访问我们的目标故障页面的调试输出信息,结果出乎所料。


iOS Safari 连接Mac Safari调试

在控制台输出的调试信息中,Hanjst汉吉斯特确实执行失败了,抛出异常的消息是遇到未识别的关键词“tel”, 而tel 在上文中指示为“tel:00030101″。 根据这些信息,问题就一目了然了,iOS版的Safari在收到 addrCode=00030101 这样的文本时,根据浏览器设置,自动地对 00030101 加上了电话协议的链接,相关参数变成了: addrCode=<a href=”00030101″>00030101</a> . 于是问题发生了,Hanjst预期的是对纯文本进行显示,结果多出了 <a href=””></a> 等这些字符。

实际上,Hanjst有对待待处理的支付进行双引号转义的。此处之所以发生了异常,一时iOS Safari在终端对文本进行了修改加上了超链接,另一方面还在于这一句 Hanjst语句的书写。
{$pageUrl=”abc.jsp?addrCode=00030101″}

这种直接赋值语句的写法,就跳过了 Hanjst本身对待处理字符串的双引号转义的处理程序。
问题逐渐清晰,在iOS的Safari中,如果默认开启了电话号码识别,而且页面中相关变量又有点类似电话号码,再则在Hanjst的语句中写有如下这样的语句,四则碰巧这个语句是直接写在Hanjst的主模板文件( 参考 -Hanjst-doc )中, 同时满足这四个条件,则触发这个异常报错。
{$aStr=”aName=00001234567″}
–> 
{$aStr=”aName=<a href=”tel:00001234567″>00001234567</a>”}

弄清问题之后,我们开始着手进行修正,将aName的待赋值放入HTML的一个input元素之中,iOS的Safari目前默认将不对input元素的值进行自动追加tel协议超链接。如此则可以回避该问题。

{$aStr=”aName=00001234567″}
–>
<input id=”aNameTag” name=”aNameTag” value=”00001234567″ type=”hidden”/>
{$aStr=”aName=”+document.getElementById(‘aNameTag’).value}

故障原因找到,问题得以解决。
鉴于在移动终端上如此艰难地调试空白页面类似故障,我们还需要进一步地升级改进Hanjst汉吉斯特,使之能够在故障发生时,除了在控制台输出异常信息,还应该考虑移动终端上无法实时地、轻易地获取控制台输出信息的情况。结合这个Issue所反馈到的信息、解决问题获得的经验,对Hanjst汉吉斯特升级改进如下。

console.log(JSON.stringify(e1200, Object.getOwnPropertyNames(e1200));
–>
var tmpStr = JSON.stringify(e1200, Object.getOwnPropertyNames(e1200));
console.log(tmpStr);
if(isDebug){ window.alert((new Date())+’:\n’+tmpStr); }

如此改进之后,当Hanjst开启调试模式之后,遇有上述异常抛出,除了在控制台输出相关异常信息外,还通过windows.alert弹出框告知调用者,从而更方便移动终端用户进行相关信息调试。Hanjst改进后的调试信息如下图。


Hanjst 汉吉斯特在移动端浏览器调试

升级改进后的Hanjst将更加容易地的调试iOS上Safari的异常抛出信息,同样地,这些改进也可以帮助在移动设备上轻易地调试的Chrome、Firefox等中Hanjst的表现。


Hanjst汉吉斯特其他改进:

 1. 改进对 if conditionExpr 的支持:
{if aString.indexOf(‘abc’) > -1}
    {$hasAbd=true}
{/if}


祝愿明天会更好! 就如同我们越来越明晰地看到全人类即将战胜新冠肺炎病毒!

以上跨屏、跨设备传输截图图片使用:


Hanjst
Hanjst 汉吉斯特 Logo

🙋Hanjst汉吉斯特 是一种基于JavaScript的模板语言及模版解析引擎,她运行在客户端或服务器端。

🙋Hanjst汉吉斯特 能够表述逻辑控制,能够实现与服务器端模版语言相同的强大功能。

  • Hanjst当完全在客户端解析时,节省服务器端计算资源;

  • Hanjst模板语言独立,不与服务器端资源做任何绑定;

  • 纯粹的MVC,层间数据用JSON格式传递;

  • 常见模板语言功能全支持,附带复杂而强大的JavaScript编程能力;

  • 无学习成本,直接使用JavaScript书写模板语言;

  • ….

Hanjst is a JavaScript-based templating language and parsing engine that runs on both the client-side and/or server-side.

Hanjst can express logical controls and achieve the same functionalities as the server-side templating languages.

  • Hanjst’s Run-time in client-side, reduce computing render in server-side;

  • Hanjst is Language-independent, not-bound with back-end scripts or languages;

  • Totally-isolated between MVC, data transfer with JSON;

  • Full-support template tags with built-in logic and customized JavaScript functions;

  • No more tags languages to be learned, just JavaScript;

  • ….

呼应开头北京的沙尘暴!


北京风和日丽-vs-沙尘暴

 https://ufqi.com/blog/hanjst-updt-with-safari-tel/
-R/12Sg

发表在 -Hanjst/-汉吉斯特, 编程技术 | 标签为 , , | 一条评论

捐助乌克兰Help Ukraine老板选址BossXuanzhiUfqiFina有福金融UfqiWork有福工坊

写写年度收益率年均收益率和年化收益率-4

没想到这个年化收益率写到第四篇,这一篇按之前年化收益率的叙述( https://ufqi.com/blog/income-rate-annuals-with-yale/ ),我们来分析股神、世界首富沃伦巴菲特(Warren E. Buffett)及其背后的公司Berkshire Hathaway Inc的历年投资收益情况, 同时拿来与耶鲁捐赠基金进行一些比较.

在动笔之前,我们搜索一下股神的相关股市的故事,材料很丰富,其成神之路也几乎不可复制,令人敬佩。在Berkshire的官网上可以轻松查询到股神巴菲特自1965年以来的历年的投资收益率,同时也包括有截至最后年份的年化收益率。截至2020年底,股神长达55年的投资历程(1965-2020),55年长期投资的年化收益率高达 20%, 当之无愧的神仙,财神。

Berkshire官网上的数据以2018年为分水岭,2018年之前的数据与之后的数据由于统计口径不同,导致是两个完全不同的版本,差异是会计计算方法,2018年之前没有适用GAAP(Generally Accepted Accounting Principles, 被广泛接受的会计准则,美国会计准则),2018年后则是适用了GAAP。具体到每一年年份上,两者差异挺大的,比如1965年的Non-GAAP的年度收益率是 23.8%, GAAP之后就变成了 49.5%, 1966年的Non-GAAP: 20.3%, GAAP: -3.4%, 具体可以参考Berkshire 2018年的年度报告。下文会再提到GAAP。

尽管每一年的调整前后都变化挺大的,有升有降,但拉长历史来看,多年后的年化收益率居然变化不大。
由于我们前一节在考察耶鲁捐赠基金的收益率数据时,只能拿到最早到1997年的数据,所以如下我们选取Berkshire的数据时,也从其1997年的数据开始对比考察。

也同样是由于耶鲁捐赠基金的对比基准选择了道琼斯工业指数,而不是SP标普500指数,所以这里我们也继续使用道琼斯工业指数。在Berkshire官网上,其基准对比的是SP标普500指数。同为美国股市指数,道琼斯工业指数与SP标普500指数虽有差异,但很相似。

8. 股神巴菲特24年来的年度、年化收益率分析

数据来源于Berkshire官网, https://www.berkshirehathaway.com/reports.html ,Berkshire的自我介绍:
“Berkshire Hathaway is re-engineering small business insurance.”
还是 Small business, 是依然很谦虚,还是没有更新官网?

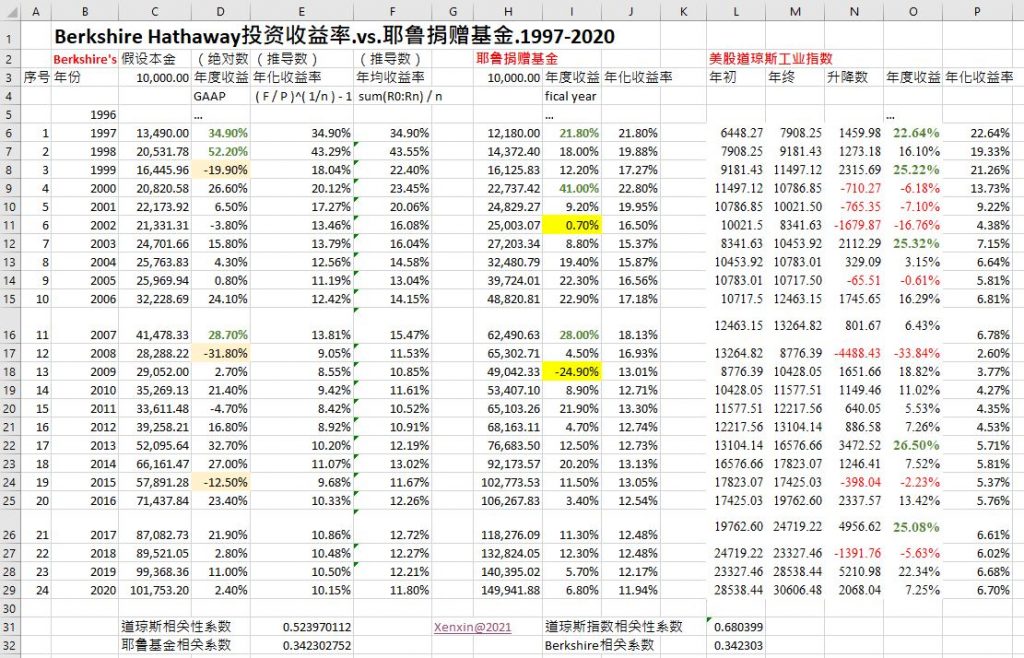
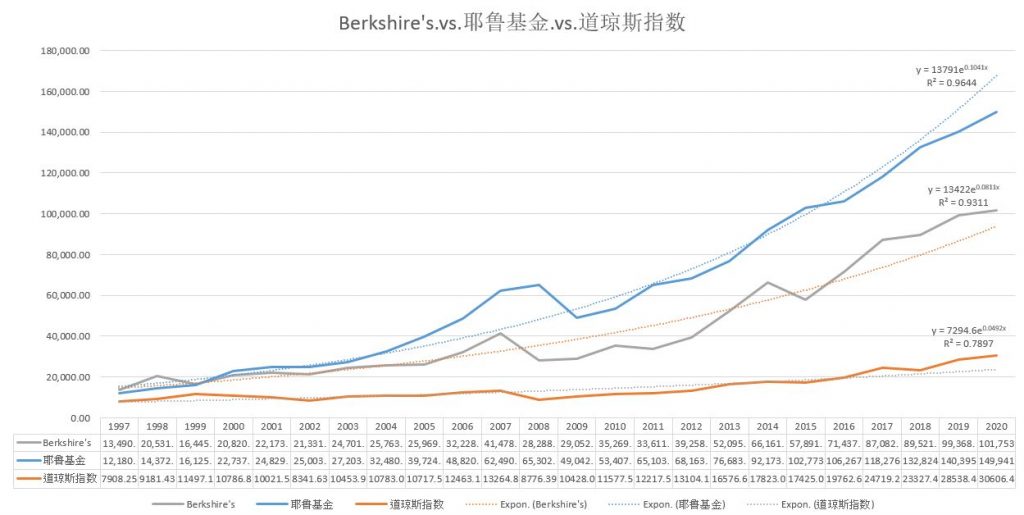
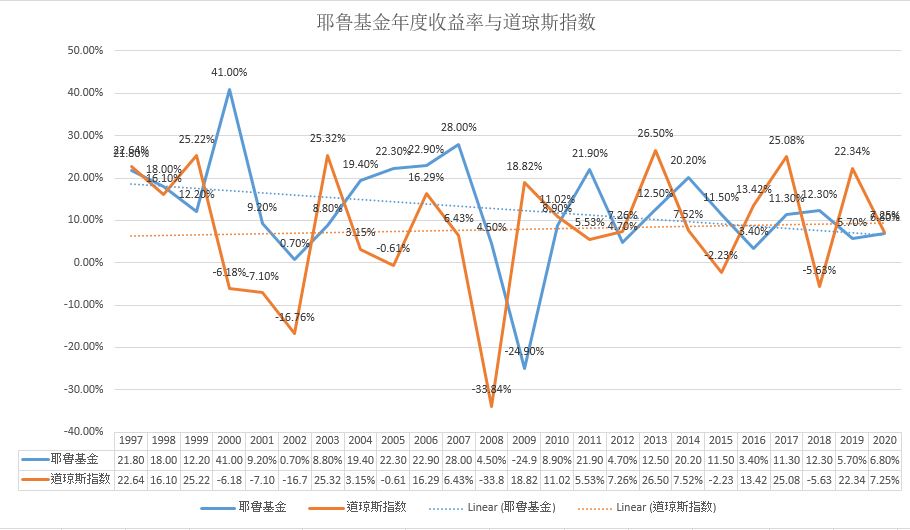
Fig-1. Berkshire历年投资收益率, 对比耶鲁捐赠基金,道琼斯工业指数, 1997-2020

8.1. 过去24年未能跑赢耶鲁基金

过去24年里,巴菲特领导的Berkshire投资年化收益率为10.15%(10%),比老耶鲁基金的24年里年化收益率 11.94%(12%)略低,但仍是非常亮眼和令人骄傲的成绩。回顾最近20年来,世界经济2008金融危机,2018中美贸易战和2020新冠疫情,都对经济发展产生了广泛而深远的影响,股神巴菲特等人能持续保持财富按预期增长,实属不易!


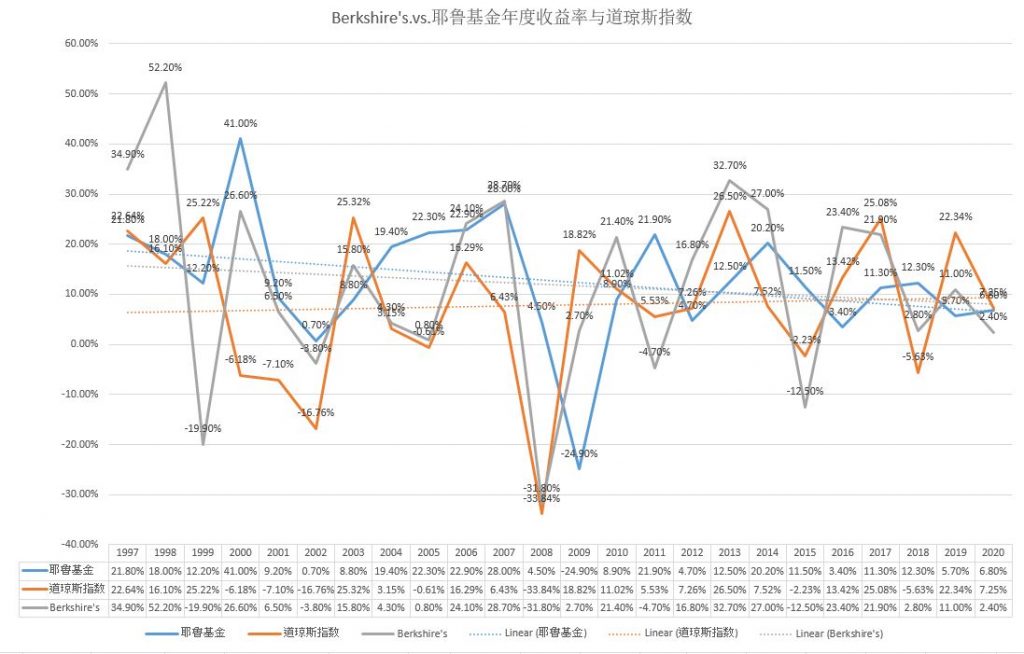
Fig-2. Berkshire与耶鲁基金、道琼斯指数对比

巴菲特近24年来的收益跑输了耶鲁基金,可能主要归因于股神的主要资产在证券市场,而耶鲁基金正是依靠多元化资产配置,成功在股灾时避开了一部分亏损。可能所有的高手之间最后的比试,不是谁赚取得多,因为普通行情或者大涨行情,都赚取得很多,而是比试在亏损时,谁亏损的少。这一点恰如体育竞技比赛时,高手之间的竞技,更多的是依靠对手的失误。

根据网上盛传的资料,巴菲特是价值投资的倡导者,在选择具有价值的股票(很湿的雪和很长的坡道)的同时,也同时强调择时“别人贪婪时恐惧,别人恐惧时贪婪”。可能正是这种主动管理带有浓厚个人志趣和投资眼光,使得Berkshire的年收益率与道琼斯工业指数没有很强的相关性。

股神在Berkshire年度报告2019中写道他们选择股票与买入时机时,说了三个基本条件:1)在有形资产净值计算上有好的投资收益,2)有能力的且诚实的经理人和3)相对合适的价位。“In addition, we constantly seek to buy new businesses that meet three criteria. First, they must earn good
returns on the net tangible capital required in their operation. Second, they must be run by able and honest managers.
Finally, they must be available at a sensible price.”

8.2. 一直跑赢道琼斯工业指数,且与其不相关

进一步地计算,我们发现Berkshire的年收益率的变化与道琼斯工业指数和耶鲁捐赠基金均没有明显的相关性,呈现弱相关或者不相关,相应的系数分别为 0.52 和 0.34。

Fig-3. 道琼斯指数、巴菲特投资和耶鲁基金年度收益率对比, 2997-2020

股神巴菲特的24年年化收益率 10.15% 跑赢了道琼斯工业指数 6.7%,与之对应的相关系数为 0.52, 说明还是有一定的弱相关。大致可以推测,在大面积股灾的情况下,股神的股票配置也未能独善其身。比如在过去的24年中,2002,2008,2015等股神与大盘指数都同时录得了亏损记录。幸运的是,在股灾时,股神依然能够赢取大盘指数,跌的时候少跌些,而赢的时候则多多赚取了一把。这是股神的魅力所在之一吧。

8.3. Berkshire股神巴菲特视角下的GAAP

巴菲特作为Berkshire董事会主席在公司年报2018,2019中都明确表示反对采用GAAP方式编制年报数据,尤其是每年的年化收益率。

网上对于GAAP的评价,正面多于负面,原因在于市面上很多上市公司,需要统一的描述语言与标准来向公众报告年度业绩。如果没有统一的标准,很容易出现鸡同鸭讲,雪梨对蜜桃的情形,不利于公众解读和比较各个上市公司的业绩。

关于GAAP,股神在Berkshire公司年报2019中,在一节名为 The Power of Retained Earnings 中进行了详细说明。简而言之,股神巴菲特希望Berkshire的股东关注“到手的收益”(Operation Earnings)——这里主要是指股票的分红,而不要关注由股价上涨或下跌带来的“浮盈”或者“浮亏”——因为那是未交割未实现的部分(unrealized)。

2018年之前,Berkshire汇报给大家的收益,都是已经到手的分红等已经实现了的,不包括浮盈或者浮亏部分的。这部分大多数年份其收益率都是正数。
GAAP新规要求在年报中,需要包括浮盈和浮亏部分,这么一转换,Berkshire的部分年份的收益率就有正转负了,也有正的更高,或者负得更厉害的情况。终止,投资回报的振幅变大了许多。这可能也是近24年来,股神巴菲特的年化收益率(适用新GAAP)略低于耶鲁基金的年化收益率的原因之一。

一个实际的例子,比如Berkshire持有Apple Inc和Coca-Cola股份占比为5.7%, 9.3%, 2019年这两家公司的分红分别为 773M, 640M,而这两家公司股票市值当期的浮盈分别是2519M,194M。美国苹果公司股市浮盈很多,然而其分红却比可口可乐少,而可口可乐股市浮盈很少分红却与苹果公司差不多。

9. 年度、年化收益率分析小结-3

9.1. 股神巴菲特背后财大气粗的靠山

我们在此前的讨论小结中认为,在证券市场淘金,一般的守则是高抛低吸。股神巴菲特却有点另辟蹊径的意思,以自己感悟的三条选择标准,首先尝试100%买下,不能100%控股,再考虑部分持股,然后长期持有。在长期持有的情况下,享受连续不断的收益分红。

这的确有点像是滚雪球,有很厚很湿的雪和很长的坡道,发现这些,后面的就水道渠成。与在证券市场中频繁的审时度势地进行高低判断,进行高抛低吸不同,这种看似躺赢的背后,实际需要源源不断的的资金支持,尤其是分红较少或者没有分红的时期。

Berkshire具有某种不可复制的原因是其背后有Property/Causality Insurance业务,正是这些业务为其提供了源源不断的资金支撑,尤其是证券市场没有分红的时期。“Our property/casualty (“P/C”) insurance business has been the engine propelling Berkshire’s growth since 1967…, This collect-now, pay-later model leaves P/C companies holding large sums…”

因此,我们可以在高抛低吸地盈利模式下,额外增加一个在证券市场获利的途径,以股神巴菲特的选择标准,选定标的物,然后长期持有,享受分红,前提是有其他业务的现金流支撑。截至2019年,这些保险业务积累的浮动资金从1970年的39M,增加到2019年的129B(129,423M). 

这种二千亿美元的资金规模,我们在 写写年度收益率年均收益率和年化收益率-2 ( https://ufqi.com/blog/income-rate-annuals-with-cic/ )论述过,作为中国国家主权财富基金中投公司注册资本是2000亿美元。

美国政府2019年收了243B的公司所得税(corporate income tax), Berkshire一家缴纳了 3.6B,占比1.5%。

9.2. 山外青山楼外楼

我们从分析中国社保基金近20年年化收益率(8.5%)开始,进而分析了中国中投公司的近12年来的境外投资年化收益率(6.13%),小结道,证券市场淘金不易,顶级团队所获得收益与其他行业横向比较也是平均水平线上下,看似高大上,在充分竞争市场,实则获得正常收益。所使用方法也是高抛低吸。

随后我们发现通过资源配置多元化的耶鲁捐赠基金,另外一个传奇,近24年的年化收益率高达 12%,在高抛低吸的基础上,进行多元化配置到房地产、自然资源和私募股权等。

在之后我们聚焦到证券市场分析了股神巴菲特的传奇,55年来,年化收益率高达20%,尽管最近24年来,使用新的GAAP计算,年化收益率低于耶鲁基金,但不影响他证券市场“封神”。其所创立的价值投资也新开一派。

传奇远不止这些,低调的Jim Simons所领导的大奖章基金(the Medallion Fund),据传依靠量化投资,收获了高于股神巴菲特的年化收益率(30%?)。量化投资,依靠数学模型,依靠计算技术,自动化高频交易,不断发现并放大微小的利差,重复利用这些利差进行套利,与价值投资可谓是大相径庭,他们完全不看“价值”。

山外青山楼外楼,令各国政要都头疼的George Soros所领导的量子基金(对冲基金, Hedge Fund),依靠做空或做多,一度兴风作浪到触发一个国家或地区的金融危机、经济危机。他本人出席美国国会质询时,却说,他的一切手段都是合法的。

—-

这是温习经济学著作的第七篇习作,之前的各篇附列如下。

  1. 写写年度收益率年均收益率和年化收益率-3, 
    https://ufqi.com/blog/income-rate-annuals-with-yale/
  2. 写写年度收益率年均收益率和年化收益率-2 , https://ufqi.com/blog/income-rate-annuals-with-cic/
  3. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  4. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  5.  写写🏦存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  6. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/

—-

-R/y2SN , https://ufqi.com/blog/income-rate-annuals-with-buffet/

《投资学》进阶阅读推荐必读之书.

推荐:股神巴菲特是怎样炼成的?长文深度起底股神的传奇人生 , https://ufqi.com/news/ulongpage.842.html

发表在 社会生活 | 标签为 , , , , | 7条评论

UfqiFina有福金融UfqiWork有福工坊UfqiNews有福常在Google Books

写写年度收益率年均收益率和年化收益率-3

高瓴资本张磊在其新书《价值》一书中,描述了如下内容。

“…耶鲁捐赠基金(The Yale Endowments)的资产规模却不断扩大,从他(大卫-史文森, David Swensen)上任之初的13亿美元,增长到2019年6月的303亿美元,增长了22倍多,过去10年的年化收益率为11.1%,过去20年的年化收益率为11.4%,是世界上长期业绩最好的机构投资者之一,获得了基金管理界和华尔街的高度关注…”

这引发我们的兴趣,本来这个关于年化收益率的主题已经写了两篇,分别给出了年度收益率、年化收益率的定义及公式( https://ufqi.com/blog/income-rate-annuals/ ),考察和分析了全国社保基金投资收益率、中投公司境外投资收益率 ( https://ufqi.com/blog/income-rate-annuals-with-cic/ )。本篇我们打算深入分析一下美国耶鲁大学捐赠基金会(The Yale Endowments)的历年投资收益率。

6. 耶鲁捐赠基金24年来的年度、年化收益率分析

耶鲁捐赠基金的投资哲学(策略):”The Yale Investment Office seeks to provide high inflation-adjusted returns to support current and future needs of the University.  We work to establish an appropriate risk-adjusted asset allocation and seek out long-term partnerships across the globe with managers who provide deep analytical insights and improve the operations of public and private businesses.” 

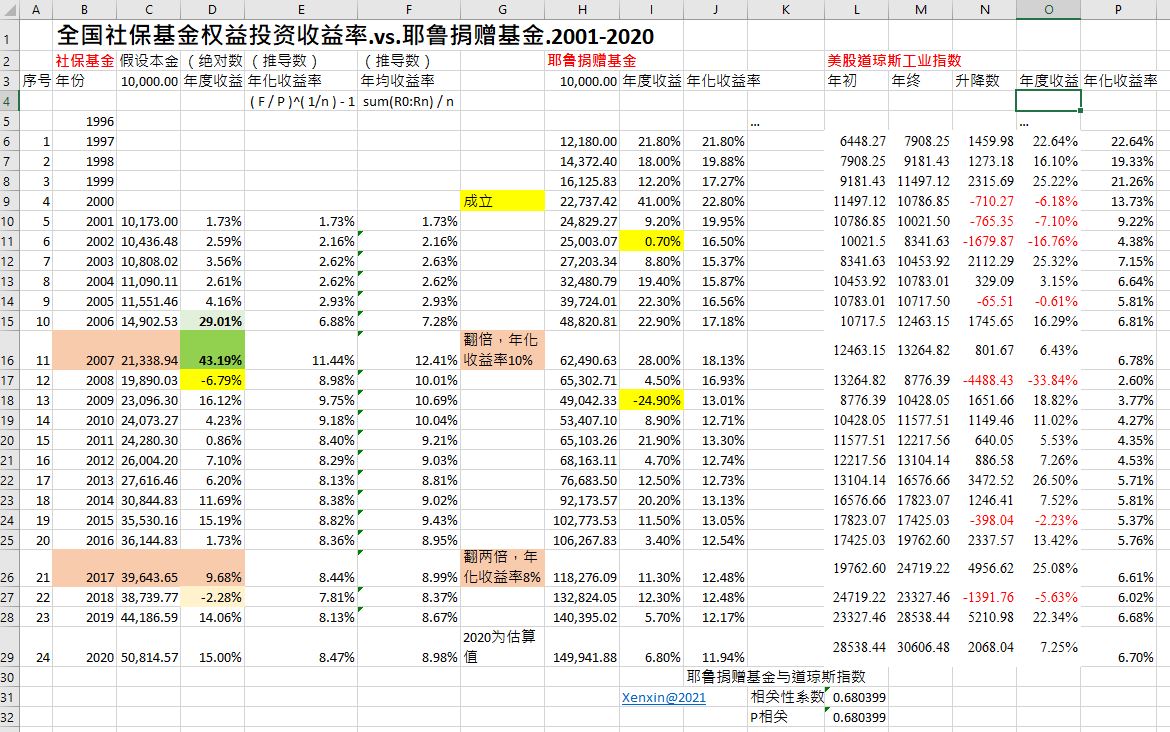
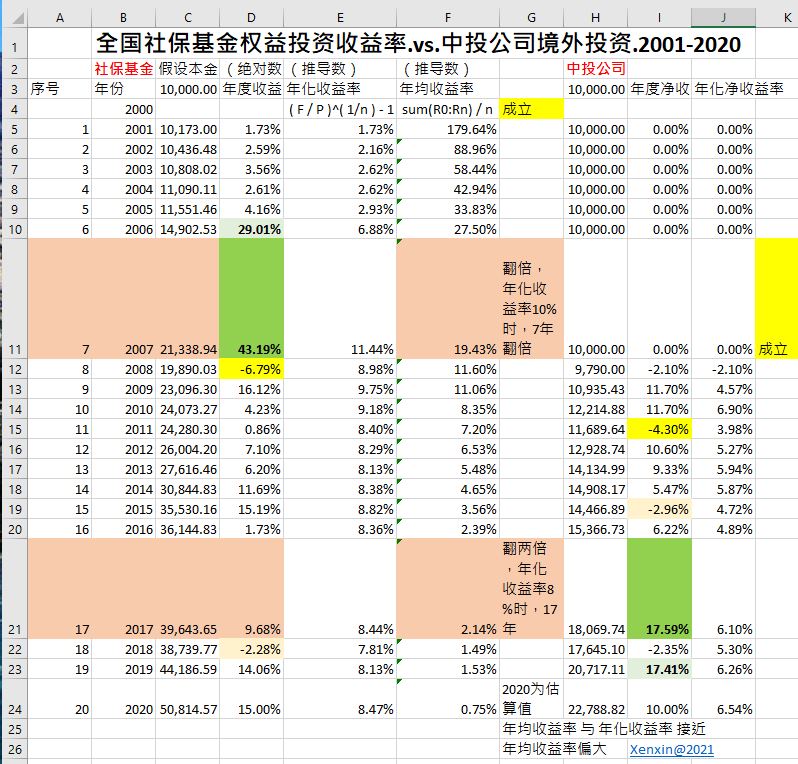
Fig-1. 中国社保基金和美国耶鲁大学捐赠基金投资收益对比, 2001-2020, 最右侧为同时期美股道琼斯工业指数的相关数据

由上图对比数据可以看出,耶鲁捐赠基金的投资业绩相当亮眼。从官网查询可以获得最早1997年至今的年度收益率数据,据此可以进一步地计算出24年来的年化收益率,11.94%(12%)。这个数据高于20年来中国社保基金的年化收益率 8.5%. 大致1997-1999三年间取得了相当不错的成绩拉升了其整体年化收益率。耶鲁基金的计算方法略有偏差,他靠“财年”——当年7月1日至次年6月30日为一个财年,这个用财年计算周期与默认的用自然年(当年1月1日至12月31日)作为计算周期略有不同。

比如耶鲁基金唯一录得负数(亏损)的年份是2009年,实际当年股市大灾是发生在2008年下半年,这种偏移或偏差后面还会继续提到。

横向比较,2000、2001、2002三个年份,无论是中国社保基金、美国耶鲁基金,还是美股道琼斯工业指数,都表现不好,尤其是美股道琼斯工业指数,连续三年下跌。同时期的社保基金和耶鲁基金能够保持正收益,实在是难得。中国社保基金与美股可能关系不大,单独考察耶鲁基金与道琼斯工业指数或更有意义。在美股大跌的年份,耶鲁基金能够不跌甚至是小赚,可能与其引以为傲的资产配置有关。

6.1. 耶鲁基金资产配置多元化、持续不断调整配比

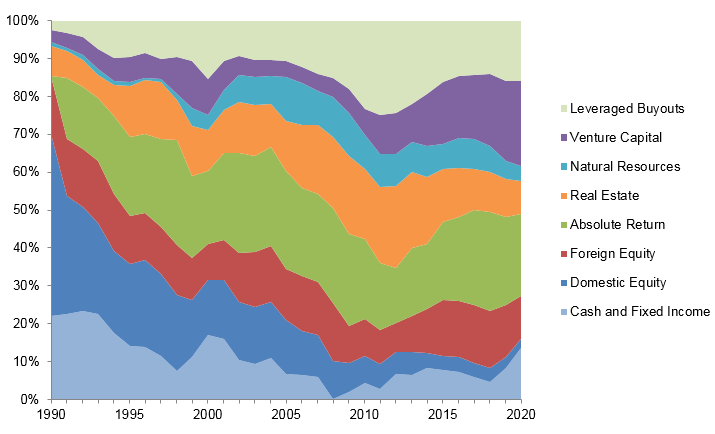
Fig-2. 耶鲁捐赠基金多元化资产配置, 1990-2020

通过Fig-2 可以看出耶鲁基金的配置与传统股票股权相关的比例一直很高,如Domestic Equity(国内股票)、Foreign Equity(国外证券)和Absolute Return(绝对收益,绝对正收益?), 国内外股票投资和经封装或委托的具有绝对正收益性质的证券投资。

变化较大较明显地地方在于国内股票和风险投资的此消彼长,直接投资美股的比例下降,而私募股和风险种子天使投资增多。
也许正是通过这种少投资或者不直接投资美国股票市场,所以可以避免股灾时,财富大幅下挫。
然而,尽管耶鲁基金极力避免亏损或者负数收益,在其过去的24年里,仍有一个年份的收益是负数,而且相当可怕的负数。2009年的 -24.9%, 当年道琼斯指数下跌了 -33.84% , 耶鲁基金的风险敞口几乎等同于美股。

6.2. 与美股道琼斯工业指数强正相关


Fig-3 耶鲁基金年度收益率与道琼斯工业指数

通过Fig-3的历史曲线图可以看出,耶鲁基金的收益率与道琼斯工业指数具有弱的正相关关系,相关系数为0.68。考虑到耶鲁基金按财年计算,而道琼斯工业指数按自然年计算,这个相关系数大致可以提升到 0.75~0.85, 几乎达到强相关的范围(>= 0.8)。毕竟国内外股权投资、绝对收益投资,最终都要流入证券市场。

尽管耶鲁基金极力避免股灾对投资收益的影响,也即追求稳健和绝对收益为第一位原则,2009年 -24.9% 年度收益率应该属于历史罕见的异常。这一亏损数据中,可能股灾并没有多大贡献,而耶鲁基金在资产配置中有大量的Real Estates(房地产),这些投资带来的巨亏,最终导致耶鲁基金历史上罕见的巨亏,从而使得耶鲁基金虽然隔离了股灾的风险,但没有预料到祸不单行地叠加了房地产巨亏!
从Fig-2中,我们也看到2009年后,资产配置中房地产的比例在逐渐降低。不过诡异的是,其后伴随多年的是年度收益率也在走低,可见随着风险敞口的缩小,收益似乎也逐渐降低。

通过更加多元化的资产配置,20年来,虽然历经证券市场的牛熊市,耶鲁基金当之无愧的基业长青,跑赢了道琼斯工业指数近一倍(11.94 vs. 6.7),也大幅跑赢了主要在证券市场淘金的中国社保基金和靠股灾大坑发财的中投公司的同期收益率。 

7. 年度、年化收益率分析小结-2

通过在 5.1、5.2节里,我们大致看到在证券市场赚钱是很难的,即便聪明绝顶且资金充沛,要想获得超出行业平均收益率,也不是容易的事。

通过证券市场获利的基本原则是高抛低吸,由于高低的相对性,实际操作起来要充分考虑各种因素进行判断,量化一下就是需要进行概率计算,在某种场景下,纳入各种考量因子,计算进行投资时的赢的概率。

经过对耶鲁基金投资的分析,我们在证券市场之外获悉多元化投资对整体收益率的影响,通过房地产、自然资源(矿产)等非金融市场的投资,可以放大投资收益。
正像硬币的两面,当房地产、自然资源遭遇行业危机时,也可能放大亏损。总体而言,多元化资产配置,收益率整体上要大于单一证券市场,可能是这个原因导致美国耶鲁基金24年来的年化收益率(11.95%)大于中国社保基金20年来的年化收益率(8.5%),大于中国中投公司12年来的年化收益率(6.54%)。

耶鲁基金是目前我们所考察长期投资年化收益率最高的对象。如有可能,我们希望再新开一篇继续这个分析,去看看股神巴菲特及其管理的投资公司的年化收益率情况。

—-

这是温习经济学著作的第六篇习作,之前的各篇附列如下。

  1. 写写年度收益率年均收益率和年化收益率-2 , https://ufqi.com/blog/income-rate-annuals-with-cic/
  2. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  3. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  4.  写写🏦存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  5. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/

—-

-R/j2SR , https://ufqi.com/blog/income-rate-annuals-with-yale/

《投资学》进阶阅读推荐必读之书.

发表在 社会生活 | 标签为 , , , , | 7条评论

得力彩色铅笔油性彩铅学生用专业手绘48色水溶性彩铅笔24色画画笔36色小学生安全无毒水溶款绘画素描儿童铅笔医用外科口罩一次性医疗专用口罩防尘透气成人三层防护透气医生床上电脑桌大学生宿舍上铺懒人可折叠小桌子家用寝室简约学习书桌京东制作

写写年度收益率年均收益率和年化收益率-2

前述写到全国社保基金投资年度、年化和年均收益率分析及其与同期中国央行M2的增长率对比( -R/H2SR,  https://ufqi.com/blog/income-rate-annuals/ )。大致小结为社保基金投资之所以牛到厉害,由于在2007和2015中国股灾时能够成功逃顶获得远超出平均水平的收益率;同时在2019、2020两个年份,分别抢到低点,然后又获得较高的收益率;以此赢得20年来年化收益率8.5%的美誉,跑赢同期中国央行M2的增长率年化6%。

行文到这里,我们想进一步地写写中国另外一个投资大亨:中国投资有限责任公司,中投公司,看看他的投资业绩。毕竟与全国社保基金200亿人民币起家不同,中投以2000亿美元起家。她的投资业绩的年化收益率也值得品读。

4. 中投公司境外投资12年来的年度、年化收益率分析

中投公司2007年设立,是国家主权财富基金,初始资金规模2000亿美元。其业务主要分三块:中国国际、中投海外和中央汇金。前两者主要在境外进行投资活动,中央汇金是各大国有大银行的大股东。

在中投公司的官网上有截至2019年的投资业绩数据( -R/G2SZ )。截至2019年,其累积年化收益率为 6.13% , 略低于全国社保基金的 8.5%。 不过中投公布的数据统计口径有两处差异: 1) 年度净收益率(刨去税金等其他?), 2)计算时间以公司成立日2007年9月29日起计算(不是自然年?)。

在新华网的一篇报道中提到“新华社北京(2020年)9月25日电(记者吴雨)中国投资有限责任公司25日发布年报显示,按美元计算,2019年中投公司境外投资净收益率为17.41%,投资收益额422亿美元。” ( -R/a2SQ )。
由于我们即将进行的是趋势分析,上述两点差异并不妨碍将要做的分析与讨论。

纵向来看,12年来,中投公司境外投资收益率颇为中规中矩,没有太突出超常的收益率,也没有明显跌份的亏损,波动区间小于社保基金的收益率。初步推测,可能跟海外欧美国家证券市场波动小于中国沪深证券市场有关。因为从公司要求和管理团队风格来说,都是谨慎操作——赚多少无所谓,一定不能亏太多。

循着这个思路,我们把中投公司境外投资年度收益率(净收益率)的变化与美国股市道琼斯工业指数做对比,或能窥见在这不错的投资业绩背后的一些逻辑或手法。

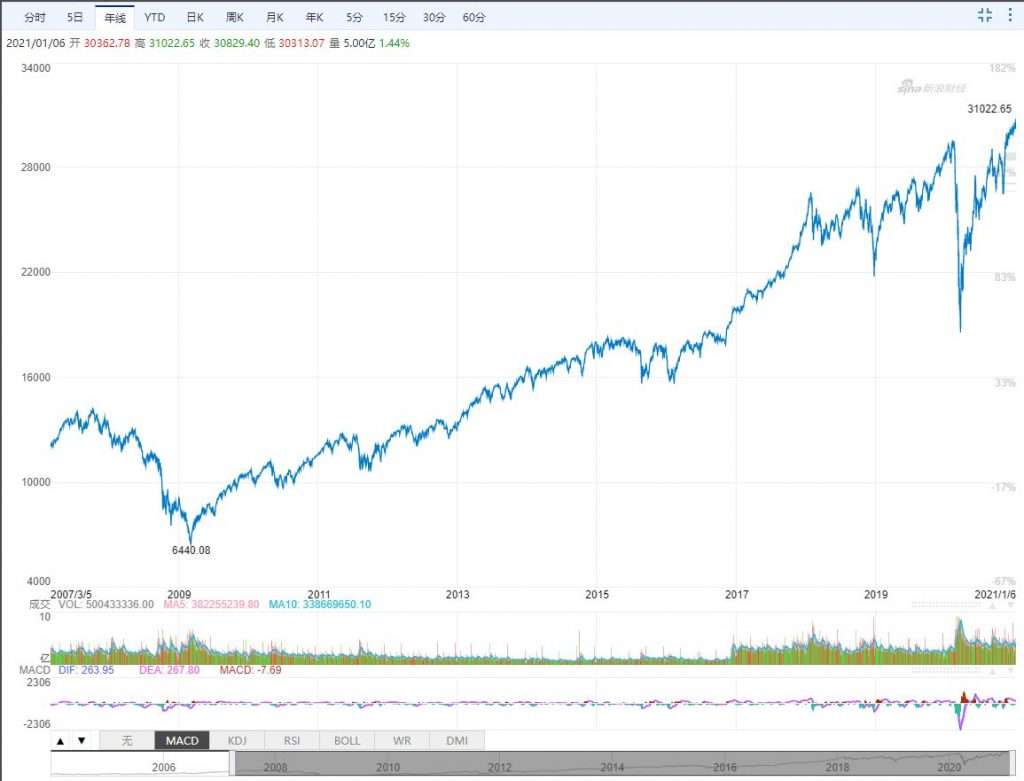
中投公司境外投资在2008-2020这12年里,2009-2010, 2017和2019,这四个年份表现不错,其年度收益率分别为 11.7%, 11.7%(两年一样的?), 17.59% 和 17.41%。如果打开道琼斯工业指数的历史曲线进行事后判断分析,大致可以看到:
1) 2009年的大涨是由于2008年金融危机挖下一个巨大的坑,道琼斯指数低至 6440点;
2) 2010年的高收益,是由于2010年中有坑,在10000点徘徊,而年末又成功拉起到11500点附近;

3) 2019年的高收益,是由于中美贸易战2018年挖下的坑, 2018年末低至 21800点左右,而2019年末到 29000点;
4) 2020年预计会是高收益年份,估算给到 10%, 因为新冠疫情,在2020年3月份砸出巨型天坑,道琼斯指数低至 18000点,而2020年年末成功拉起到 30000点。

5)故意将 2017年的大涨留在最后说,这一年没有坑,近乎直线拉升? 为何能实现躺赢?这12年里,2017年唯一实现躺赢的年份,也即买啥都赚。

可以小结: 中投公司过去12年里,有5个年头将是大赚,而这些年份里,靠股灾砸出坑的有4次——2008年金融危机一次,2018年中美贸易战一次,2020年的新冠疫情一次,2010年中的小坑,原因不详。难怪在新冠疫情导致股灾时,有证券业内人士称之为“黄金坑”。
对于这种体量无限大“弹药无限多”的机构投资者来说,不怕套的无限长,在面临每次股灾时,似乎都会在心底泛起某种“大发国难财”的想法。

相反地,在2011、2015、2008和2018年里,都是亏损,从道琼斯指数上看,当年都是有坑,而且在年末没有反弹起来。令人称奇的时,2008、2018等大盘指数几乎都是 20%以上的下跌,而中投公司却能及时止损或者成功逃掉?即便是 2011、2015的坑,事后看来,也很深,很吓人,中投公司境外投资是如何做到及时止损或者成功逃顶的?

未卜先知的研判?如果说像社保基金等机构投资者主要在国内证券市场进行操作的话,我们还可以阴谋论地臆想一下可能的操作空间。然而中投公司境外投资主要投向的是欧美发达国家成熟运作的证券市场,如道琼斯工业指数等,我们几乎无法再进行任何阴谋论的猜测。
也许真实情况,只有那些实际操盘人知道,那些被称之为精英的操盘手们知道如何在牛市获取超过大盘的收益,而在熊市避免太多亏损。往往后者避免亏损,比在牛市获取超常收益更重要。

如果再横向地对比社保基金的神奇操作,或者真相就是那看起来再朴素不过的道理:高抛低吸。
2007年道琼斯指数连涨3年到高点 14200点左右;2017年连涨2年到24600点左右,或许在大跌来临之前的几周、几日,精英高手们已经逃离了,此为高抛。2008和2018股灾时,或他们已经在股灾前空仓持币待购了。也许没有2008、2018的股灾,他们同样会抛售,然后等待下一个入场的机会。

2011年和2015年的坑,或有点意外,其前期并没有连续的大涨。而坑后当年也有反弹,所以略微亏损在情理之中。从上帝视角来看,如果当时精英操盘手们能够在坑底进行买入操作时,或许当年的收益率能够扭亏为正。


美国股票道琼斯工业指数2007-2020

5. 年度、年化收益率分析小结

5.1. 金融证券市场赚钱是很难的。
纵向的20年、12年跨度观察,横向的全国社保和中投公司笔投资业绩比较,都说明这一点,靠钱生钱,这种有点“不劳而获”的行当,很艰难。根据数据( -R/c2SP ,有福常在:  https://ufqi.com/news/ulongpage.446.html  ),1995年-2018年,中国25个行业的平均利润率不过8.35%,依旧低于GDP年均增速。同时期,货币M2年均增速为16.14%,GDP年均增速为8.87%。

无论是全国社保基金还是中投公司,他们的资金量、团队操盘能力,如果说他们是这个地球上是二流的,估计无人敢称为一流的。他们勤勉尽责,殚精竭虑地工作,每年也是有亏有赚,多年后看,所获得收益,也基本与25个行业平均收益差不多( 8.35% )。

最顶级的人才团队,最顶尖机构,所获得的成绩不过如此 ( 8.5% 左右 )。排后面的二流团队、二流机构又所获几何?三流团队和三流机构呢? 草台班子呢?资金和投研能力都排在末梢的个人散户又如何?

当我们分别品读了社保基金和中投公司近20年的收益情况分析后,再来听听时任中国人民银行党委书记、银监会主席郭树清先生的话( -R/l2SW , -Url4P ):
“在打击非法集资过程中,要努力通过多种方式让人民群众认识到,高收益意味着高风险,收益率超过6%的就要打问号,超过8%的就很危险,10%以上就要准备损失全部本金。”

是不是有新的体会和感悟,醍醐灌醒,振聋发聩?这真不是吓唬人的!我们最顶级的团队上不封顶的资金量,没日没夜累死累活地干,也才只有 8% 左右年化收益率,随便来个隔壁老王,就能承诺 8% 年化收益率?

一时一事上获得暴利或有偶然性,基业长青的数年之后,能有媲美全国社保基金和中投公司的年化收益率,差不多可以去跟他们PK了。那么多基金经理,10年以上年化 10% 以上的,仍是凤毛麟角,恰如最精英最顶级的全国社保基金团队或者中投公司的团队。

5.2. 年化收益率攀高的秘诀:高抛低吸
高和低都是相对而言,何处为高,何处为低?
相比前一阶段,上涨了 10% 算高吗? 下跌了 10% 算低吗?
10% 不算的话,那 15% 呢? 20% 呢?
哪个算是高,又为何是?

另外,相比前一阶段,是前一天,两天,三天,一周,两周,三周,一月,两月,三月,半年,一年,两年?

即便是知道了此处是高不是低,或者是低不是高,那经济学中股价随机游走不可预测的魔咒又在时时响起…

于是,终极地,我们回到概率论和博弈论等上了。举凡知其不可为而为之,莫不是概率论或博弈论等,区别可能是,有的人赌的大,1%的胜率,也押上 90%的筹码;有的人堵的小,90%的胜率,只押上1%的筹码。

我们猜测,全国社保基金团队和中投公司境外投资团队,可能会 60% 以下的胜率不考虑押注,在有 7~80% 胜率时,也只押上 2~30% 的筹码。

—-

这是温习经济学著作的第五篇习作,之前的各篇附列如下。

  1. 写写年度收益率年均收益率和年化收益率, https://ufqi.com/blog/income-rate-annuals/
  2. 治大国若过小家——写写王朝兴衰更替背后的经济账, https://ufqi.com/blog/political-reform-country-vs-home/
  3.  写写🏦存款利率贷款利率和负利率, https://ufqi.com/blog/captial-rate-and-minus-rate/
  4. 写写1929年美国经济大萧条与2020年美国股市大跌, https://ufqi.com/blog/us-1929-economic-crisis-2020-stock-shock/

—-

-R/b2SO , https://ufqi.com/blog/income-rate-annuals-with-cic/

《投资学》进阶阅读推荐必读之书.

发表在 社会生活 | 标签为 , , , , , , | 9条评论

UfqiFina有福金融UfqiWork有福工坊UfqiNews有福常在Google Books