
2023-12-31 , 10563 , 116 , 238
战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-55:第11章 华尔街-地球上最大的赌场-3
我还从这次失败的白银投资中认识到,当投资客户和销售员、投资发起人的利益不一致时,投资客户们最好谨慎行事。
股东和经理人之间的冲突是金融界最广为人知的问题之一。
那些被自利的首席执行官和董事会 “抢劫”的持股人对这一惨痛的教训更是印象深刻。
在 “市场先生”教给我了这些知识后,我开始怀疑,那些金融学家声称的
“市场上的任何投资优势都是有限、微小并且短暂的,只有最聪明或者消息最多的投资者才能抓住这些优势”
可能是正确的。
如同人人都告诉我赌博不可击败,所谓的“共识”再一次向我抛出橄榄枝,诱惑我像别人一样去接受这些观点。然而,我也再一次决定亲自一探究竟。
1965年6月,我开始重新自学经济、金融和市场。
我订阅了一本有关普通股认股权证的小册子,然后坐进休闲折叠椅开始研究这种金融产品的机制。我未曾想到,这竟是灵光乍现的一刻。
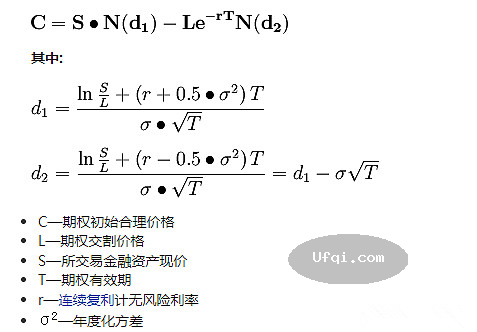
小册子里解释说普通股认股权证是公司发行的一种证券,持有者有权在有效期内以特定的价格(通常被称为 “行权价格”)购买该公司的股票。
比如说,1964年斯佩里兰特(Sperry Rand)公司发行了认股权证,持有者可以在1967年9月15日以前以每股28美元的价格买入公司的普通股。在权证逾期前的最后一天,如果股票价格高于28美元,那持有者就能用每份权证加28美元兑换一股。
这就意味着每份权证的价值是实际股价和每股28美元之间的差值。但如果股票价格不到每股28美元,那么显然用市场价格直接购买股票要便宜得多,此时权证就毫无价值。
权证有些类似于彩票,在过期前不管股价有多低,总是有价值的,只要股价依然存在一定的概率超过行权价格,持有者就有机会把权证 “变现”。

余下的时间越多、股价越高,权证的价值就越大。不论财务报表或者公司事务有多烦琐复杂,这两种证券产品(股票和认股权)的价格总是遵循这种最简单的关系。
我的脑海里很快形成了一个粗略的概念,来关联股票价格和权证价格。
因为这两种产品价格上升下降的趋势总是相同的,我开始想到使用“对冲”这一重要理念:
利用被误估的权证价格来获取利润,同时还可以降低风险。
想要形成对冲,需要两种价格变化趋势相同的证券产品,而且它们在价格上相对要有一定的差价,比如权证—股票这种组合,当然组合不仅限于这两者。
有了这两种产品,一边买入被低估的证券,另一边做空被高估的证券,如果买入和做空的比例选择得当,那么不管两者的价格如何波动,两边的收入和损失都大致上会相互抵消,即相互对冲。到最后两者间差价消失的时候,就可以关闭交易结算利润了。
就在冒出对冲权证和股票这个念头后不久,我们一家就开始打点行装从新墨西哥州立大学搬到坐落于南加州的加州大学欧文分校。
在拉斯克鲁塞斯的4年是一段难忘的回忆,我学到了更多的数学知识、指导了不少天资聪颖的博士生并且在数学学术期刊上发表了一系列研究成果。不过搬到南加州地区能够让我们的4个孩子经常见到他们的祖父母和其他亲戚,我们也住得和旧友们近些;
从个人角度来说,我也更欣赏加州大学欧文分校注重学生和教职工在交叉学科领域间合作的这一理念。
1965年9月,我在加州大学欧文分校担任新教职的第一天,信息和计算机科学系的主任朱利安·费尔德曼就来了解我最近的研究内容。
我向他描述了有关于权证价值理论和对冲的想法,费尔德曼向我介绍说,他认识一位新来的经济学家希恩·卡索夫(1928—2005),希恩的博士论文就是有关权证和对冲理论[7]的。
早在1962年他就发现了类似的概念,并且已经利用对冲的手法做空了被高估的权证,在短短3年间就成功地让自己的10万美元本金翻倍。
我意识到两人合作会大大加快我们研究对冲投资理论和技巧的速度。
我和卡索夫从此每周都会见面,在一起粗略估计权证的实际价值,很快我们找到了相当一部分被高估的权证。做空它们就能获利,而想要做空证券产品,你需要通过经纪人从那些拥有产品的人手里 “借贷”一定的数额,才能在市场上把它们卖掉。
当然,之后不论产品价格如何变化,你都必须履行合同义务,购入相同数额的产品来偿还你的借贷标的。如果购回的价格低于卖出的价格,你就能赢钱;反之,你就输钱。
UfqiLong
做空价格被高估的权证总体上是盈利的,但风险非常大。买入股票也是如此。不过当我们对冲权证和相应股票的时候,两者的风险大部分会相互抵消。
在用历史数据进行模拟测试时,我们的年优化策略达到了25%的年回报率,并且风险非常低,即使用1929年经济大萧条时期的数据回测结果也是如此。
我们一边研究对冲理论,一边亲自投资对冲权证,而实际获得的年回报率也是25%。
我和卡索夫在1966年年末共同编写了新书——《击败市场》(1967年兰登出版社出版),在书中,我们详细解释了投资策略并给出了对冲的实际数字结果,还把这种方法延伸到更多金融产品上,包括可转债等。
像21点一样,我有诸多乐于向大众分享我们的研究发现的理由:
第一,不管我是否发表这些结果,早晚都会有人发现同样的方法;
第二,科学研究本身应当为全人类的利益服务;
第三,我并不只有这一个发现,我会不断产生更多新想法。
尽管和卡索夫的合作颇具成效,但我和他在建立对冲投资的理念上有完全不同的概念,最终我们两人在完成《击败市场》[8]这本书后就结束了合作。
希恩作为一名经济学家,认为通过他对公司运营的理解,可以脱离中性对冲机制。中性对冲不论市场价格是升是降,都能给出比较平衡的保护方案以减少损失。
他希望通过调整买入和做空的比例,根据自己对市场价格的分析让对冲更倾向于价格上升或者下降趋势。鉴于我在选择股票上有过糟糕的经历并且缺乏分析公司运营的背景知识,我更喜欢保守的对冲方案,希望尽可能降低价格波动带来的风险。希恩离开后,我继续研究自己的理论并投资于相应的对冲组合。
(未完待续, To be contd)
🔗 连载目录
12. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-11:第2章 科学的游乐场-2
13 14 15 1624. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-19:第3章 物理和数学-6
25 26 27 28 29 30 31 32
36. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-32:第6章 羊羔的胜利-5
37 38 39 40 41 42 43 44 45 46 4748. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-47:第9章 轮盘赌预测机-2
50. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-47:第9章 轮盘赌预测机-4
51. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-47:第9章 轮盘赌预测机-5
52. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-52:第10章 其他赌博游戏的优势
53. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-52:第10章 其他赌博游戏的优势-2
54. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-52:第10章 其他赌博游戏的优势-3
55. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-55:第11章 华尔街-地球上最大的赌场
56. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-55:第11章 华尔街-地球上最大的赌场-2
🔴 57. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-55:第11章 华尔街-地球上最大的赌场-3
58. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-55:第11章 华尔街-地球上最大的赌场-4
59. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-59:第12章 沃倫巴菲特的牌
60. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-59:第12章 沃倫巴菲特的牌-2
61. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-59:第12章 沃倫巴菲特的牌-3
62. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-59:第12章 沃倫巴菲特的牌-4
63. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-63:第13章 合伙
 64. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-63:第13章 合伙-2
72. 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-72:第15章 潮起…
73 74 75🤖 智能推荐
 与女儿谈金融-121: 投资的阿尔法值 alpha 与 贝塔值 beta
 各类资产之间投资收益与指数相关性-4: Investment Returns by Asset Class: 1985~2024
 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-上部
🔥 相关精选
 战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-5:第17章 调整时期-3
战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-13:第19章 低買高賣-4
战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-38:第27章 资产配置和财富管理-3
战胜一切市场的人-Edward Throp:从賭城拉斯维加斯到金融华尔街-13:第19章 低買高賣-5