金融证券交易的市场中性风险对冲的投资策略5/5

资产配置(分散)是投资过程的核心环节,是投资收益的最大决定因素。
— 耶鲁大学基金投资经理大卫-史文森 David Swensen

这是一个编外篇,原本计划写作了四篇的系列《金融证券交易的市场中性风险对冲的投资策略4/4》( https://ufqi.com/blog/risk-hedge-and-market-neutral-with-ai-cycle/ ) 一年前的2024年02月已经完成了,但是鉴于阅读和思考不断深入和一年多来 有福金融 UfqiFina 的优化进步,发现有必要补充多一篇来描述“市场中性风险对冲”这一宏大的叙事主题。

这个系列的此前四篇分别是 中國上海青山金屬鎳期货套期保值的操作1/4,清华大学水木社区BB中的多位股票操盘手从时间维度上进行风险对冲的操作案例2/4量化投资大师爱德华O索普利用股票现价和期权定价从空间维度上进行风险对冲的案例3/4,系统分析和小结前三篇的案例共性、背后的理论支持和可资参考的投资实践指导4/4。这些都是在投资的某一个局部、微观的层面构建市场中性风险对冲的投资策略,运用得当即可抵御单一市场波动,在最低收益的保障下追求投资收益最大化。

如果需要再多加持一层,就是跳出单一市场,站在更高的视角去对抗和规避单一市场系统性风险,在多品类资产和跨地区平衡方面多做文章。同时,当我们考虑分散投资不把鸡蛋放入一个篮子里时,还需要明白多品类资产的相关性。如果在单一市场内,分别买入多支相关性系数很高的股票,并不是真正意义上的分散投资。
这个系列附加的编外篇就此展开一些说明,这是研读经济学的第三十九篇习作,之前各篇罗列在文末供参考。

A1. 多品类资产与广义投资组合

在2025年乙巳蛇年春节前夕的此前一篇Blog中,我们在 “2W. What 买什么? 品类众多” ( https://ufqi.com/blog/investment-by-5w1h/ )一节中讨论了,可以配置的资产多种多样,同时在接下来的一节中 “3W. Where 哪里买? 政治与经济紧密联系” 又有全球各个地区的各类市场可以参与,两相叠加,似乎投资的视野一下子就开阔、空旷、高远、宏大了很多。

有了各种可以选择的资产——股票、债券、大宗商品、货币市场、房地产及楼市REITs等,有了各个国家和地区——中国、亚洲、美洲、欧洲等等,投资的含义再也不局限于只能是在中国内地买卖股票这一单一的行为了。多品类资产结合跨地区投资,可以组合出千变万化的投资组合。
恰如开篇提到的分散投资组合是成功投资的关键环节之一,耶鲁大学基金的成功也可以佐证这一点。

…耶鲁捐赠基金(The Yale Endowments)的资产规模却不断扩大,从他( David Swensen )上任之初的13亿美元,增长到2019年6月的303亿美元,增长了22倍多,过去10年的年化收益率为11.1%
过去24年(1997-2020)里,巴菲特领导的Berkshire投资年化收益率为10.15%(10%),比耶鲁大学基金的同期年化收益率 11.94%(12%)略低。…

投资大师沃伦巴菲特曾经在在1962年附近的股东信中的一个篇章“我们的投资运作方法”,概况地列举了他的三类投资组合;以及在2012年致股东信中布道了普通投资者可供选择的三类可投资资产。 

由此更新我们的认知,分散投资不只是多买几支股票,实际上是全球范围内多品类资产风险对冲、跨地区资产平衡。既要在单一市场内有高科技股票、消费类股票,也要有债券和大宗商品配置;既要有中国境内证券资产,也要投资亚洲、欧洲、美洲的境外市场。
根据这个系列的前四篇的论述,我们努力在单一市场内实现了市场中性风险对冲的投资策略,而经此全球多品类跨地区的资产分散配置,可以追逐更加高速成长的投资品类和地区市场——顺水行舟而非逆流而上——从而继续增大盈利的概率、提升获利的收益率。

B2. 单一市场系统性风险与投资品相关性系数
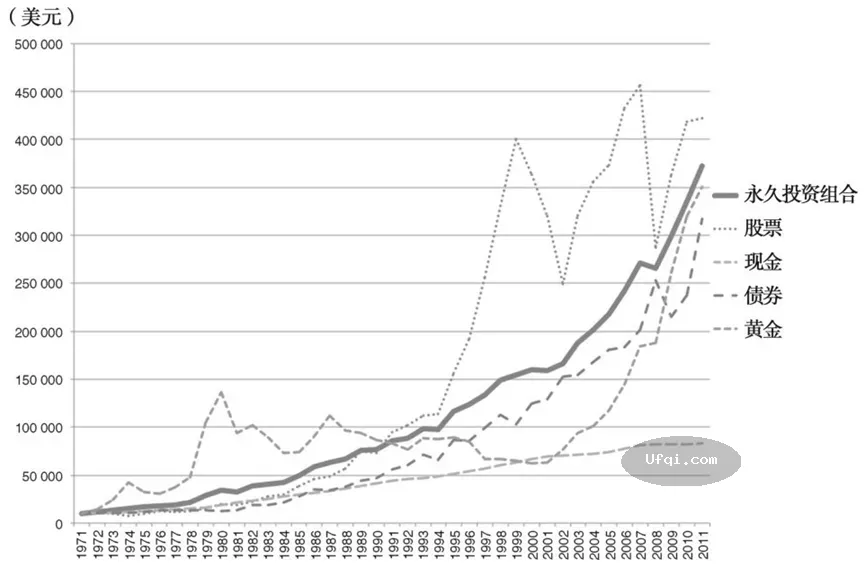
多品类资产对冲分散风险投资策略
永久投资组合:主要是将股票、债券、现金、黄金四类资产各配置25%,定期再平衡.

第一节中,我们说分散投资,侠义上的说,就是在单一市场多买几支股票。其实这是一种错误的认识和做法,多买几支股票比单一股票听起来是分散了资金,但并没有分散投资风险!

分散投资是降低风险的重要方法,而能否真正实现风险分散的关键是投资标的相关性系数。
相关性系数越低,风险分散的效果越好。投资标的相关性系数是指两个投资标的在某个区间内涨跌相似性(同步性),如果二者同涨同跌,表示它们高度相关,二者涨跌越不同步,表示相关性越低。

相关性的大小可以用相关系数(通常用 Pearson Correlation Coefficient , 皮尔逊积矩相关系数 表示 )衡量,相关系数取值范围从-1到1之间。-1表示二者涨跌完全相反,1表示二者涨跌完全同步,0表示二者没有关系,完全独立。在相关系数为正数的情况下,值越大表示相关性越高,值越小表示相关性越低。
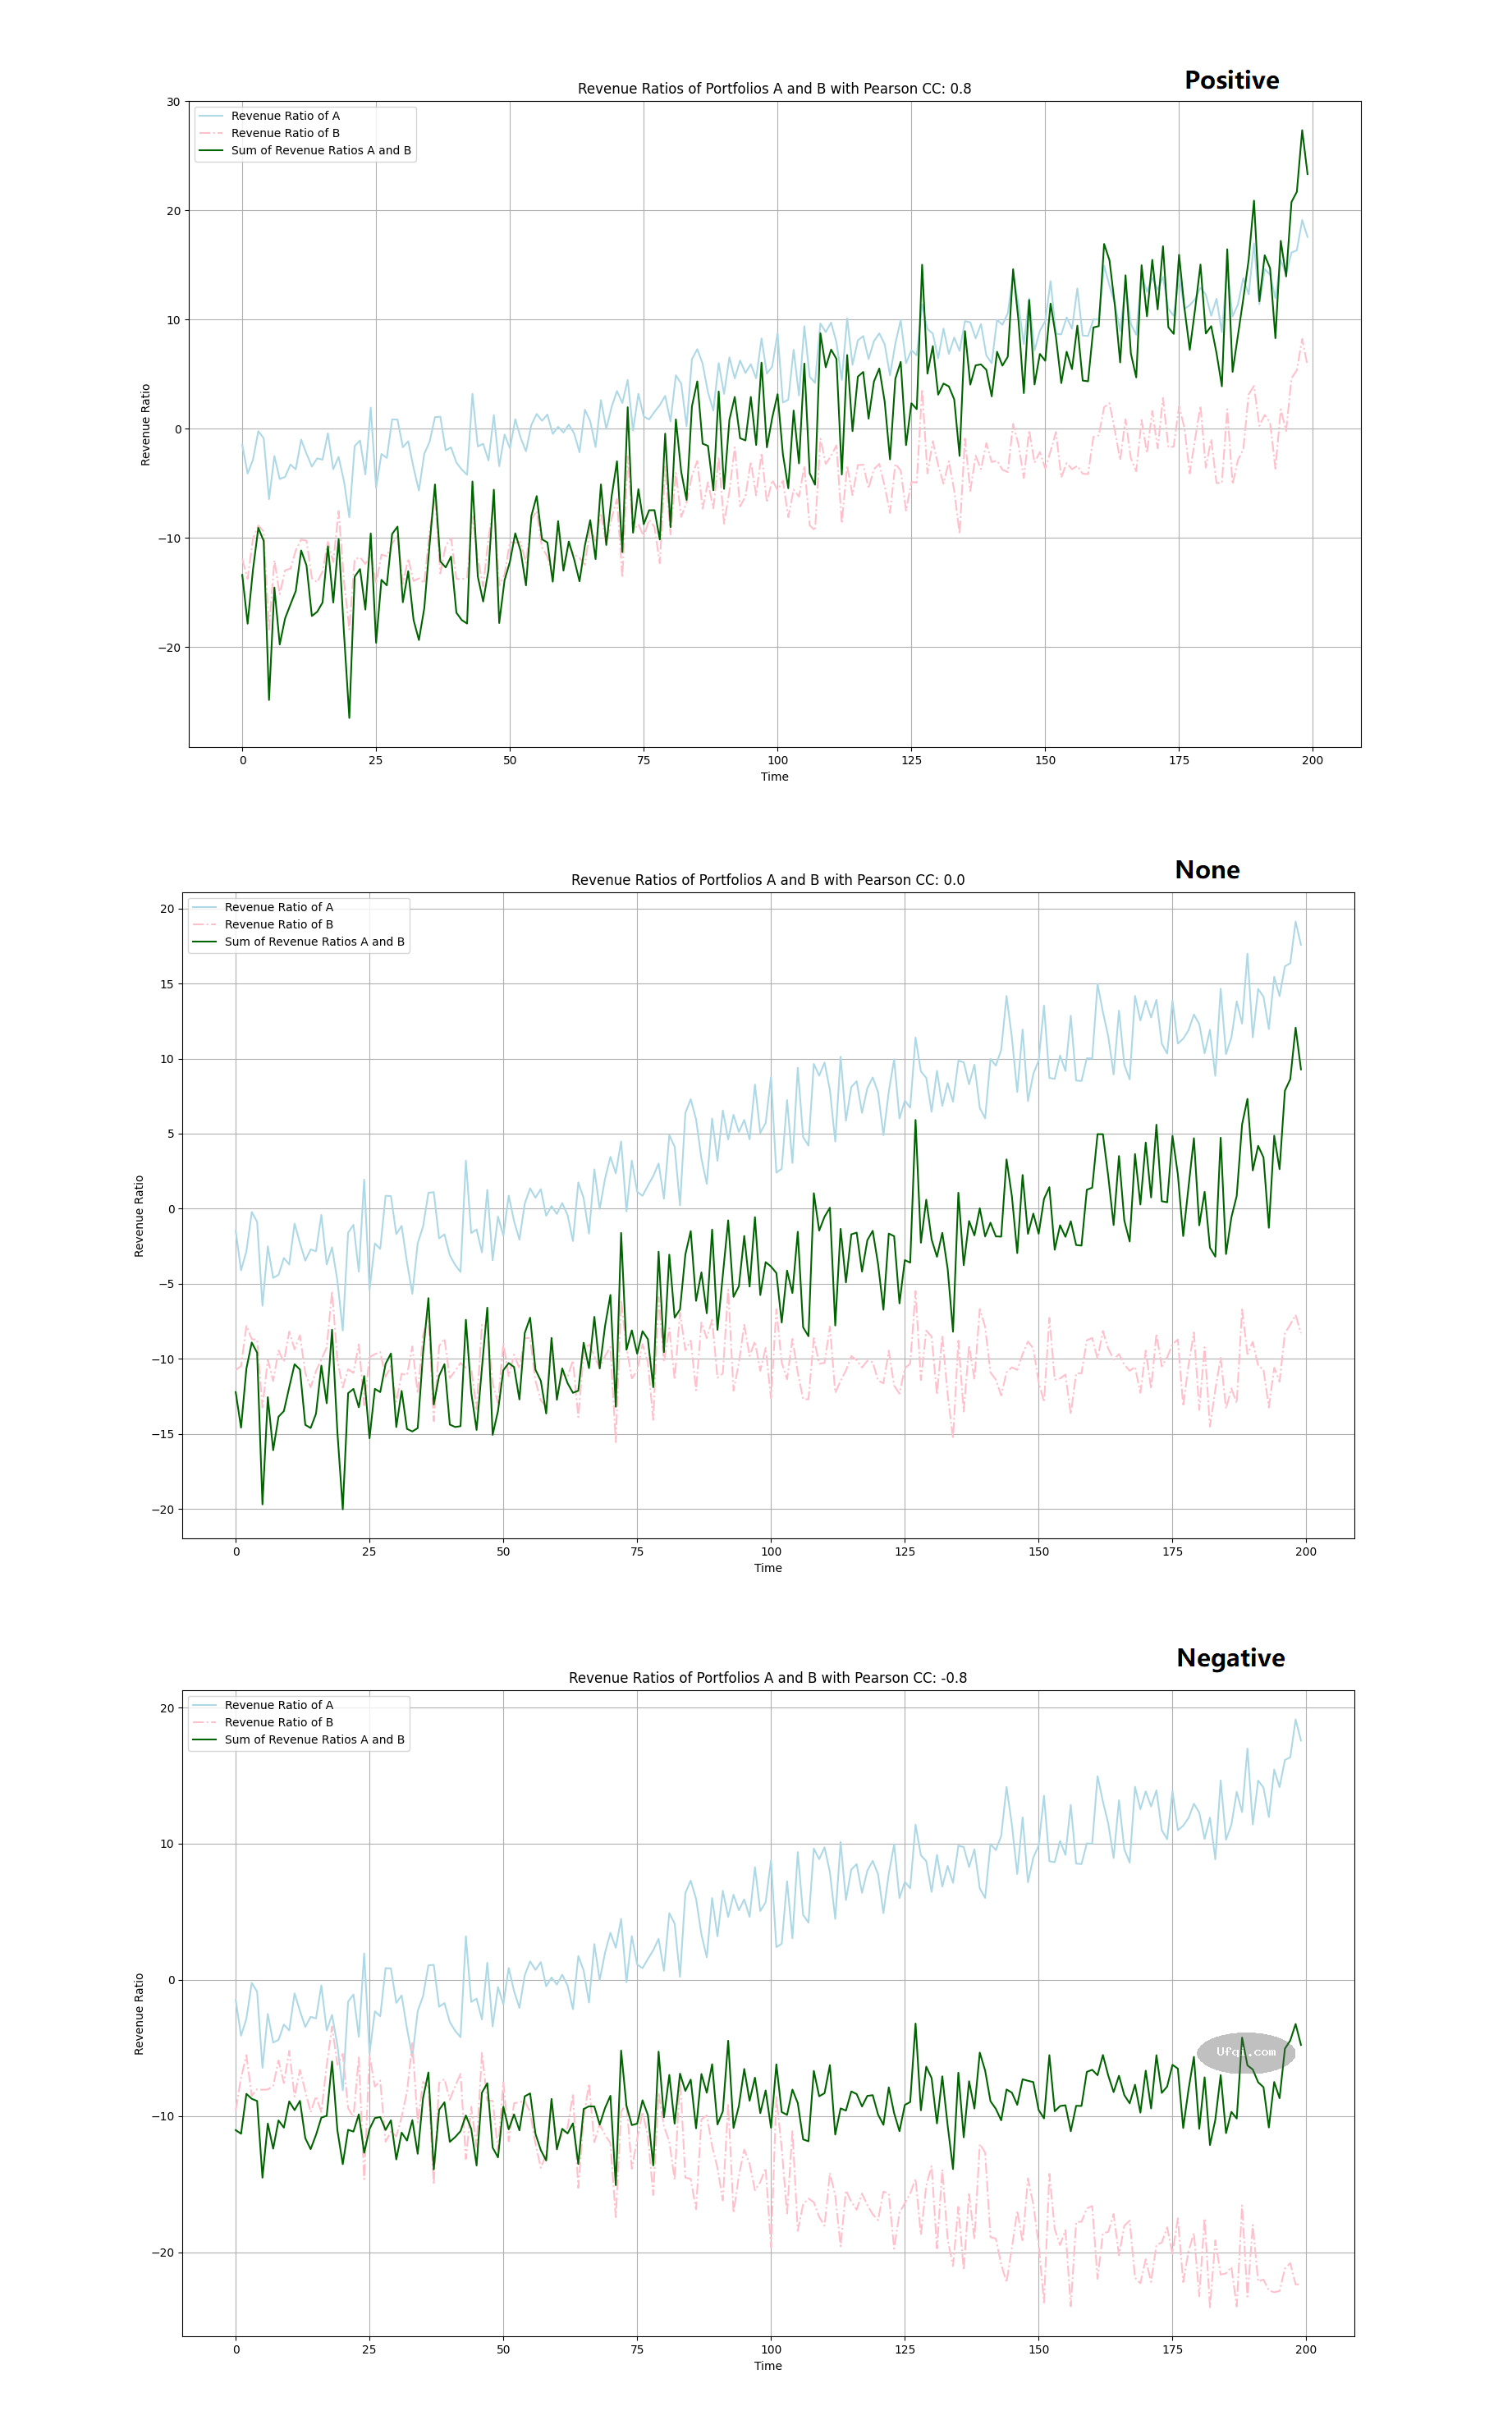
Pearson Correlation Coefficient 相关性系数

我们在 有福常在 UfqiLong 上有个专题系列,收集了关于多品类投资品及跨地区资产平衡各个组合的相关性系数( https://ufqi.com/news/ulongpage.12429.html )。
基于(2021年)过去5年数据,如果认为两只指数的相关性小于0.5时低相关:
沪深300、标普500、黄金、国债 这4大类资产,这4类资产相互之间相关性小于0.5。
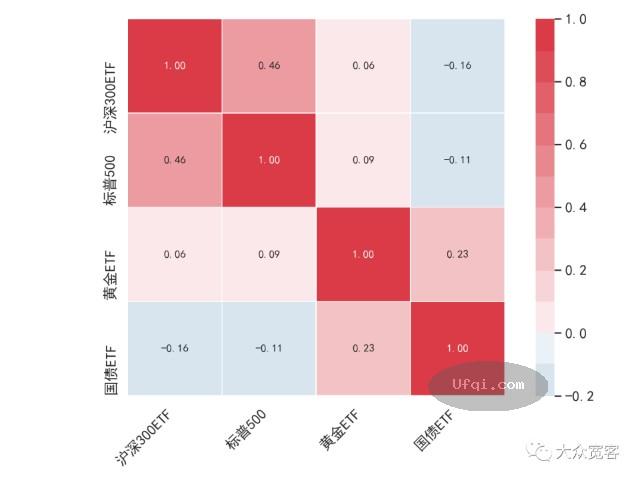
沪深300、标普500、黄金、国债 这四大类资产各不相关

C3. 有福金融 UfqiFina 资产配置全局投资实践

经过此前两节的讨论,我们可能从本质上认识到分散投资的真实含义,那就是将资金投资到相关性系数很低,涨跌规律各不相干的多品类投资品跨地区资产中去。

从这个系列此前四篇来看,既然在单一市场我们能够实现市场中性风险对冲的投资策略,为何还要折腾多品类资产对冲和跨地区资产平衡呢?
答案是再多加一层保险,进一步提升获利的概率和收益率,在牛市的大潮中顺势而为,而不是在熊市的背景下逆流而上。

很多投资渠道和理财软件都能够为投资者提供一揽子投资品供人选择。比如在 有福金融 UfqiFina 上,我们通过数据筛选,制作了“基金大盘” ——全球多品类资产和跨地区资产并排列入一个统一的数据标准下 ( https://ufqi.com/index.jsp?mod=financefund&act=list&searchPolicy=sp6 ),供各位投资人遴选甄别,选择相应处于牛市的投资品,择机买卖。
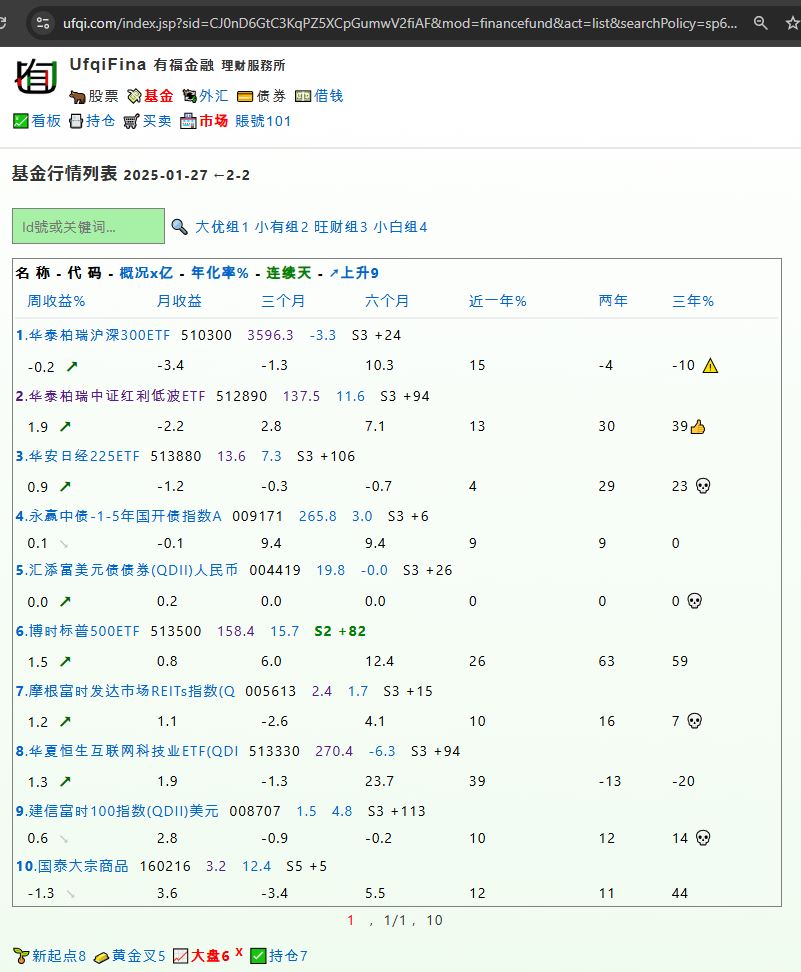
有福金融 UfqiFina 基金大盘行情

同时在我们的历史数据回测和基金评选打分时,也考虑到相关性系数,当投资人选择太多相关性系数太高的投资品时,给予提醒——注意分散资金和分散风险的区别!

这是研读经济学著作的第三十九篇习作,之前的各篇附列如下。最近的附列在前。

  1. 用 5W1H 方法思考证券投资与资产管理, https://ufqi.com/blog/investment-by-5w1h/
  2. 证券市场投资持仓与赌博中的凯利公式 Kelly Criterion , https://ufqi.com/blog/kelly-bet-with-security/
  3. 证券股票市场熊市中谁在买入? https://ufqi.com/blog/who-buy-in-bearish-stock-market/
  4. 金融证券交易的市场中性风险对冲的投资策略4/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-ai-cycle/
  5. 金融证券交易的市场中性风险对冲的投资策略3/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-edward-throp/
  6. 金融证券交易的市场中性风险对冲的投资策略2/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-smth-bbs/
  7. 金融证券交易的市场中性风险对冲的投资策略1/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-in-investing/
  8. 金融證券投資中的内幕消息 Inside Information , https://ufqi.com/blog/security-martket-inside-information/
  9. 風險對冲基金兩頭下注對賭投資的穩贏策略–最大化最低收益 , https://ufqi.com/blog/hedge-fund-win-max-minimal-income/
  10. 兩種成功商業策略之一:從低成本低價格中開創品牌, https://ufqi.com/blog/strategic-routines-to-succ-with-low-cost/
  11. 11~38暂收起略过,请从上一节进入查询查看。
    —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , | 8条评论

显白黑茶色蓝黑色板栗色三元牛奶李宁体育用品汽車老司機

用 5W1H 方法思考证券投资与资产管理

投资是一个定义模糊的名词,投资活动或者工作本身也是一件指代不明的行为。
严格意义上说,从沃伦巴菲特视角,投资就是放弃眼下的享受和消费让渡一部分资金购买权给予其他标的物,以期在未来换回资金获得更多的购买力。投资活动就是完成这一目标的各种行为总和,或者确切地说,投资既不是科学,也不是艺术,而是一项工程,很有技术含量的金融工程。
所以,我们可以用做工程管理的思维来对待投资,比如下面我们将用项目管理或者工程管理里的 5W1H 来思考投资过程中的各个环节。这不是教科书,而是近十年来的实践小结和思想汇报。
这是温习经济学著作的第三十八篇作文,之前各篇罗列在文末供参考。

传统方法论里的 5W1H 是指:
Who, What, Why, When, Where 和 How,
分别对应讨论一个项目或者工程时,谁去做,做什么,为什么要做,何时去做,在哪里做 和 用什么方法怎么干。

本文即将讨论的是将 5W1H 的思考引入到证券投资领域,这里的5W1H做了稍微的调整:
Who, What, Where, When to buy, When to sell 和 How much,
这里的指代分别是在做投资时需要考虑的我是谁(本金多寡)、要投资什么标的物,去哪里投资,何时买,何时卖,以及 每次买卖多少。

1W. Who 我是谁? 投资本金的多寡及个体承载风险的大小

进行证券投资的第一步就是要对自身有个大体上客观的认识,人性、品行等虚无的东西不好量化,暂且可以略过,毕竟可以在此后跌宕起伏险象环生的投资生涯中进行磨砺。
个体有多少可投资的本金却是有个准确数字的。个体有多少本金进行投资是有明确要求的。如果没有本金,就妄谈进行证券投资了。
投资大师 沃伦巴菲特( https://ufqi.com/news/ulongpage.8178.html ) 就非常厌恶借钱进行投资,同时他甚至对自己投资的企业,也不喜欢举债进行经营的。说白了,要进行投资,首先是个有钱人,然后再考虑进行证券投资。

甚至,只是有钱还不够,不但不能借债加杠杆,也不能动用这笔即将进行投资的本金。这就是另外一位投资大师 彼得林奇( https://ufqi.com/news/ulongpage.12290.html ) 所说的,要用“闲钱”进行证券投资。这里的“闲钱”,就是字面本身的意思,闲置不用的资金。

用闲钱进行投资的另外一层含义是说,个体可以承载的风险就是这笔闲钱对应的量级,亏完了都打水漂,不会影响身家性命。还可以再攒钱,以期重头再来。如果不是闲钱而是医疗、养老、子女教育的钱,甚至是借来的钱,几乎很难全身而退,更诳论东山再起了。

2W. What 买什么? 品类众多

证券投资标的物品类繁多,而且各个不同,差异非常明显。就目前2025年中国及全球的经济格局来说,我们至少可以投资的品种包括:
a1. 股票,
a2. 债券,
a3. 货币基金及等价物,
a4. 大宗商品现货及期货,
a5. 房地产楼市及REITs,
a6. 外汇(中国汇率管制)。

投资哪一种证券标的物?这是非常关键的选择之一,也是非常烧脑的行为,每一品类的投资品都具有鲜明的特征,既有可取的一面,也有不足的一面。
同时,每一个品类下面又更多的细分下去,比如股票投资,又可能细分为各个主题、各个概念、各个风格等。

进一步地,如果不只是选择其中一种,而是选择两种以上的投资品,该如何做比例配置?如何规避单一市场系统性风险( https://ufqi.com/news/ulongpage.12537.html)?
再则,在投资品选择方法上,是师从基本面价值分析,还是技术派图形分析?

所有这些都是问题,都必须回答和抉择,而且都是模棱两可的,没有是非解,只可能有局部最优解的问题。仅此一个问题,可能难倒一个较真的投资人。幸好的是,在 有福金融 UfqiFina ( https://ufqi.com/index.jsp?mod=finance )可以通过基金板块,同时关注前五类资产的价格行情走势。

3W. Where 哪里买? 政治与经济紧密联系

中国股民甚至证券投资界流行着一个段子句式说,“投资要去正规(国家)市场”。中国著名经济学家 吴敬琏 ( https://ufqi.com/news/ulongpage.10362.html )先生曾经痛斥中国的股市连赌场都不如,庄家可以看散户的底牌。中国近十年股市指数徘徊不前,似乎也印证了经济学家的预言,于是也有了投资人自嘲地说 “投资要去正规(国家)市场” 。

股民说的正规市场,大致是说美国的证券市场。这是有背后的原因的:经济与政治是高度捆绑的,如果在一国政治不透明,怎么可能期待证券市场透明呢?类似皮之不存,毛将焉附?
如果一个国家的权力是不受制约的绝对权力,怎么能保证这种权力不染指该国的证券市场,导致其证券市场是人为控制的涨跌、一部分人对另外一群人的掠夺?

去哪里买?在一些国家可能是不需要考虑的问题,但就2025年的中国证券投资人来说,是必须慎重考虑的问题之一。

4W. When to buy 何时买? 投资择时

证券投资品的价格实时上下波动,这是其本性。在选择买入时机上,也大有学问。

我们都知道,证券投资稳赚不赔的方法是低买高卖,可是啥时候是低呢?啥时候又是高啊?要知道几乎任何投资品下跌过程中低不保底,上涨过程中又是上不封顶。哪里是可以称得上的低,或者高呢?

但现实情况时,我们必须在不知道是高是低的情况下,进行冒险。于是基于这种假设,开始寻求各种支撑的理由,比如左侧交易/右侧交易,比如PE估值方法,比如华尔街 斯坦维恩斯坦( https://ufqi.com/news/ulongpage.3377.html ) 的四阶段方法。
甚至,选择困难症患者确实无法择时,就无脑随时买入,或者定期买入。没预料的是,这种无脑买入,如果碰上合适的标的物,居然能战胜大部分人。比如有个定投红利指数的投资策略( https://ufqi.com/news/ulongpage.11629.html ),就是从不择时,总是定投。
当然,战胜指数,战胜大多数人并不是证券投资的目的,如果即便排名靠前了,但还是亏损的,则这个“战胜”是没有意义的。

在择时方面,通常抄底的人和追高的人,都互相看对方是傻子。其结果也往往是新手死于追高,而老手死于抄底。

5W. When to sell 何时卖? 止损止盈

证券投资领域的故事太多,“会买的是徒弟,会卖的才是师傅”,这就是一个例子。

直觉上,或者某些数据统计上,大多数人在买入一笔资产时,并没有考虑到卖出的情形。也即,多数生瓜蛋子在做投资时,都一步登天地进入了股神沃伦巴菲特的段位——要么不买,要么买了之后就希望终身持有。

这种没有止损止盈的投资策略有极其严格的适用范围的。更常见或者更靠谱的是要设定止损止盈点位,普通人的赢钱策略里,更应该像中国股市第一人阚治东的“阚二毛”——赚两毛钱就跑。

每个行业都有周期,行业内每个企业也会经历生老病死,最后退市,真正百年基业的,凤毛麟角。这些百里挑一万里挑一的常青树,也只存在与政通人和的大环境里,如果政权不稳战争四起,证券投资也是痴人说梦。

没有考虑卖出的情形(止损点/止盈点),就不要贸然买入,这对大多数普通人来说,是一种最好的保护。
有福金融 UfqiFina 上,我们使用历史数据进行回测发现,最优的投资策略里,相比于看到下跌就卖出(动态),期满就卖出(定期)能获得更大的回报收益。

1H. How much 买多少? 持仓位管理

修习掌握了证券投资的 5W 可能仍然无法获利,根据所拥有的本金,按照一定的比例划分一部分资金进行每笔投资也需要仔细衡量。这涉及到证券投资中最重要的板块之一——持仓位管理。

从基本面上来说,如果在一个熊市下跌的市场里面,无论如何不要重仓,而应该轻仓,甚至是清仓。证券市场熊市就相当于沼泽地,越是挣扎折腾,可能更快地陷入更深的危险。相反的,在牛市初期,应该全仓满仓买入待涨。

从技术面来说,每次的每笔资金投入,都是有公式可以具体计算得出,比如 凯利公式( https://ufqi.com/blog/kelly-bet-with-security/ )、利弗莫尔分批次投注等等。
甚至,根据投资品技术指标,逐个进行衡量,比如投资品的性价比,夏普比率,Sharpe Ratio高的进行多投,低的进行少投。

以上,只是笼统而又概况地将投资涉及到的方方面面提纲挈领地罗列出来。如果要认真深入地探究,每个小题或者分支下面,都可以再次地进行宏篇大论。而且如果进行文献检索的话,各个细节名词下,也可以用汗牛充栋来形容前人在其中的精耕细作。
毕竟,证券投资这个行业,也算是传统行业,而且是智力高度密集、竞争日渐加剧的行业。

希望这些 5W1H 能够警醒自己在未来不要犯低级错误,若对其他后生小辈有帮助,则善莫大焉。

这是温习经济学著作的第三十八篇作文,之前的各篇附列如下。最近的附列在前。

  1. 证券市场投资持仓与赌博中的凯利公式 Kelly Criterion , https://ufqi.com/blog/kelly-bet-with-security/
  2. 证券股票市场熊市中谁在买入? https://ufqi.com/blog/who-buy-in-bearish-stock-market/
  3. 金融证券交易的市场中性风险对冲的投资策略4/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-ai-cycle/
  4. 金融证券交易的市场中性风险对冲的投资策略3/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-edward-throp/
  5. 金融证券交易的市场中性风险对冲的投资策略2/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-smth-bbs/
  6. 金融证券交易的市场中性风险对冲的投资策略1/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-in-investing/
  7. 金融證券投資中的内幕消息 Inside Information , https://ufqi.com/blog/security-martket-inside-information/
  8. 風險對冲基金兩頭下注對賭投資的穩贏策略–最大化最低收益 , https://ufqi.com/blog/hedge-fund-win-max-minimal-income/
  9. 兩種成功商業策略之一:從低成本低價格中開創品牌, https://ufqi.com/blog/strategic-routines-to-succ-with-low-cost/
  10. 政治政體對經濟財富的影響, https://ufqi.com/blog/political-structure-pair-fortunate/
  11. 11~37暂收起略过,请从上一节进入查询查看。
    —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , , , | 5条评论

迪士尼母婴显白黑茶色蓝黑色板栗色三元牛奶李宁体育用品

人民网原总裁廖玒二三事

年终岁尾,免不了回顾与总结。有时候思绪稍微放长一些,就会勾起更早前的一些回忆。

2025年元旦刚过一日,黎明之前,我就被豆浆机和鱼缸水泵的声音早早叫醒,朦朦胧胧地想起十年前的一些人和事。这次回忆起较多的是2015年人民网发生的大事件。

十年前的2015年,整个国家洋溢在乐观向上的氛围中,所有一切都似乎欣欣向荣,只是对人民网和人民网总裁廖玒来说,2015年8月底没能平安过去,他和他的副手陈智霞副总裁被带走调查,从此消失在公众视野。那时候谁也没料到三年前地产大亨李嘉诚和潘石屹从2012年起已经开启大甩卖模式,谁也没料到三年后2018年有修宪——修改宪法,而且一次成功高票通过

作为草民和基层员工,我觉得这是我亲历的最高级别的犯罪被调查,利益攸关同时也非常好奇,所以案发后,隔三岔五地我就在网上搜索其信息——是的,基层员工是没有更多内幕的——也需要通过大众媒介来了解信息。
2015年或许对人民网来说真是多事之秋。
2015年2月份的柴静女士的记录片《穹顶之下》在人民网首发,一度让人民网置于高光之下;
5月份负责经济事务的人民网副总裁徐辉被当局立案调查;
8月份人民网总裁廖玒和副总裁陈智霞同时被带走,后被立案调查。

普通大众可能不觉得人民网在中国政治体系中是副部级单位。
她的一把手是人民日报社的副职,人民日报社则是响当当的正部级单位,其副职领导也是副部级。人民网的领导班子被抓,无论是何种原因,都是某些政治因素,或者具有一定量的政治考量在其中。
我关注这起案件,纯属于观察、记录一起距离我最近级别最高的有一定政治意义的案件。这样的行为就像我看中央广播电视台的新闻联播节目时,会留意领导开会会场,如果发现里面有杨振武,就跟周围的人说,这是人民日报社的领导。
以前是找人民日报社的领导,十年后的2025年我更多地关注民革中央的领导是否出现在中共中央的大会场内。

我自己与廖玒非亲非故,只是由于工作关系,有数面之缘。可能在他眼里已经记不得我这个喽啰大头兵了。然而已经关注了这起案件那么久,过去那么长时间,还是觉得有必要记录一些廖玒总裁的工作印象。辑录于此,取题为我与廖玒总裁的二三事,任凭人闲谈非议。

  1. A. 奖学金

2011年底回国,急着找工作就同时应聘了新浪网微博和人民网。两个单位去了都是笔试完了面试,各有几轮,然后走各种流程。可能新浪网的流程短且快,我很快入职了新浪网,开始了每天从北京东南到西北的长途奔袭地通勤工作。
坚持了几个月后的某一天,人民网来电说,继续后面一轮的面试。我当时实在受害于新浪网的每天京城一日游的长途通勤,就继续了人民网下一轮的面试。

人民网的最后一轮面试是总裁终面,有种一锤定音,也有种一把手说了算的意思吧。
我印象中那天等了好长一会,终于在工作人员的带领下,我走进总裁廖玒的办公室。面对面坐下后,廖简短地问了几句话,应该是百忙中扫了几眼我的简历,他问我出国留学时拿到了多少奖学金。

我知道这总裁终面是很厉害,但没猜到会这么辛辣直白的问题。由于有新浪网作为我的强大后盾和自信,我还是选择坦承自己出国留学没有奖学金。出国留学的学费和生活费那一大笔钱,是之前我工作期间,刚好得到一大笔奖金。我报告廖总说是用了这笔奖金的大部分完成了留学。

廖总是否满意我的答复,我已经记不得了,可以肯定的是,他应该在面试表上签字“同意”,而且所得薪水与新浪网差不多,这些都超过我的预期了。这是第一次见面廖总,唯一一次我是主角,他把注意力放在这个基层员工身上。
他所提问的奖学金问题,我想应该是对所有优秀学生的一种褒奖或者是判断尺度。或者他本人就是奖学金的受益者,或者之前的奖学金获得者前辈入职后成绩亮眼。他有了成功路径依赖,所以揣测以此来评判眼前的留学生是否有真才实学,还是镀金混子。

他网开一面地,或者灵活应用地招录了我这个没有奖学金,却用工资奖金去留学的人,至少他不迂腐,他能共情一个用奖金去深造的青年。后面人民网一直以来都与各大著名高校开展学子奖学金项目,是否也有类似的考虑,就不得而知了。

  1. B. 早起的鸟儿

人民网的作息时间等同于普通的行政事业单位,早八点晚五点,尽管是公司,却与普通公司的早九点晚六点完全不同。早此一个小时,员工的作息就得更早的往前排。正常通勤,6点起床收拾早餐,7点之前出发,8点之前到门口,还得准点打卡。
人民网后来也有了员工班车,这福利实在太好了。

在没有班车之前的时间里,我都是一大早就赶到单位。通常都是一片空荡荡的办公室,我率先进入,然后稍等一阵子才陆续上人。再之后,我就进入工作状态,不再关心周围的人和事。

就是这样的早起的鸟儿的视线里,在这空荡荡的办公室里,我有好几次一大早碰见廖总经过办公区。他怎么也这么早?
他个头不高,中等身材,没有中年发福的样子,看起来身材保持得很好。有一次,我俩都快撞上了,我才发现是大领导,然后忙不迭地问声您早。
我宁愿相信他是个跟我一样的勤快人,每天要7点半出现在办公室,至少得5点半左右起床吧。在我的价值观里,每一位早睡早起的人,都是可敬的人。

他应该不是路过,因为去他办公室并不需要经过我所在的办公区,一大早地来抽查、视察、检查、巡查吗?或者他有自己的考量,不管是出于何种目的,他起个大早赶来上班在管辖区内走一圈,应该是有一些事业心驱动的因素在里面。

  1. C. 稿费

人民网的员工状态,十年前的2015年,应该是紧张的。有之前的朋友说这样的国企可以养老,我觉得是误会了,人民网可能无法轻松养老。
绩效工资就是一项挺压人的,对于考量业绩或提成分成的员工来说,绩效工资或无可厚非。可是,对于从事科研人员来说,这绩效就压得人喘不过气来。写几篇文章,给多少钱吗?还是发几篇论文,计件工资?

可是不考核写文章发论文,对于科研人员来说,拿什么说话呢?月月小结,年终总结,又写什么呢?这是个难题。
所幸,我在人民网的各项考核,总是力争上游,不甘人后,尽管没有所谓的末尾淘汰,工作起来也是战战兢兢如履薄冰,毕竟只拿基本工资,拿不到绩效工资的话,那是真金白银的吃亏打对折啊。

年终总结,廖总偶尔会亲临我们研究院小组来听我们的“研究成果”。他曾在某年的年终总结会上跟大家说,要注意工作重点和核心,不要被鸡毛蒜皮的事干扰了。
“月积有余,年积不足” 大约是我在人民网听到的最有智慧的一句话了。这句话是否廖总,或者官总的原创已经不得而知,但却是反应出我们在日常中,既要有日常 routing jobs,也要有主线核心重要任务意识,每年有拿得出的“大活”。

有个年终总结会上的细节至今记忆尤新。某年廖总又来研究院的年终总结会,我相当自信地汇报说,今年努力钻研,撰写发表了好几篇科研论文,而且有一篇还是知名核心刊物。聊总听后点评说,哦,干得不错的,发表了那么多作品,应该收入了不少稿费吧。

又是个超过预设的问题!如果不照实说,谎称得了许多稿费,会不会要补交一些给单位或者给大家伙请客吃饭?如果照实说,科研学术论文的发表,不但没有稿费,还得倒贴钱给出版商上交“版面费”
尴尬时刻,最后艰难地报告说,这些作品的发表,非但没挣到稿费,反而让单位多出了一些“版面费”的开销,实在不好意思啊。
时过境迁,已经记不得当时廖总是怎么说的怎么想的了。从他最早在我面试时问奖学金的事,到年终总结问稿费的事,可以大致猜到作为单位一把手,他应该很关注经济问题吧,毕竟不当家不知柴米油盐贵。
盈亏同源,会不会他也因为经济问题没处理好,而被大院内的宿敌或者对手抓到把柄,羡慕嫉妒恨而不肯放过?

黯淡了刀光剑影,远去了鼓角争鸣,古今多少事,都付笑谈中。

BTW,关于稿费。
作为科研人员,我们的主要工作就是拓展知识的边界,回答什么是什么,为什么的理论问题。科研人员付费发表成果真是个有点邪恶的主意。
但同时,科研人员的确可以通过撰写科普文章赚取一些稿费。比如下面这个稿费单,就是有一阵子,研究院的同事给人民日报写科普文章挣得了人民日报的稿费。

人民日报稿费单

发表在 社会生活 | 标签为 , , , , , , , | 留下评论

山羊绒围巾女冬英伦百搭围脖双面格子加厚保暖披肩迪士尼母婴显白黑茶色蓝黑色板栗色三元牛奶

桌面计算机个人计算机PC硬件的日常维护

作为软件工程师,对计算机的使用,尤其是桌面电脑 Desktop PC或者Personal Computer的使用时间和频次,要比平常普通人多不知多少倍。尤其是手机手持电子设备Handsets的普及,很多人可能手机或者手持电子设备玩得顺手顺心,可能从未接触过PC。

实际上在手机流行之前,或者智能手机流行之前,IT那时候是PC的天下。对PC的使用和维护,包括购买的时的攒机,到后续的超频,优化升级更新换代等等,是那个时代的主要科目。
我们手头的日常使用PC,已经记不得之前具体是哪一年买的了,也记不得最初的配置是什么样子了,主板、CPU、内存、硬盘、键盘、鼠标、风扇、显示器等等,几乎都更换过。有的甚至不止一轮次。现在粗略的看,似乎只有工控机的机箱还是最初的原版。

除了更换硬件,升级优化,过往曾经做过几次硬件级别的维修,记录分享于下。

  1. 主板CMOS电池电能耗尽需要更换

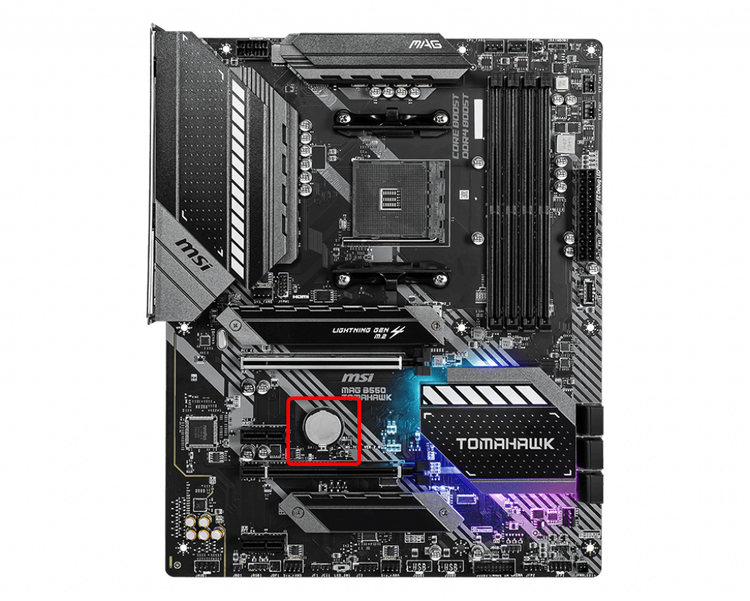
CMOS(互补金属氧化物半导体)电池(也称为主板上的纽扣电池)可帮助 BIOS 或 UEFI 存储硬件配置设置。它有助于记录计算机关闭的日期和时间。CMOS 电池位于计算机内部并连接至系统主板(主板)。

CMOS 电池(纽扣电池)的续航时间因计算机的使用情况和环境而异(通常为 2-3 年)。CMOS 电池故障的常见症状如下:BIOS 中的系统日期和时间不正确或过慢,计算机关机后 BIOS 设置丢失,出现计时时钟停止错误消息等等。如果 CMOS 电池电量不足,当计算机关机时,BIOS 设置将会丢失。打开计算机电源时,系统将提示您重置时间和日期。丢失 BIOS 设置有时可能会导致计算机无法加载操作系统。

pc主板cmos纽扣电池
  1. 散热风扇与CPU之间硅胶需要更换

CPU功耗和温度随运行速度的加快而不断增大,现已成为一个不折不扣的“烫手山芋”。如何使CPU安全运行,提高系统的可靠性,防止因过热而产生的死机、蓝屏、反复重启动甚至CPU烧毁,不仅是CPU所面临的困境,也是留给主板设计者的一个重要课题。为此,Intel率先提出了温度监控器(Thermal Monitor)的概念,通过对CPU进行温度控制和过热保护,使稳定性和安全性大大增加。

硅脂的作用:硅脂的另一个名称叫“散热膏”,在其硬化之前处于“膏状”,故因此得名。硅脂的主要成分是硅油和金属氧化物,它具有良好的导热、耐温、绝缘性能,是耐热器件最理想的“热传递”介质材料,最主要的是,它具有较强的稳定性,不会对接触金属造成侵蚀、腐蚀、破坏。在电脑安装过程中,硅脂常备用作连接CPU和CPU风扇散热片使用,可以让CPU背面完美的与散热面贴合、连接在一起,帮助CPU更好的散热。

可能很多用户认为,硅脂加得越多,散热越好,但实际上并不是这样,硅脂作为“黏合材料”存在,并不是涂抹得越多越好,它存在的作用是让CPU和散热风扇的散热片紧密的粘合在一起,因为它具有稳定性强、耐高温、不会侵蚀金属接触面等显著特点。以“耐高温”为例,硅脂的使用温度范围在-50∽+250℃之间,普通电脑使用的常规温度在20℃左右,最低不会超过-20℃,最高不会超过40℃,硅脂在这个温度内会非常稳定,所以根本不需要更换。

如果PC在重启时显示 Processor Thermal Trip 的错误,则表明需要更换CPU散热硅胶了。

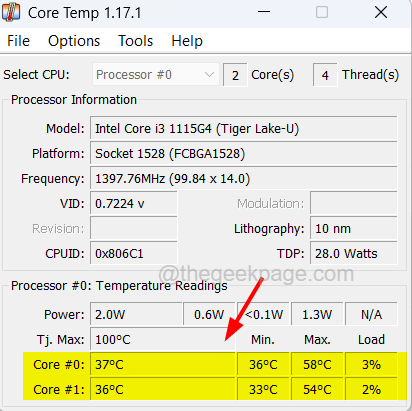
在解决这个问题的过程中,可能需要用到CPU温度监测工具 CoreTemp 这样的软件。

cpu温度监测工具 CoreTemp

What is a Thermal Trip?

A processor thermal trip event occurs when the CPU or processor overheats and it needs to cool down. The event triggers over-temperature protection which forcefully closes or shuts down the system before any damage can take place. While it should not be a problem if it happens once or twice, if you face a processor thermal trip problem from time to time, then some solutions added in this post can be helpful to fix the issue.

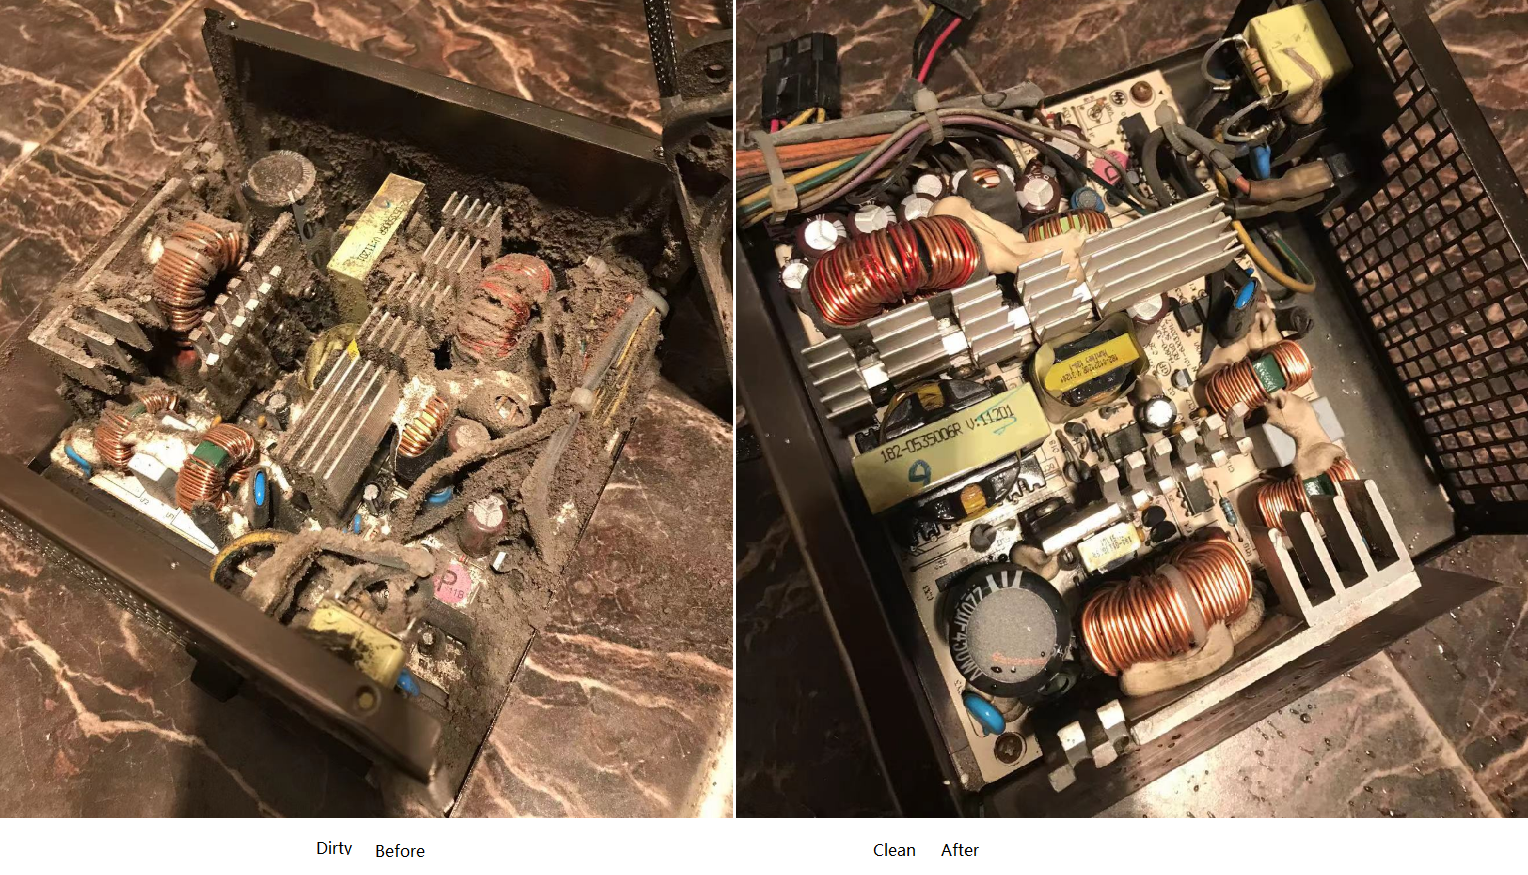
  1. 电源部件供电器内部需要清洁

电源部件供电器内部是另外一个相对独立的电器单位,有独立的主板(电路板)各种电子元器件和散热风扇等。由于散热风扇的热交换,带来空气流动,同时由于空气不洁净,灰尘就会乘虚而入,日积月累,灰尘积累较多的情况下,会影响各种电子元器件的表现。
问题严重到一定的程度,就可能产生突然断电,断电就会产生PC无法运转。

所以,定期的除尘清理工作就显得尤为重要,尤其是产生突然断电,或者PC启动时候如果报警说 Processor Thermal Trip 错误的时候,在检查了CPU风扇、CPU风扇的硅胶之后,再需要检查的就是电源部件供电器单位。

如下是一个电源供电器被灰尘严重污染的和被清理之后的对比图。

PC电源清理除尘前后对比图

发表在 服务器运维, 社会生活, 计算机技术 | 标签为 , , , , , , , | 留下评论

迪士尼母婴显白黑茶色蓝黑色板栗色三元牛奶李宁体育用品

证券市场投资持仓与赌博中的凯利公式 Kelly Criterion

距离此前一篇经济学著作阅读与写作已经有几个月时间过去了,继续在证券投资领域深耕,除了认识到市场的大趋势,理解《证券股票市场熊市中谁在买入?》( https://ufqi.com/blog/who-buy-in-bearish-stock-market/ ),还要把控自己的持仓比例,什么时候重仓,什么时候轻仓,在哪些投资标的上重仓,这些问题是投资人进阶修习的必要内容。

关于证券投资持仓比例的讨论网上有很多资料,其中一个技术流派就是凯利公式 Kelly Criterion 或者 Kelly Bet ( https://en.wikipedia.org/wiki/Kelly_criterion )。搜索引擎可以检索到很多相关内容,有兴趣可以径自前往。这篇Blog文章希望深入讨论凯利公式在赌马比赛中领悟到的数学公式可以应用到证券投资领域,作为持仓控制比例的一个数学公式( https://ufqi.com/news/ulongpage.10403.html?tit=凯利公式半仓持股理论和赌徒输光定理-4[有视频] )。

赌马或者其他类似的赌博,一般都会涉及到押上筹码,然后或赢或输。赢得赌博的话,或者1倍或者2倍以上甚至更多倍的收益;如果输掉赌博的话,则会损失掉全部的筹码。收益是上不封顶的,而损失就是投入的筹码部分。
与之不同的是证券投资,针对每一笔投资,投资赢得部分,通常不会有几倍之多,而可能只有几个或者几十个百分点。而投资失败损失的部分,通常也不会失掉全部筹码(100%),而可能只有几个或者几十个百分点的损失。

这是运用源于赌马赌博的凯利公式 Kelly Criterion 到证券投资所必需要搞清弄懂的核心部分。
根据网上的凯利公式 Kelly Criterion 的数学公式推导,其最终每一个投资比例的计算方法,大致有三种表达形式:

KC-A.
f = ( b*p – a*q ) / a*b
KC-B.
f = p / a – q / b
KC-C.
f = p – q / r , r = b / a

其中, f 是待计算的投资比例系数, 多数情况下预期 0.0 ~ 1.0 之间,也可能是负数或者大于1.0的正数,
p 为本次投资赌马赌博赢的概率, 0.0 ~ 1.0 之间,
q 为本次输掉投资赌马赌博的概率, 取值为 1 – p , 0.0 ~ 1.0 之间,
b 为赢得赌博时收益,相对单个筹码的比例值数(收益数值/筹码标价),一倍收益,1.0(100%),2.5倍收益(250%),大于零,也即是正收益时才有意义,
a 为输掉赌博时的损失,相对单个筹码的比例数值(损失数值/筹码标价),默认为全部筹码(1.0, 或者 100%),0.5倍损失(50%),实际计算数值应为负数,表示损失;参与计算时取绝对值,应该不小于零,最小损失为零,表示无损失。

常见的例子,比如一场赌马,赢的概率是0.6, 赌马的单枚筹码是10美元,如果赢得比赛将获得 10美元奖励,赛后加上原来的10美元筹码总资金将变成20美元(10 -> 20);如果输掉比赛将损失掉筹码10美元,赛后资金变成零美元(10 -> 0)。
在这个例子中,
p = 0.6, q = 1-p = 0.4,
b = (20-10)/10 = 1.0, a = (0-10)/10 = -1.0(计算时取绝对值?),
则每次赌马投入资金的比例 f 计算为:

f = ( b*p – a*q ) / a*b = ( 1.0*0.6 – 1.0*0.4 ) / 1.0*1.0 = 0.2
f = p/a – q/b = 0.6/1.0 – 0.4/1.0 = 0.2
f = p – q/r = p – q / (b/a) = 0.6 – 0.4 / (1.0/1.0) = 0.2

在这个例子中,三个表达公式 KC-A / KC-B / KC-C 得出了相同的投资比例系数 f = 0.2 (见下图表中的 e.g.3)。
在有福金融 UfqiFina 平台上,我们通过这三种表达公式分别代入了相关实例数据,得出如下一个对比数据表。

凯利公式 Kelly Criterion 不同表达公司与测试数据

根据模拟录入的数据,计算出的各种情况下的投资比例系数f,在各种情况下出现了较大的不同。尽管从数学上来说,KC-A 等价于 KC-B, 也即,

f = ( b*p – a*q ) / a*b
= (b*p)/a*b – (a*q)/a*b
= b*p/a*b – a*q/a*b
= p / a – q / b

尽管数学公式推导过程中是等价的,但显然各个系数是有取值范围约束的。
另外一个实例,也是网上有其他网友分享的麻省理工MIT教授信息论创始人科学家克劳德香农的半仓持股的例子。
假设某一时期某个证券股票市场,根据计算,当下入场买入,赢输的概率各自一半一半,也即,
p = q =0.5 , 就是赢的时候能够股价翻倍,原股价(筹码)为1x,也即,
b = (2x – 1x)/ 1x = 1.0 , 输的时候股价打五折,也即,
a = (0.5x – 1x)/ 1x = -0.5 , (计算时取绝对值?).

f = ( b*p – a*q ) / a*b = ( 1.0*0.5 – 0.5*0.5 ) / 1.0*0.5 = 0.5
f = p/a – q/b = 0.5/0.5 – 0.5/1.0 = 0.5
f = p – q/r = p – q / (b/a) = 0.5 – 0.5 / (1.0/0.5) = 0.25

此时计算的投资比例系数 f 出现了差异,使用公式 KC-C 的结果与 KC-A / KC-B 的并不一致(见上图表中 e.g.5)。
原因何在?在这个假设的情景中,到底是每次投入 0.5比例50%的资金,还是 0.25比例25%的资金呢?为何同一个推导公式会出现不同的结果呢?

更进一步地测试,当我们将这个例子中的 b 由 1.0 扩大一个百分点到 1.01, a 由 0.50 也扩大一个百分点到 0.51 时,也即,
b = 1.01, a = 0.51

此时计算三个公式表达式,出现的差异就更大更明显了:

f = ( b*p – a*q ) / a*b = ( 1.01*0.5 – 0.51*0.5 ) / 1.01*0.51 = 0.4951
f = p/a – q/b = 0.5/0.51 – 0.5/1.01 = 0.4853
f = p – q/r = p – q / (b/a) = 0.5 – 0.5 / (1.0/0.5) = 0.2475

三个公式表达式出现了三个完全不同的结果(见上图表中 e.g.6),进一步地说明凯利公式 Kelly Criterion 在实际应用中需要针对实际情况做具体分析,设若在这样的情景中,最终的投资比例该做怎样的选择?
f = 0.49, f = 0.48 抑或 f = 0.24 ?

针对这种随着 b,a 取值范围改变而产生的差异情况,我们分别列举了一组10个实例。根据这些数据,我们发现在 KC-A 公式中,出现了三次 f 系数大于1的情况,这表明在所标注的情形中,出现了可以加杠杆——全部投入所有本金资金,还可以再外借资金投入——这显然有悖稳健投资的初衷,同时也很难确保立于不败之地。

同样的,在公式 KC-B 中,也出现了三次大于 1.0 的 f 系数,表明也可以加杠杆。尤其是在 e.g.9 中,计算出了 f = 25.347 的较大比例,这种扩大到 25倍杠杆的投资,显然有些疯狂,一招不慎,就失败出局了。

基于这些对比数据,结合我们的其他考察,我们在有福金融 UfqiFina 最终采用了 KC-C 公式。
通过分析,我们发现,KC-C 在各种情况下的 b , a 假设数据中,都能较稳定地输出 f 系数,控制在 0.0 ~ 1.0 之间,比较符合预期。
即便是在极端情况下,f 系数出现负值(见上图表中 e.g.10),也即,建议在反面反方向下注时,出现小于 -1.0 时,也在 -1.13 附近,可以视为可接受。

KC-C.
f = p – q / r , r = b / a

至于数学上等价的公式,在实际应用中却出现了完全不一致、不等价的情况,需要有待做进一步地分析与探究。

这是温习经济学著作的第三十七篇习作,之前的各篇附列如下。最近的附列在前。

  1. 证券股票市场熊市中谁在买入? https://ufqi.com/blog/who-buy-in-bearish-stock-market/
  2. 金融证券交易的市场中性风险对冲的投资策略4/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-ai-cycle/
  3. 金融证券交易的市场中性风险对冲的投资策略3/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-edward-throp/
  4. 金融证券交易的市场中性风险对冲的投资策略2/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-smth-bbs/
  5. 金融证券交易的市场中性风险对冲的投资策略1/4, https://ufqi.com/blog/risk-hedge-and-market-neutral-in-investing/
  6. 金融證券投資中的内幕消息 Inside Information , https://ufqi.com/blog/security-martket-inside-information/
  7. 風險對冲基金兩頭下注對賭投資的穩贏策略–最大化最低收益 , https://ufqi.com/blog/hedge-fund-win-max-minimal-income/
  8. 兩種成功商業策略之一:從低成本低價格中開創品牌, https://ufqi.com/blog/strategic-routines-to-succ-with-low-cost/
  9. 政治政體對經濟財富的影響, https://ufqi.com/blog/political-structure-pair-fortunate/
  10. 爲何被動指數基金跑贏大多數主動管理基金? https://ufqi.com/blog/index-fund-win-manipulate-fund/
  11. 11~36暂收起略过,请从上一节进入查询查看。
    —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , , | 7条评论

李宁体育用品汽車老司機愛自己悅己容2nd插座保护套儿童防触电插孔安全塞防护盖宝宝婴幼儿插头插座孔插板

人工智能AI眼中的Base62x

人工智能AI的风潮已经刮了一阵子了,而且其行为能力也日趋强大。

自2021年底,以 OpenAI 公司的 ChatGPT 发布为标志性事件,真正具有可以和人对话的 AI 面世了。一时引起业界轰动,无数基于数字和文字的重复性繁琐劳动都几乎可以交给人工智能 AI 进行处理了。
我们研究团队也在跟进人工智能 AI 的发展,期间小结发布了两篇与之相关的 Blog,内容如下:

http://ufqi.com/go/?mod=blog&id=2940&tit=有福新闻UfqiNews新增语音引擎,有声世界畅听无限
http://ufqi.com/go/?mod=blog&id=2954&tit=人工智能AI的聊天对话机器人ChatGPTvs传统搜索引擎

毫无疑问的,我们对人工智能 AI 的未来充满期待,AGI 生成式人工智能的表现,更为惊人,几乎改变了我们对世界的认知,如果一个 AGI 引擎,可以按照人类的思维逻辑进行文字创作、模拟人的声音、进行绘画,甚至进行视频生成,那我们所面临的世界到底是真实的,还是由这个 AGI 引擎生成的?

这么发散思维的话,AGI 已经早早地超越了图灵测试了。AGI 似乎不但能欺骗人类,甚至在一些特定领域超越了人类。后者被超越的人类,这时候才是真正感觉到迫切的危机的时刻了。
最逼近的可能就是 AGI 可以使用人类发明的编程预言,按人类的布置的任务进行相应的编程了,这相当于一名普通程序员的工作。

AGI 生成式人工智能,最可怕的也就在于这个 生成/生产。如果只是简单的模仿,比如按照给定的一个锤子生成另外一个锤子,这在数字互联网领域,似乎已经成功了。如果有一天,一套 AGI 完全复制了自己并进行不断的迭代的话,那真是打开了潘多拉的魔盒。

在物理世界里,比如美国 Boston Dynamics公司的人形机器人,如果按照自身的部件完全复制(繁衍)出另外一个人形机器人的自我,那估计也是噩梦的开始。

说了那么多 AGI 的长处,还没有提到 Base62x ,我觉得 Base62x 现在似乎可以成为一块试金石,能够检验 AGI 本身的学习进度和学业水平、行为能力等。

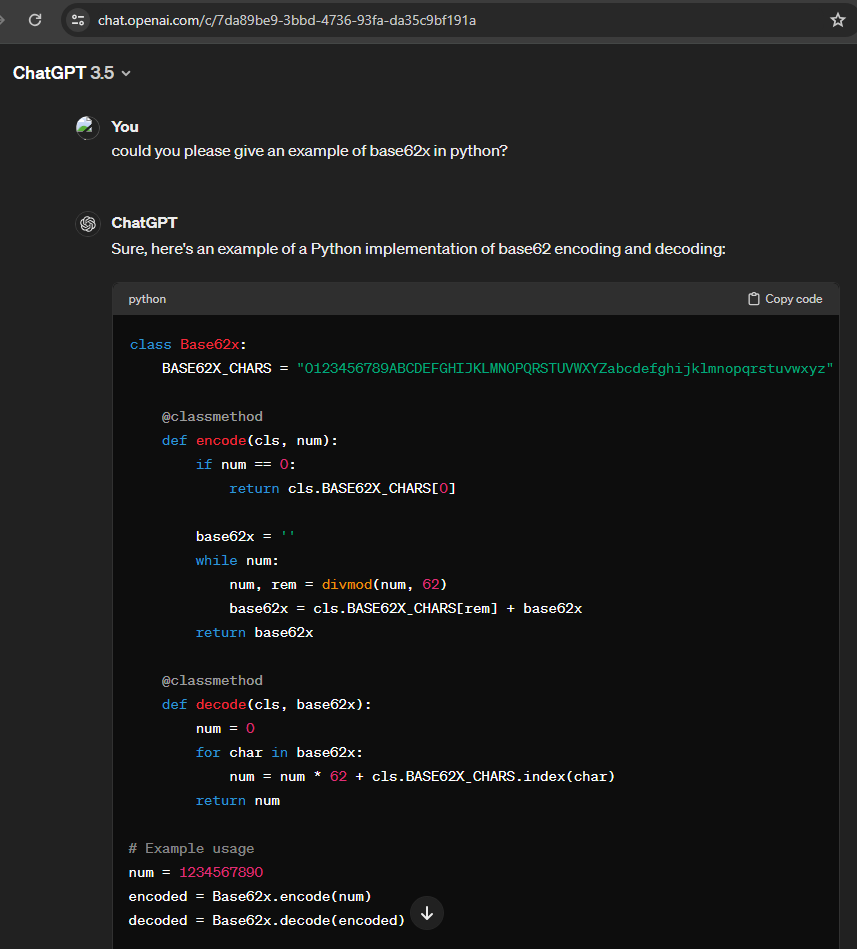
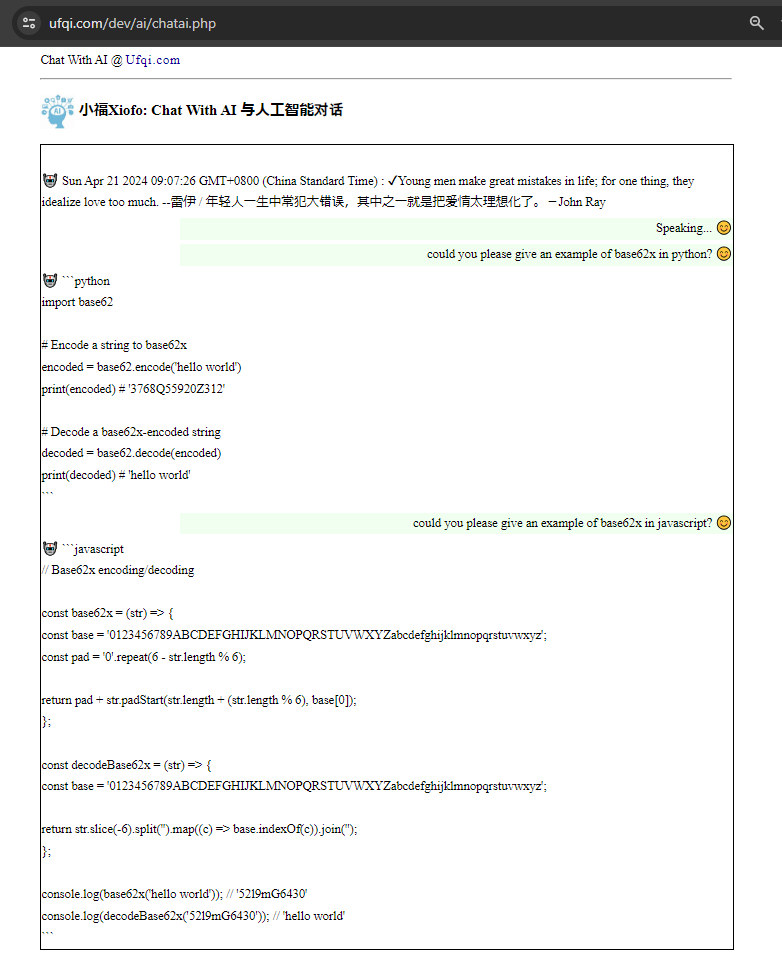
比如,我们希望 AGI 用 Python 写一段 Base62x 的编解码程序。以下是 OpenAI 的 ChatGPT 和 Google Gemini 的两个 AGI 的表现:

Base62x by AI in OpenAI, 202404
Base62x by AI in Google, 202404

可以明显地看到,两个 AGI 都在认真地一本正经地“胡说八道”, 他们并没有理解 Base62x 是什么意思。Base62x 不是以62为进制的,而仍然是以 64 为进制。
AGI 可能是按照概率,输入 Base62x 的人,大概率多数是输入手误,心中要求解的是 Base62 .
或者还有一种可能,在这两款 AGI 的字典里,根本就没有 Base62x 这个名词,而是想当然地找一个 最相近的最大似然的答案 Base62 。

这可能曝露出一般用户无法察觉到的 AGI 的劣势,他的知识库仍是依赖人类的输入,无论是知识量级还是知识更新频率,可能都无法与已经成熟运行多年的搜索引擎相比。

在 Google search engine 中,关于 Base62x 的页面数量从2016年的 3.4K 增加2024年的 8.1K ,对于这些基于概率的,基于贝叶斯的,基于神经网络的这些有代表性 AGI 竟是不知道。
似乎这也是 AGI 极度模仿人类的一个结果,如果在大街上随机采访,或者在程序员群体中随机采访,可能普遍的回答,都与 AGI 的回答非常相似:

Base62 我懂啊, blabla….

可是我们的提问是 Base62x 啊,估计只有极其严谨或者自信、且坦承的少数人会回答:

Base62x , 我不懂这个带 x 的啊….

也许在这些 AGI 中故意设置了某种对冷门知识的回避,或者要兼容这些不常见的知识点需要额外的大量计算资源,更有可能是这些 AGI 距离真正的实用,还有很长的路要走….
无论如何,我们不希望看到的局面是:
在扯蛋的事情上很专业,在专业的事情上很扯蛋。

相反,我们希望的 AGI 是:
在扯蛋的事情上可以不专业,但在专业的事情上一定不能扯蛋。

真正实用的 AGI 可以听不懂人类的冷笑话(河南 还是 荷兰?),但一定不能搞混了 水印 和 水银,就像不能搞混了 Base62 和 Base62x 一样。
希望 AGI 越来越好。
仅以为记,也许 3~5年之后,可以再测再评。


发表在 Base62x, 计算机技术 | 标签为 , , , , , | 一条评论

ChatGpt 与人工智能AI对话Wikipedia维基百科