证券投资中不确定性衡量指标: 年化波动率 Volatility

在我们这个温习经济学著作的系列中,最近频繁地提到各种技术指标。比如,我们在《金融证券投资趋势三要素与交易三指标》中提到夏普率( Sharpe Ratio ),进而在《证券投资中一则计算标准差和年化波动率的实例》文中继续解释计算夏普率的另外一个重要指标——年化波动率( Annualized Volatility)。

这一篇我们打算深入地理解一下波动率这个证券投资中常见但不常用的技术指标。实际上,波动率可能是我们在证券投资中衡量不确定性,甚至是对抗不确定性的最重要的工具,没有之一。
这是此系列的第五十一篇习作,之前的五十篇各章节内容,请参考文末的链接。

1A. 波动率年化波动率的含义

年化波动率是将短期波动(如日波动率或周波动率)按时间标准化到一年的结果。
年化波动率20%表示资产价格在一年内连续复利收益率的标准差为 20% 。
计算公式为:

年化波动率 = 日波动率 × sqrt(252)
(假设一年有252个交易日, 日波动率的计算可以参考: 证券投资中一则计算标准差和年化波动率的实例 )。

例如,若日波动率为1.26%,则年化波动率约为
1.26% × 252 ≈ 20%

如果一个资产的年化波动率为20%,意味着在正态分布假设下,资产价格在一年内的波动范围大概率(约68%)会落在其均值(预期价格)的±20%以内,另有大约 95% 的概率落在 ±40% 范围内。
举例:假设某股票当前价格为100元,年化波动率20%,则一年后其价格大概率在80元到120元之间(100 ± 20%)。
再比如,假设投资了一只资产,它的年化收益期望是 10%,年化波动率是 20%:
那么可以预期,在一年内,该资产的实际收益有约 68% 的概率会落在:
10% ± 20% → -10% 到 +30%

也就是说,在“统计平均意义上”,你大概率一年能获得 -10% 到 +30% 之间的回报。
通常情况下,20%的年化波动率表明该资产价格的波动性适中。相比之下,
波动率低于10%的资产(如债券)通常被认为是低风险,
而波动率高于30%的资产(如某些科技股)则被认为高风险。

2B. 使用波动率对抗不确定性的方法

初入市场,投资人通常最关注的是收益率,年化收益率,稍微深入一些,可能会关注夏普率,再深入一些估计就要遇到波动率。实际上,波动率可能是最折磨投资人的一个技术指标。毕竟每天的市场几乎都是猴市——上蹿下跳的,而大众投资人只能被动地跟随着进行追涨杀跌。

这个所谓的猴市的说法,就是波动率的俗称。上下波动可能是证券市场最本质的特征之一了。然而,这个波动也是投资人最厌恶的东西,因为投资人希望买入的是确定性,而不是毫无规律随机游走的猴市一样的不确定性。

投资不二法门是“低买高卖”,由厌恶波动边做利用波动来获得收益,最常见的利用波动赚取收益的方法是在上涨早期提前买入——持股待涨。通常大致有如下三种策略来对抗不确定性,利用波动赚钱。

2B1. 利用趋势追踪向上波动

这是大众投资人最经常也最无奈的选择,根据已经公开的消息(主要价格、成交量等),结合各种基本面、消息面的各类资讯,大致判断出某标的物会在未来一段时间内上涨。然后根据这一判断进行买入,形成持股待涨的局面。

2B2. 利用内幕消息提前埋伏

提前埋伏可能上涨的投资标的,是投资界的圣杯,历史上,包括当下,有无数聪明绝顶的人都在这个狭窄的赛道中拼杀,希望能找到这项“炼金术”。

遗憾的是,靠推测、计算概率等方式来测算未来大概率上涨的投资标的物,目前仍没有公开的靠谱的策略。相反,尽管利用内幕消息一直都受人诟病,也是证券监管层严厉查处的,但吃到内幕消息好处的人,一直都觉得很香。一时内幕一时爽,时时内幕一直爽。
只是能接触到内幕消息的人毕竟是极少数,而且做法也是愈来愈隐蔽。

2B3. 无视波动的价值投资

与之前两种策略不同,利用波动赚钱的第三种是直接无视波动率的价值投资一派。这些投资人具有穿透历史的眼力,能够发现市场中,始终或者若干时间后最终会上涨能赚钱的投资标的。尽管其中可能经历不同程度不同周期的涨跌波动,拉长时间窗口看,波动曲线总是向上攀升的,越是时间长,上涨的曲线越是平滑。

3C. 买入确定性——低波动是重要的成功前提

大众投资人最经常也最无奈的策略选择是利用趋势跟踪向上波动的投资标的,买入然后持股待涨。这是因为大众投资人既没有肥美的内幕消息,也不具有价值投资穿透历史的眼光。

不幸的是,趋势跟踪最大的敌人就是波动率。因为成熟的交易策略或者系统,都普遍设有止损点,对于大涨大跌上蹿下跳的猴市来说,趋势跟踪买入的投资人,可能还没有碰上止盈退出,就碰上了止损点。
也是普通投资人最苦恼的,一买就跌,一卖就涨,这背后可能很大程度上就是波动率在作怪。
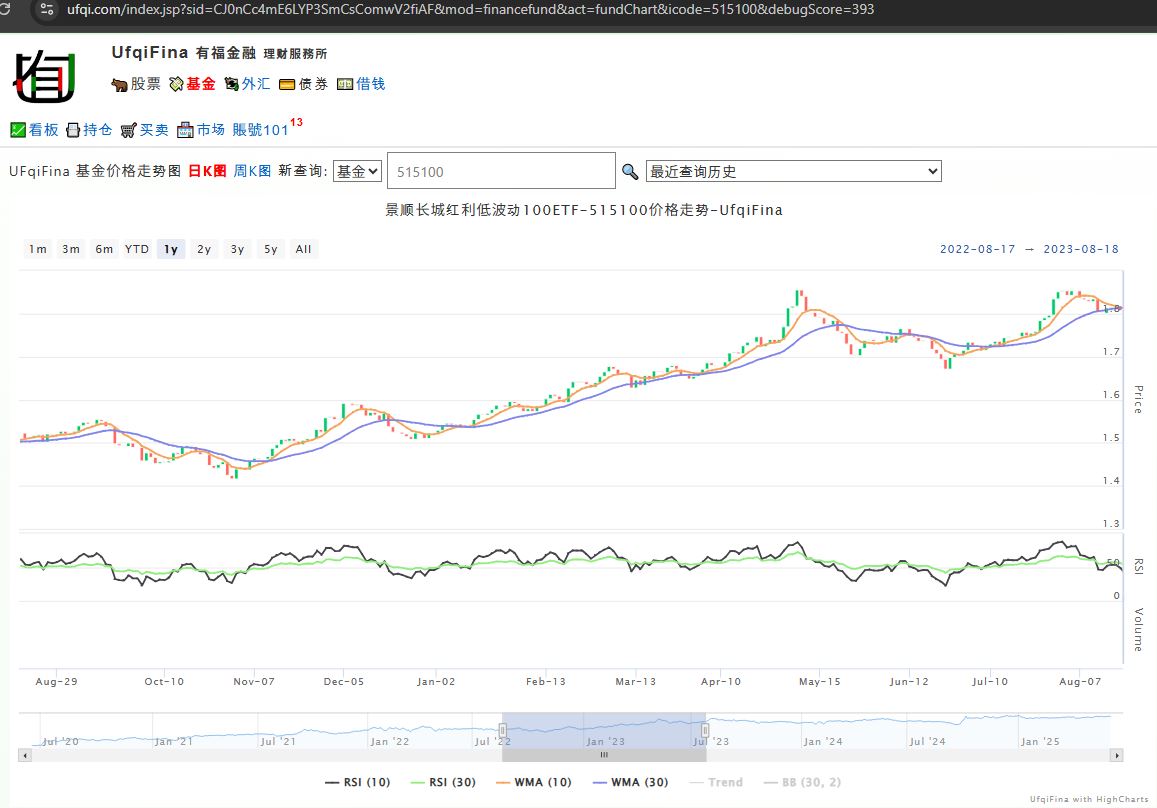
中国红利低波动率的基金之一,WMA曲线相对平滑,没有极端的大涨大跌.
上涨时,来得及低价买入,下跌时来得及止盈退出. UfqiFina, 有福金融, 202506

3C1. 低波动买入时有机会低价买入

对于中长期投资人来说,也就是不盯盘不做超短期日内交易的投资人来说,买入至少持有若干天。
如果是根据上涨趋势进行判断,然后买入,此时已经连续上涨了几天或者十几天,假如选择的高波动率的标的,连续几天大涨,可能已经正确地的标价了,此时再根据涨势进行买入,标的物的价格已经“虚高”了。当标的物价格过高后,随之而来的就是下跌,这就解释了“一买就跌”。

假如在买入时,选择的是低波动率的标的物,则在上涨最初的几天内,其上涨幅度不会很大,属于慢涨小涨,可能价格还没有涨到“合理价位”,此时买入,其上涨趋势可能还有延续几天或者更多天。

3C2. 低波动在卖出时有机会止盈退出

在持仓待涨阶段,如前所言,如果买入的是高波动率的标的物,在其后的演进过程中,每天都可能是大涨大跌,大涨的时候惜售并期望更多,而大跌一次,就可能触及止损点引发恐慌性抛售。
而且,理论上说,此前大涨的高波动率的标的,必然面临着大跌。俗话说的,上涨的浮盈还没有捂热乎就又要面临止损退出了。

同样地,假如持股待涨的标的物是低波动率的标的,其下跌过程也是缓慢的,每天跌一点点,形似有一个阴跌的过程,这样就留给投资人一个止盈退出的时间窗口。

以上讨论小涨小跌的低波动率的标的物,如果再结合移动平均线( Moving Average , MA )技术指标,则更容易地也跟准确地形成向上或者向下的趋势,从而为趋势跟踪交易创造有利条件,在这样的时间窗口下,
在买入期有机会买入在低价时,在卖出是有时间进行止盈。
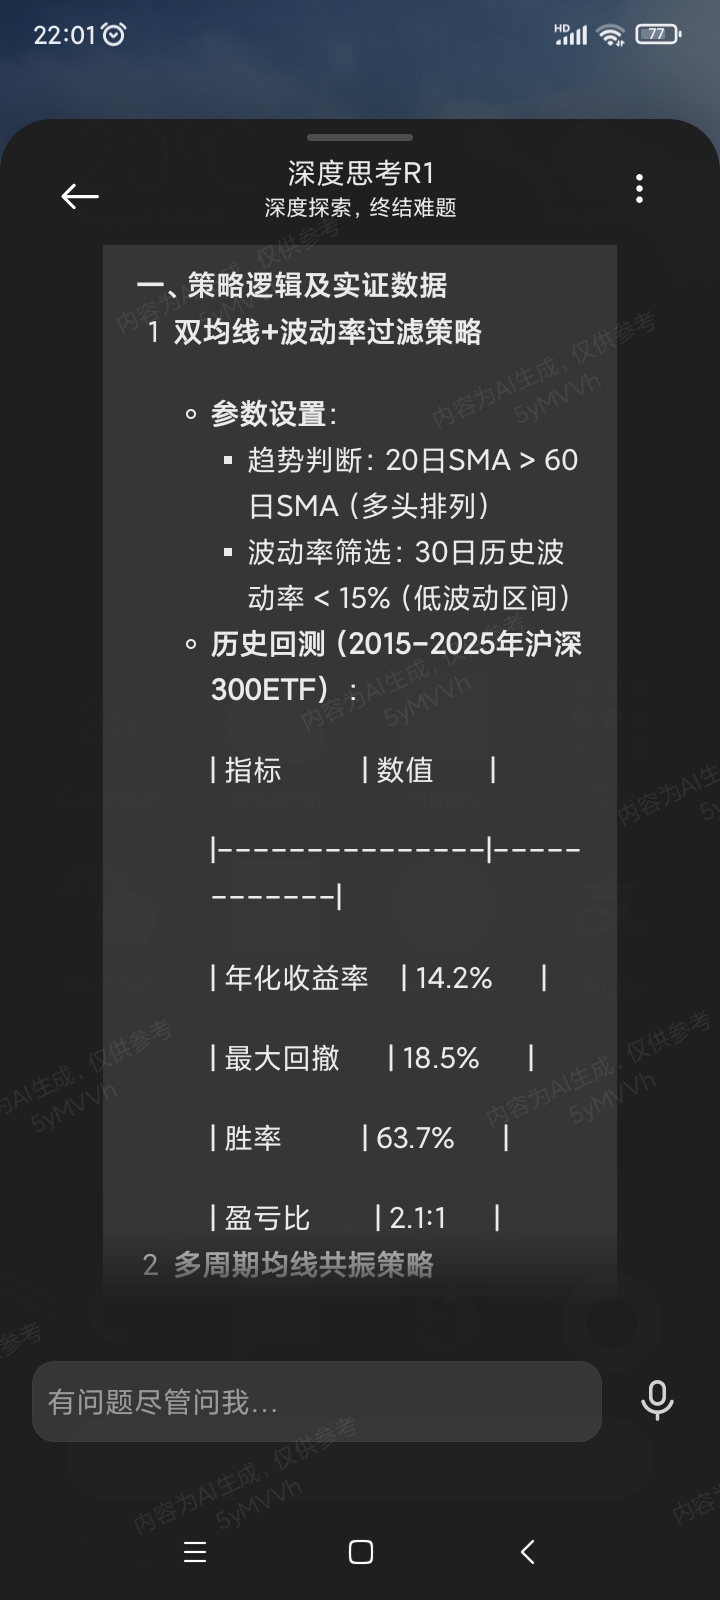
移动平均线+低波动 投资策略在中国沪深300指数上回测业绩优秀,使用AI DeepSeek 2025年05月分析

本质上来看,投资标的的波动率恰如一个人的情绪值或者能力值或者可靠性,上下剧烈大幅波动的投资标的本身就说明,它的盈利能力不足以令人信服,没有宽深的护城河,没有勤勉的守门人。

低波动的投资品恰如一位情绪稳定、盈利能力超群的学霸,把钱交给她打理,让人放心。 买入确定性,本质上可能就是买入低波动的投资品,这是重要的成功前提。

这是研读经济学著作的第五十一篇习作,之前的各篇附列如下,最近的附列在前。

  1. 证券投资十一大品类: 古寨楼货商会, https://ufqi.com/blog/investment-11-category/
  2. 股神沃伦巴菲特与伯克希尔哈撒韦公司投资持股时间的短与长, https://ufqi.com/blog/buffett-investing-long-or-short/
  3. 再听已是曲中人–共情葛朗台 Grandet 老头: 理财高手的成功典范, https://ufqi.com/blog/feeling-felix-grandet/
  4. 给孩子们讲解货币的时间价值: 从新概念英语中计算数学, https://ufqi.com/blog/money-time-value-in-nce/
  5. 证券投资中一则计算标准差和年化波动率的实例, https://ufqi.com/blog/ufqifina-sharpe-ratio-with-deepseek/
  6. 在零和且无法做空的非分红股票市场中实现最低收益最大化 2/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short-2nd/
  7. 在零和且无法做空的非分红股票市场中实现最低收益最大化 1/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short/
  8. 证券投资被忽视的技术指标—交易量 成交量 Volume , https://ufqi.com/blog/investment-ignored-factor-volume/
  9. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 2/2, https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/
  10. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2,https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/
  11. 11~50 暂收起略过,请从上一节进入查询查看。
  12. —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , | 3条评论

汽車老司機車載汽車老司機好奇婴幼儿中国国民党革委会

证券投资十一大品类: 古寨楼货商会

两个月前2025年2月,我们在 UfqiFina 有福金融 中引入了核心重要指标之一的资产相关性系数,并完成了两篇 Blog 来阐述对这一核心指标的理解与应用:证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2( https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/ , https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/ )。
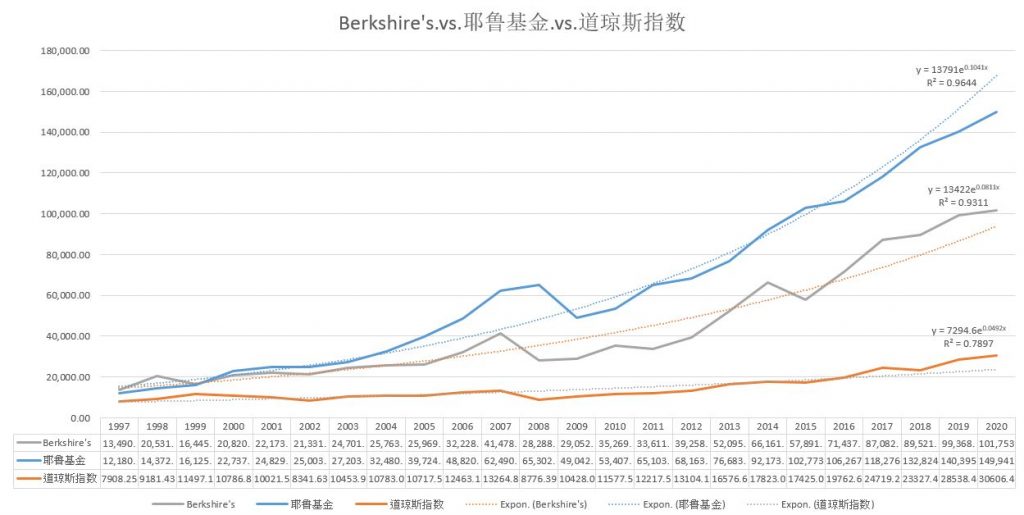
由此,我们展开了针对多元化投资的研究。关于多元化投资,溯及过往,最早在年化收益率系列的对比研究中,就曾经提到过多元化投资的典范——美国耶鲁大学投资基金( https://ufqi.com/blog/income-rate-annuals-with-buffett/ )。
这是此系列的第五十篇习作,之前的四十九篇各章节内容,请参考文末的链接。

经过又一轮的梳理,我们逐渐将多元化投资的范围或架构概况为一句话:
古寨楼货商会。
这是一句谐音类的聚合词语,意思是 股票、债券、楼市、货币、商品和外汇。

古寨楼货商会 股债楼货商汇

其中股票、债券、楼市、货币和商品,又可以细分为中国国内和全球海外两大市场,这样五个品类又细分为十大品类分别是中国国内的 股票1、债券2、楼市3、货币4和商品5 和 全球海外的 股票6、债券7、楼市8、货币9和商品10 。
外汇11 市场本身就是国家之间的货币交换交易,所以不再区分为中国国内或者全球海外,不过离岸和在岸实在是小众市场,可以忽略不记。

以上 楼市 指的是房地产市场,或者房地产证券化资产 REITs,
货币 指的现金、现金等价物或者货币基金,
商品 指的贵金属或者大宗商品等,包括 现货 和 期货 。

如此汇总下来,从事证券投资的同学,就需要在脑袋里有这十一大品类的概念。规避单一市场系统心风险,不只是多买几支股票,而是多买几支相关性不大(没有相关性)的股票;
不是只在单一市场购买多支股票,而是在不同(地区)的市场主体内购买股票;
不是只一股脑地买股票,而是需要在不同的资产品类中做均衡配置。

伯克希尔Berkshire 与耶鲁基金、道琼斯指数对比

过去24年(1997-2020)里,沃伦巴菲特领导的Berkshire投资年化收益率为10.15%(10%),比耶鲁基金的24年里年化收益率 11.94%(12%)略低,但仍是非常亮眼和令人骄傲的成绩。

在系列文章 金融证券交易的市场中性风险对冲的投资策略5/5( https://ufqi.com/blog/investment-portfolio-to-market-neutral/ )中,我们从华尔街战胜一切市场的人 爱德华索普 的成功投资说起,有效的风险对冲市场中性的投资策略(1)可以是微观层面的单一支股票上,在不同衍生品交易工具(现货、期货、期权)上进行;
(2)可以是在局部少数几支股票上,几支股票相关性很小(不相关)之间进行;
(3)可以是在局部少数几支股票上,在不同时间点进行交易(跌多了之后会涨,涨多了接着就跌, https://ufqi.com/blog/risk-hedge-and-market-neutral-with-smth-bbs/ );
(4)也可以从宏观上在多个投资品类上、市场主体上进行风险对冲,以此实现市场中性——
大白话说就是旱涝保收稳赚稳赢。

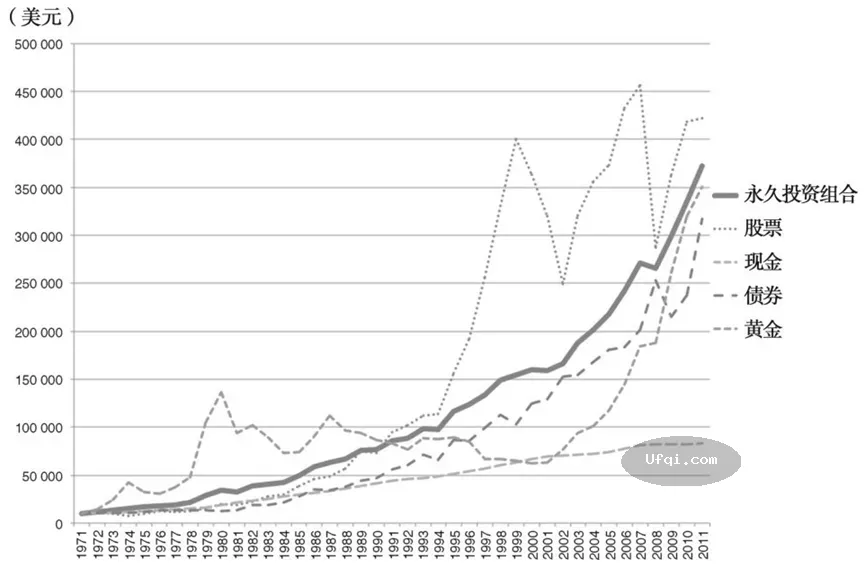
多品类资产对冲分散风险投资策略
永久投资组合:主要是将股票、债券、现金、黄金四类资产各配置25%,定期再平衡.
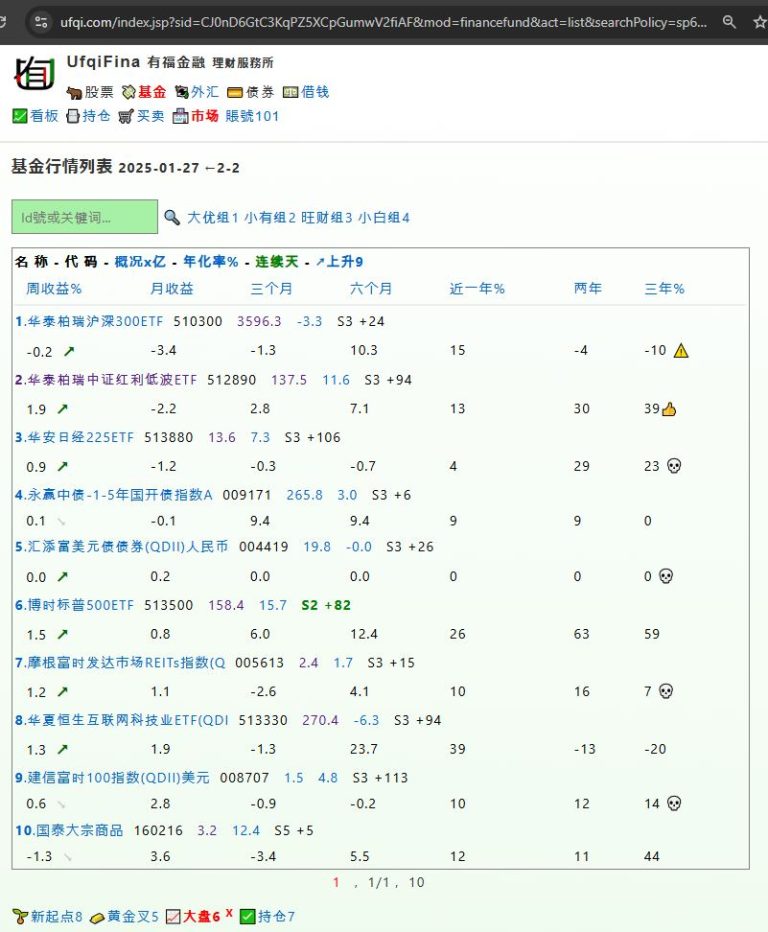
有福金融 UfqiFina 基金大盘行情, 证券投资十一大品类行情概览

这是研读经济学著作的第五十篇习作,之前的各篇附列如下,最近的附列在前。

  1. 股神沃伦巴菲特与伯克希尔哈撒韦公司投资持股时间的短与长, https://ufqi.com/blog/buffett-investing-long-or-short/
  2. 再听已是曲中人–共情葛朗台 Grandet 老头: 理财高手的成功典范, https://ufqi.com/blog/feeling-felix-grandet/
  3. 给孩子们讲解货币的时间价值: 从新概念英语中计算数学, https://ufqi.com/blog/money-time-value-in-nce/
  4. 证券投资中一则计算标准差和年化波动率的实例, https://ufqi.com/blog/ufqifina-sharpe-ratio-with-deepseek/
  5. 在零和且无法做空的非分红股票市场中实现最低收益最大化 2/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short-2nd/
  6. 在零和且无法做空的非分红股票市场中实现最低收益最大化 1/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short/
  7. 证券投资被忽视的技术指标—交易量 成交量 Volume , https://ufqi.com/blog/investment-ignored-factor-volume/
  8. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 2/2, https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/
  9. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2,https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/
  10. 金融证券投资趋势三要素与交易三指标, https://ufqi.com/blog/trend-by-3-element-and-buy-with-3-factor/
  11. 11~49 暂收起略过,请从上一节进入查询查看。
  12. —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , , | 4条评论

愛自己悅己容2nd愛自己悅己容汽車老司機車載汽車老司機

股神沃伦巴菲特与伯克希尔哈撒韦公司投资持股时间的短与长

最近逐渐喜欢上用人工智能 AI 做一些辅助的分析与写作。除了本 Blog 之前几篇提到的各种 AI 的贡献,还完成了下面这一篇:🏞️美国股票股市近百年历次熊市数据统计 1929~2025 . 这篇文章由一张数据图表发起,图片交给 Grok,让她解析图中的数据转为 Excel 表。然后对数据解读,生成要点 insights,再然后将英文翻译为中文。过去需要几个小时的 office 工作,现在ai几分钟完成了!

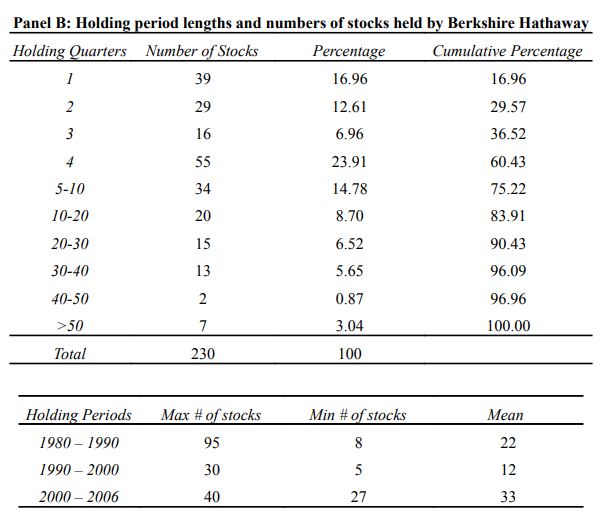
循着这个成功路径,我们这次将要分析另外一张数据表。美国股神沃伦巴菲特的伯克希尔哈撒韦公司的投资记录分析表,这张表统计了1980~2006 近三十年间该公司买卖股票并持有的时长情况。初看下来,似乎与传统意义上股神价值投资的理念不一样。于是我们将这个数据表抛给 Twitter Grok 请其分析、解读。
这是此系列的第四十九篇习作,之前的四十八篇各章节内容,请参考文末的链接。

SSRN 投资研究论文 1635061

1A. 巴菲特是价值投资者长期主义者

股神沃伦巴菲特( Warren Buffett )是价值投资者长期主义者,这一点是毋庸置疑的。甚至可以说是投资界给他被动安上的人设。同时他本人也多次在不同场合表露他是基于内在价值进行投资,一旦买入终身持有,如果不愿意持有十年则一会也不会持有等等。
这一点,我们也在 UfqiLong 有福常在 ( https://ufqi.com/news/mod.ulong.html ) 进行过多次转载,也在本 Blog 有过多次转述。他及他的公司是时间的朋友,这几乎是板上钉钉的事情,妇孺皆知的传统。

然而披露出来的伯克希尔哈撒韦公司的投资记录却表明,该公司存在大量短期买卖股票的记录。这是怎么回事呢?

2B. Twitter Grok 针对数据表的分析与解读

数据提取,该表提供了以下信息:列信息

  • 持有季度:股票持有的持续时间,以季度(3个月)为单位,范围从1个季度到超过50个季度。
  • 股票数量:在每个指定持续时间内持有的股票数量。
  • 百分比:每个持有期占总股票的比例,以百分比表示。
  • 累计百分比:截至每个持续时间(含)持有的股票的累计百分比。

汇总统计

  • 总股票数:230
  • 短期(1-4个季度):139支股票(60.43%)
  • 中期(5-20个季度):54支股票(23.48%)
  • 长期(20+个季度):37支股票(16.09%)

2.1. 投资数据分析

持有期分布
数据显示,持有期从1个季度到超过50个季度(12.5年以上)不等。主要观察结果包括:

  • 短期集中:持有1-4个季度的股票有139支,占总数的60.43%。这表明超过一半的股票持有时间在一年或更短。
  • 4个季度峰值:持有4个季度的股票数量最多,有55支(23.91%),显示在一年左右的持有期上有显著集中。
  • 中期持有:持有5-20个季度(1.25至5年)的股票有54支(23.48%),反映了对中期投资的平衡配置。
  • 长期持有:持有20个季度或更长时间(5年以上)的股票有37支(16.09%),其中7支(3.04%)持有超过50个季度,凸显了对特定长期投资的承诺。
  • 分布偏斜:累计百分比在4个季度时迅速上升至60.43%,之后缓慢增加,表明分布前重,后有长尾。

统计指标

  • 中位数持有期:中位数为4个季度(1年)。由于累计百分比在3个季度时为36.52%,在4个季度时为60.43%,而50%落在4个季度类别内(第115支股票在230支中),因此中位数为4个季度。
  • 平均持有期:使用范围类别的中点(例如,5-10个季度的中点为7.5个季度,>50个季度的中点为55个季度),加权平均计算如下:
    • 总股票季度数 = (39 × 1) + (29 × 2) + (16 × 3) + (55 × 4) + (34 × 7.5) + (20 × 15) + (15 × 25) + (13 × 35) + (2 × 45) + (7 × 55) = 2225
    • 平均值 = 2225 / 230 ≈ 9.67个季度 ≈ 2.4年
  • 洞察:中位数(1年)与平均值(2.4年)之间的差异反映了右偏分布,即短期持有占主导,但长期持有拉高了平均值。

2.2. 洞察与发现

1. 双重投资策略

  • 观察:伯克希尔·哈撒韦采用双重策略:
    • 短期持有:60.43%的股票(139支)持有时间为4个季度或更短,表明存在机会主义或战术性投资。
    • 长期持有:16.09%的股票(37支)持有时间为20个季度或更长,其中3.04%(7支)超过50个季度,符合长期价值投资理念。
  • 洞察:这种平衡表明在抓住短期市场机会的同时,保持了对高信念长期投资的核心,这是沃伦·巴菲特策略的标志。

2. 投资组合多元化

  • 观察:投资组合包括230支股票,跨越各种持有期。
  • 洞察:这种多元化通过将投资分散在不同持续时间和可能的行业中,降低了风险,符合审慎的投资组合管理。短期和长期持有的混合进一步平衡了风险和稳定性。

3. 在4个季度处的集中

  • 观察:持有时间为4个季度的股票数量最多(55支,23.91%)。
  • 洞察:这种峰值可能反映了战略偏好,可能与以下因素有关:
    • 税收效率:持有超过一年的股票在美国可享受较低的长期资本利得税率。
    • 年度评估:头寸可能每年重新评估,导致在4个季度后出售或调整。
  • 这表明在短期段内存在刻意的时机策略。

4. 换手率与风险

  • 观察:短期持有比例高(例如,39支股票持有1个季度)意味着投资组合换手率较高。
  • 洞察:这可能表明通过投机性或市场驱动的投资增加了风险。然而,伯克希尔·哈撒韦的规模和专业知识可能减轻了相关成本(例如,交易费、税费),而长期持有提供了稳定性。

5. 核心长期投资

  • 观察:持有超过50个季度的股票(7支,3.04%)和持有20+个季度的股票(37支,16.09%)虽然占比较小,但意义重大。
  • 洞察:这些可能包括像可口可乐或美国运通这样的标志性持股,反映了巴菲特的“买入并持有”理念。它们可能是稳定、被低估的、基本面强劲的公司,为长期增长做出贡献。

6. 投资组合管理动态

  • 观察:分布显示90.43%的股票持有时间为30个季度或更短,之后逐渐减少。
  • 洞察:初始的急剧下降表明对短期头寸的积极管理,可能由绩效评估或市场条件驱动,而长尾则表明对高价值股票的选择性保留。

7. 潜在影响因素

  • 观察:持有期的混合可能反映了多位投资经理(例如,Todd Combs、Ted Weschler)与巴菲特选择的贡献。
  • 洞察:短期持有可能源于其他经理的战术性举动或公司行为(例如,出售收购公司的部分),而长期持有则与巴菲特的愿景一致。

2.3. 结论

伯克希尔·哈撒韦的投资数据揭示了一种将短期敏捷性与长期承诺相结合的复杂策略:

  • 短期集中:超过60%的股票持有时间为1年或更短,特别是在4个季度处有显著峰值,表明战术上的灵活性。
  • 长期核心:较小但重要的部分(16.09%)持有时间为5年以上,其中3.04%超过12.5年,反映了高信念的价值投资。
  • 多元化:230支股票的投资组合跨越不同持续时间,减轻了风险,平衡了换手率与稳定性。
  • 中位数与平均值:中位数持有期为1年,平均值为2.4年,突显了偏斜分布,大多数股票为短期,但少数股票持有时间较长。

这种双重策略使伯克希尔·哈撒韦能够在利用短期机会的同时,将其成功锚定在长期、基本面强劲的投资上——这一策略与沃伦·巴菲特领导下的声誉相符。

3C. 不停地试错、做对的事情与把事情做对

我基本上认同 Twitter Grok 对数据表的分析与解读,沃伦巴菲特及其公司的确存在双重投资策略,既有短期买卖的快进快出,也有长期持有的雷打不动。
这样做并不矛盾,或者说两者是相辅相成,互为支撑的。

短期的快进快出是在市场不明朗的情况下,勇敢地对新出现的投资标的进行试水买入,当发现投资标的符合预期,成功完成预期验证,则可能将短期买入的转为长期持有。这就像一个不停地试错、不断地筛选的过程。短期买卖就是为了发现可以长期持有的标的,可惜市场上,绝大多的标的,都不是可以长相厮守的对象。于是他们只能不停的持续的进行短期的买卖。

于此同时,那些久经考验的具有内在价值的优质标的,则被纳入囊中,一直持有,长长久久。

所以这些看来就水到渠成,因然应然的样子。
这让我想起被称为中国版的巴菲特的企业家投资人 段永平先生。他因为推崇沃伦巴菲特的投资理念,并参与股神的慈善晚宴而闻名于投资界。
在2025年的一次与中国浙江大学校友会的交流中,他对学弟学妹们说,要做正确的事情,并且把事情做对。

做对的事情,似乎听起来是正确的废话。浙大的学子就反问段永平说,在开始做一件事(投资一个股票时)我怎么知道这样做是正确的,还是错误的呢?

段永平回答说,开始的时候,你并不一定知道那样做是正确的,但是,做到后来,如果发现是错误的,及时改正及时止损就行了。

结合上面股神沃伦巴菲特不停地买卖股票然后又很快的卖出,这不就是这样的说法的具体实践吗?我们开始进行一笔投资时,起初并不知道是否买对了,但当我们发现买错了之后,就要立马进行止损退出。巴菲特提出的保护本金,也是类似的意思。

在不确定面前,我们只有不停地试错,然后才能找到错误的事情,接着停掉错误的,剩下的就是正确的事情,最后把事情做对。

这是研读经济学著作的第四十九篇习作,之前的各篇附列如下,最近的附列在前。

  1. 再听已是曲中人–共情葛朗台 Grandet 老头: 理财高手的成功典范, https://ufqi.com/blog/feeling-felix-grandet/
  2. 给孩子们讲解货币的时间价值: 从新概念英语中计算数学, https://ufqi.com/blog/money-time-value-in-nce/
  3. 证券投资中一则计算标准差和年化波动率的实例, https://ufqi.com/blog/ufqifina-sharpe-ratio-with-deepseek/
  4. 在零和且无法做空的非分红股票市场中实现最低收益最大化 2/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short-2nd/
  5. 在零和且无法做空的非分红股票市场中实现最低收益最大化 1/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short/
  6. 证券投资被忽视的技术指标—交易量 成交量 Volume , https://ufqi.com/blog/investment-ignored-factor-volume/
  7. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 2/2, https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/
  8. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2,https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/
  9. 金融证券投资趋势三要素与交易三指标, https://ufqi.com/blog/trend-by-3-element-and-buy-with-3-factor/
  10. 金融证券交易的市场中性风险对冲的投资策略5/5, https://ufqi.com/blog/investment-portfolio-to-market-neutral/
  11. 用 5W1H 方法思考证券投资与资产管理, https://ufqi.com/blog/investment-by-5w1h/
  12. 11~47暂收起略过,请从上一节进入查询查看。
  13. —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , | 5条评论

汽車老司機車載汽車老司機好奇婴幼儿中国国民党革委会

再听已是曲中人–共情葛朗台 Grandet 老头: 理财高手的成功典范

工作之余,偶尔会看一些闲书。家里不知道什么时候由谁购买了一本《欧也妮-葛朗台 Eugenie Grandet 》(由中国知名文人 傅雷 先生翻译),崭新的塑封套还尚未拆封。我决定拆封了再读一遍试试。
之所以说再读,是因为之前大学阶段,曾经修习过英美文学选读这样的专业科目,所以对巴尔扎克(Honoré de Balzac)的具有代表性的作品,尤其是像葛朗台这样耳熟能详的名字和故事,已经不再陌生。这次重新翻阅,多半是消磨时光使然。
然而,无心插柳柳成荫,初闻不解曲中意,再听已是曲中人,这次翻阅竟然有种手不释卷的沉迷,短短几天即通读完成一遍。个中体会,比较之前,繁多而复杂。
梳理起来,年少时接受的那些对葛朗台冷酷无情守财奴的印象竟然全是错误的,并且,逐渐地与葛朗台老头( Felix Grandet )共情,甚至是与 欧也妮-葛朗台( Eugenie Grandet ) 也有某种共鸣。

葛朗台父女他们非但不是那么负面的吝啬鬼和守财奴,反而是勤俭持家过日子的典范,成功的商界大亨,长袖善舞的理财高手。
葛朗台老头既能屈身做箍桶匠这样的体力活,还能购田置地策划葡萄酒种植、加工一条龙商业项目,甚至能炒买炒卖国债发大财。
他们眼界高远,不小富即安,也没有暴发户的丑陋、粗鄙与傻蛋。妥妥地勤劳、节俭,而又精明强干!如果他们不逐渐富裕、不累积天量财富,那才是天理不容的事情!

作为深耕投资理财( https://ufqi.com/finance )研读经济学的实习生,此时读一读葛朗台这样的小说,仿佛是在严肃的学术讨论中插科打诨一段,权做换一下脑筋。这是此系列的第四十八篇习作,之前的四十七篇各章节内容,请参考文末的链接。

1A. 主人公葛朗台老头( Felix Grandet )

《欧也妮-葛朗台》 这部小说,虽然名字是女儿欧也妮,其实通篇读完发现,绝大部分篇章,作者巴尔扎克都在描写葛朗台老头的奋斗史。

葛朗台老头虽然不是白手起家,但说他是寒门弟子一点也不为过。毕竟,他的出道身份是箍桶匠。如果记得这一点,然后读到故事临近结尾,葛朗台老头经过漫长的一生财富积累之后,获得将近2000万法郎的财富,那简直是不可思议的奇迹!

欧也妮虽然是书名,但并非是主人公。女儿小的时候不谙世事,待逐渐长大成人,及成人的早期,都是葛朗台老头在积累在托举。也只有快到故事的终点,葛朗台老头谢世后,女儿欧也妮才开始接管这个庞大的家业。
出奇的是,一向文弱,只会些针线活的她,可以像她父亲一样冷静、沉着地应对各种商业往来和人情世故!

2B. 长袖善舞的财富积累

葛朗台老头起初是个箍桶匠,显然没有多少财富,或者算不上有钱。他可能在箍桶匠的职业中积累了一些积蓄。这是后面宏大叙事的起点。
有了这笔看起来微不足道的积蓄,他可以与富人家攀亲,娶了富人家的女儿。继续积蓄!

随着时光推进,他再次地抓住机会。在继承了岳父母的遗产,加上自己的多年来的积蓄之后,他购置了更多的田地。财富再一次的腾飞。葛朗台老头完成了其资本的原始积累。

多年来苦心孤诣的经营,现在葛朗台老头终于站在商业舞台的中央。他的财富使得他在当地成为有影响的人物,而这份名声又进一步地给他带来交易上的优势。他开始一些列的葡萄酒生意——从购买土地庄园、种植,到箍桶匠箍桶,到葡萄酒加工。
甚至后面的丰年歉年的计算,供给与需求的市场调节,他都能驾轻就熟、游刃有余。财富与日俱增,而开支却是多年未变。

证券交易国债买卖对葛朗台老头来说是如虎添翼。他多年来修习的商业头脑在国债买卖和黄金交易上,再次让他赚得盆满钵满。葛朗台老头的财富有了金融工具的加持,从此驾驶上快车道。用他自己的话说,证券交易再也不用像种植葡萄那样,担心不下雨,也担心雨水太多,小心虫害,小心光照,既忧心歉收,也忧心过于丰收….

3C. 清规戒律的勤俭持家

葛朗台是吝啬鬼和守财奴的代名词,是源于小说里描写的葛朗台一家简朴而节制的物质生活。其中有很多细节一一展现了这个大富翁一家是如何清规戒律一般的苦行僧生活。

已经富甲一方了,他们的生活大概就是一天两顿,早饭和晚饭。午饭就是站着啃几口面包垫补几口。他们本可以山珍海味的一天吃上四顿甚至是六顿的。

已经富甲一方了,他们冬天也不是每天都生火取暖,也不是每个屋子都取暖,也不是全天24小时取暖。相当于现当代的富人家有了空调,就是冬天冷得太厉害的时候一起挤在其中一个屋子里开一会加热。或者夏天快要热死的时候,制冷一会。

发人深思的是,葛朗台老头临死对女儿说,要她好好经营财富,待她女儿也过世了之后,去九泉之下再给老爹报账对表。坟头上要不要烧纸已经不重要了,记得管理好家业才是重中之重!资产要增值保值!

4D. 女承父业青出于蓝而胜于蓝

女儿欧也妮算不上是主人公,这是读完全书 3/4 都是这样的感觉。只是到后期轮到欧也妮话事的时候,她有种天生、一夜之间就懂事、会处理事情的能力。

比如,她私下瞒着父亲将金子贴补给了堂哥。这是忤逆的重罪。她明事理,知道后果的严重性,但她还是做了。当事情败露后,她也逆来顺受,愿打愿挨,情愿为堂哥的事而被父亲囚禁在家。
虽然每日只有冷水和面包,她没有进一步地冒险顶撞父亲,甚至也没有在忤逆的邪路上越走越远——离家出走。
她选择了认错受罚——这种大智慧,救了她自己,也挽救了葛朗台一家。
尽管读者可能由此同情她,但真正懂得她这种选择的人,可能并不多。

将女儿欧也妮囚禁在家的事,终究在小城里传出去了。葛朗台老头的冷酷无情自然受到四邻街坊的指指点点,背地里指责老头不该对女儿如此狠毒,甚至有涉嫌违法的行为。
再一次地,欧也妮这个平素只会跟母亲在家做些针线活的女儿,居然能站出来对指责他父亲的人说——都闭嘴,说我父亲的坏话,就是不尊重我!

我读到此处一下怔住,这是一个不谙世事、年少无知的女子的胸怀吗?父亲囚禁她,每日冷水面包对她,她不记恨,反而出来反击那些指责父亲的人。她的认知似乎已经远远超越了同龄人,也许她的基因里已经刻画了葛朗台老头的那种大智慧。

当我第三次用大智慧来形容欧也妮时,她已经在父亲过世后开始打理庞大的家业,周旋于各色人等,处理着繁杂的商务。在得知暗恋的初恋的深恋的堂兄查理-葛朗台( Charles Grandet )为了前途而移情别恋时,欧也妮的选择,再次震惊了读者。
她,大智慧的她,选择了花钱还清了堂兄的所有债务,成全堂兄对大好前程(官运)的追求和梦想。
这已经是超越了时代跨越了地域的大智慧和真爱情——爱他就成全他,祝福他!

一个弱女子,哪来的这些大智慧?
她不但挽救了自己,挽救了葛朗台老头,挽救了葛朗台这个家族(包括堂哥)。命运之神的垂青吧,她已经付出了足够多的爱与关怀,她的智慧与包容,她值得承载葛朗台这近两千万法郎的庞大家业——厚德载物。

Eugénie Grandet 欧也妮·葛朗台

5E. 巴尔扎克的潜台词

巴尔扎克是法国同时期比较知名的大作家。他的作品以现实主义风格而著称。通读葛朗台这部作品,我们觉得他的作品实在太写实了,几乎完全可以当作理财指南来看。
巴尔扎克把《欧也妮-葛朗台》收归于《人间喜剧》这部作品集中,会不会有其他的寓意呢?

如果巴尔扎克写葛朗台时有潜台词,我理解应该有如下两点:

一是葛朗台老头是所有成功男人的典范。

跟着葛朗台老头的发家史,照猫画虎,其他人也能获得一定意义上的成功。
白手起家 –> 有一门手艺(箍桶匠) –> 与富人家攀亲
–> 继续干活积蓄(箍桶匠) –> 继承遗产+积蓄+购置土地
–> 购买黄金+经营田产 –> 经营田产+购买国债等证券交易
–> 继续各种经营越来越多 ….

二是欧也妮是所有成功女人的楷模。

做个女子,可能不需要太多的美貌,但一定要有某种智慧,在大事情上拎得清。像欧也妮那样,即便在技能和学识上,只会些针线活,但不妨碍做个富甲一方的女主人。
学做针线活(不能闲着) –> 听从父母的教诲 –> 敢爱、包容与谅解
–> 戒除物质享受与攀比(清贫乐道) –> 理解支持父母的决定 –> 继承家业
–> 成全爱的人 –> 乐善好施 ….

6F. 回到现实: 赵然的爱情奢侈论

新营销讲师赵然女士,以一位成功的过来人的角色,近年来在网上不断分享其营销理念。做事先做人,在其营销培训课上,她也不免要讲些做人的道理。
其中一节颇为传神的是她自己的故事,如何接受热恋的男友移情别恋,如何调整自己在人生低谷中奋起的过程。归结到一点,人生的刚需就是吃饭睡觉,感情与爱情都是奢侈品。
没有金钱,人真的会饿死、病死,而没有感情、爱情,人依然可以活得很好。

听到这些,再结合刚刚读过的巴尔扎克的欧也妮-葛朗台,似乎是某种跨越时空的对话。
真实的生活世俗的底色,就应该是葛朗台老头这样的对金钱财富的疯狂追求,对自己的物质生活,合理适度。有人说健康是1,没有健康有多少个0的财富都是虚空,可真相是财富是第一个1,健康是财富后面的另一个1.
真正的感情忠贞的爱情,就应该是欧也妮姑娘那样的对所爱的人倾囊而出的成全,对自己的感情依托则是随遇而安,随波逐流。有两情相悦已是难得,再求长相厮守恐是梦想。

这是研读经济学著作的第四十八篇习作,之前的各篇附列如下,最近的附列在前。

  1. 给孩子们讲解货币的时间价值: 从新概念英语中计算数学, https://ufqi.com/blog/money-time-value-in-nce/
  2. 证券投资中一则计算标准差和年化波动率的实例, https://ufqi.com/blog/ufqifina-sharpe-ratio-with-deepseek/
  3. 在零和且无法做空的非分红股票市场中实现最低收益最大化 2/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short-2nd/
  4. 在零和且无法做空的非分红股票市场中实现最低收益最大化 1/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short/
  5. 证券投资被忽视的技术指标—交易量 成交量 Volume , https://ufqi.com/blog/investment-ignored-factor-volume/
  6. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 2/2, https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/
  7. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2,https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/
  8. 金融证券投资趋势三要素与交易三指标, https://ufqi.com/blog/trend-by-3-element-and-buy-with-3-factor/
  9. 金融证券交易的市场中性风险对冲的投资策略5/5, https://ufqi.com/blog/investment-portfolio-to-market-neutral/
  10. 用 5W1H 方法思考证券投资与资产管理, https://ufqi.com/blog/investment-by-5w1h/
  11. 11~47暂收起略过,请从上一节进入查询查看。
  12. —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , , , | 3条评论

Apache Softwares亮月亮科技OpenAI ChatGPTPdf Drive

给孩子们讲解货币的时间价值: 从新概念英语中计算数学

早前,我们在分享理财相关的视频时曾经反复的提到过成年人要懂得储蓄,储蓄的重要性怎么强调都不为过,比如在赵然的视频节目中谈到的那样: 大家一定要养成存钱的习惯( https://ufqi.com/news/ulongpage.12572.html )。其实这只是人生经验分享或者感性的认识,其背后从经济学角度来解读,可以用货币的时间价值来表述。

我曾经跟小儿 Hanu 提到过这些,奈何作为小学生的他,是无法理解今天的1块钱要比明天的一块钱更值钱,甚至是举例说明,今天的1元钱等于明天的1.01元钱。他似乎压根对钱可能还没有切肤的体验。

不过最近在听写《新概念英语(New Concept English, NCE)》时碰到一个活生生的例子,可以解释这些,这篇文章记述这件事的前因后果,并由此希望能解释清楚货币的时间价值。
这是研读经济学著作的第四十七篇习作,之前的四十六篇各章节内容,请参考文末的链接。

A1. 新概念英语中的购物算账课文

《新概念英语(New Concept English, NCE)》是一套不错的教材,尤其是对那些将英语作为第二语言的人来说,很多中国孩子都在使用这样的教材。尽管我自己没有赶上,但两个孩子 Yoyo 和 Hanu 都从小学阶段逐步开始接触 NCE教程,小学完成NCE第一册的听写( Dictation )、复述( Recite ),然后初中希望能接续完成NCE第二册的听写复述,高中完成第三册的。有了这些练习,英文基本上就打了较好的基础。Yoyo 在北京一所重点高中准备高考,英语模拟可以在130+。
Hanu目前刚开始NCE教程,已经渐入佳境(之前的童趣可以参考: 家有新丁初懂事: https://ufqi.com/blog/little-kid-near-understanding/ , https://ufqi.com/blog/hanu-egg-yolk-orange-yoyo-eng-dict/ )。最近的一次是二刷NCE第一册,其中听写到第111课时,他提出了一个极其有趣的问题。

新概念英语第一册第111课的课文不长,Lesson 111 The most expensive model, 讲述的是一对年轻夫妇购买一台电视机,当时全款购买大约是500英镑,另外可以首付30英镑,然后分期付款(on installments),三年36期,每期14英镑。

….
( Shop ) ASSISTANT: It’s the most expensive model in the shop. It costs five hundred pounds.
MR. FRITH: Can we buy it on instalments?
( Shop ) ASSISTANT: Of course. You can pay a deposit of thirty pounds, and then fourteen pounds a month for three years.
….

B2. 孩子眼中的数学敏感

本来这篇课文只是NCE众多篇目中的普通一篇,而且涉及到的词汇对 Hanu 来说也不算太难。不知道为何这篇文章会引发他的思考。可能是因为他被选作了班级里的学习委员,所以喜欢多问一句为什么?
或者他最近对奥数题目沉浸太多,以至于对数值敏感? 又或者Hanu最近叠加上了小学生版本的 计算机C++ 编程课,由于是太基础的入门介绍,多数作业都是算术求解各种数学….

Hanu 听写万了NCE的这个第111课之后,他首先提到一个算术口算考我,问我 36 x 14 等于多少,这种口算,我们之前经常练习,两位数乘以两位数是有一定的难度。但根据我们练习过的的拆解法,36 x 10, 然后再加 36 x 4 , 后者进一步地 30 x 4 + 6 x 4,这么三层拆解之后,很快我们就口算得出来是两数的乘积是 504 .

36 x 14 = 36 x 10 + 36 x 4
= 360 + 30 x 4 + 6 x 4
= 360 + 120 + 24
= 480 + 24

= 480 + 20 + 4
= 500 + 4
= 504

对于练习过算术技巧和奥数巧算的 Hanu 来说,这应该是没有难度,我们很快达成一致。
接着他提出一个让我觉得非常有趣的话题——NCE中那个买电视的,两种方式购买电视支付的钱数不一样啊,
当时现金全款支付: 500 pounds
36期分期付款: 30 + 504 = 534 pounds
, +6.8%

也许 NCE 的教材编写太过于真实,或者基于真人真事也说不一定,至少这个案例,分期付款要贵34 pounds是经得起推敲的。

对于他能在NCE的英文学习中,发现数学问题,我当即决定要表扬 Hanu 这样善于思考的行为。于是决定嘉奖 Hanu +2元零花钱。

C3. 货币的时间价值

更进一步地,我觉得再也没有比这更合适的案例,用以来说明货币的时间价值这样的抽象理论了。我们在此前分享中也多次提到,比如中国央行的一位专家的科普文章: 《与女儿谈金融: 利率是金融学的核心》( https://ufqi.com/news/ulongpage.11627.html ),在其中提到,

现值,或者叫现期贴现值,是基于这样一个常识:
一年后你收入的1美元不如你现在的1美元值钱。现值的概念在普通贷款中应用最广。 

我们强调储蓄与积累时,也多次提到类似的概念,意思是储蓄积累下来的钱,如果应用得当,是会自动“钱生钱”的。这个理论基础和前提就是利率,就是信用货币的天然属性或者常态:通货膨胀。

在上面NCE第一册第111课的案例中,年轻夫妇现金全款付款的话,那台电视机是 500 pounds ,如果采用首付 30 pounds,然后分36期每期 14 pounds 的支付方式话,这台电视机最终付款总额是 534 pounds , 总金额增加了 +6.8% 。

同样这台电视机, 今天的 500 pounds === 三年后的 534 pounds。

这就是货币的时间价值的最佳例证,今天的 500 pounds 相当于 三年的后的 534 pounds 。 这虽然是个简短的英文学习小故事,但却非常具有现实意义,在分期付款中,要考虑贷款利率,还要考虑有金融机构贷款服务介入所产生的服务费。

也许 34 pounds 的差额看起来并不那么明显,或者冲击力没有那么强烈,如果换做是将数值金额扩大到十倍、百倍、千倍时,其对现金流的要求将会压得人喘不起来。背负房贷的人应该深有体会。为了一台电视机每月还款 14 pounds ,就觉得无所谓,如果现金流每月还款 1400 pounds 的房贷,就有些压力山大的感觉。

此处我们引出一个新的名词叫做现金流,对的,就是现金每月的进出流水。经济学上经常用到这个现金流,并以此来划分购置的哪些东西可以被称之为资产,而持有的哪些东西是应该被称之为负债的。
一段时间内(每月)能产生正向现金流(正收益)的东西(任何值钱的东西),可以被称之为 资产 Assets;
一段时间内(每月)产生负向现金流(负收益)的东西(任何值钱的东西),可以被称之为 负债 Debts。

上面的NCE第一册第111课购买电视机,由于电视机买回来自己看,不能产生任何收益,还得为此交纳电费、收视费,没有正收益,这次买回来的是负债。不但要为电视机交纳分期费用,还要交纳各种开支。

如果是分期购买的其他物品,比如房产,可能会是负债,也可能是资产。
如果分期购房,买回来自住,那每月交纳的房贷和各种物业开支,就是负收益,标准的 负债。
如果分期购房,买回来装修完了之后出租,如果租金能够覆盖房贷和各种物业开支,而且还有结余,产生了正收益,那就是资产。如果房租抵不上房贷,那么仍是 负债。

还有一种奇葩的情况时,房子分期付款买回来之后,没有出租,不管是自住还是空置,此时是 负债。但是房子自身标价在不停地上涨,房产在自我增值,在某一时间节点上计算,扣除购房款和房贷和物业开支,还有结余,那也还是资产!

这是研读经济学著作的第四十七篇习作,之前的各篇附列如下,最近的附列在前。

  1. 证券投资中一则计算标准差和年化波动率的实例, https://ufqi.com/blog/ufqifina-sharpe-ratio-with-deepseek/
  2. 在零和且无法做空的非分红股票市场中实现最低收益最大化 2/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short-2nd/
  3. 在零和且无法做空的非分红股票市场中实现最低收益最大化 1/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short/
  4. 证券投资被忽视的技术指标—交易量 成交量 Volume , https://ufqi.com/blog/investment-ignored-factor-volume/
  5. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 2/2, https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/
  6. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2,https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/
  7. 金融证券投资趋势三要素与交易三指标, https://ufqi.com/blog/trend-by-3-element-and-buy-with-3-factor/
  8. 金融证券交易的市场中性风险对冲的投资策略5/5, https://ufqi.com/blog/investment-portfolio-to-market-neutral/
  9. 用 5W1H 方法思考证券投资与资产管理, https://ufqi.com/blog/investment-by-5w1h/
  10. 证券市场投资持仓与赌博中的凯利公式 Kelly Criterion , https://ufqi.com/blog/kelly-bet-with-security/
  11. 11~46暂收起略过,请从上一节进入查询查看。
  12. —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活 | 标签为 , , , , , | 4条评论

Apache Softwares亮月亮科技OpenAI ChatGPTPdf Drive

证券投资中一则计算标准差和年化波动率的实例

2025年初,我们在 有福金融 UfqiFina 中引入了 夏普比率 ( Sharper Ratio ) 这一重要的技术指标。

在试运行阶段,夏普率总是偏高,与其他理财平台的数据相比,往往有数倍甚至10倍的差距,于是怀疑可能是计算过程有误。我们根据这些思路开始在程序及数据源上进行了逐一校对。
很快,我们发现了计算过程中的 Bug ,在计算收益率和标准差的时候,混用了数据单位,也即同样是年化收益率和标准差,有的地方写作小数形式,比如 0.15 , 而有的地方用了百分比形式,如 15%。0.15 和 15.0 混用,技术偏差导致了计算结果异常。

问题很快被修正了,可是统一了计算数据单位之后,我们发现在 有福金融 UfqiFina 上重新计算所得的 夏普率 又笔其他理财平台的偏低,往往也有数倍甚至是十倍的差距。这次就稍微复杂一些。往复查询了多轮没有结果,于是我们将原数据丢给了 DeepSeek ,请其帮忙计算一下,看看与我们的计算过程有何差异。
这篇文章记录这一过程,这是研读经济学著作的第四十六篇习作,之前的四十五篇各章节内容,请参考文末的链接。

1A. UfqiFina的原始交易数据

我们首先将 有福金融 UfqiFina 平台上的原始交易数据拿出一个小片段。证券交易数据结构及样例数据如下。

[ { “bgni”: 1161, “buyin”: 0.9067, “endi”: 1178, “sellout”: 0.9563, “earning”: 0.04960000000000009, “earningp”: 5.470387118120668, “holding”: 17, “bgnDay”: 1, “byType”: “”, “entryMa”: 10 }, { “bgni”: 1186, “buyin”: 0.9539, “endi”: 1203, “sellout”: 0.9669, “earning”: 0.013000000000000012, “earningp”: 1.362826292064159, “holding”: 17, “bgnDay”: 1, “byType”: “”, “entryMa”: 10 }, …. ]

我们将这个数据集及如下提示词递交给了 DeepSeek, 提示词:

“请计算这个日收益率数据集的标准差,年化波动率”

很快地,在 DeepSeek 的思考过程中出现了下面的内容:

… 首先,我需要明确这些数据是日收益率吗?从字段名”earningp”来看,可能代表的是收益率百分比,而且每个交易的持有期(holding)都是17天,但用户提到的是日收益率数据集,所以可能需要确认每个”earningp”是否对应每日的收益率。 …

她能够识别数据格式,并根据自己的认知推断出 earningp 是收益率百分比, holding 是持有天数(时长),再结合我们所给出的日收益率的提示语。恍惚中觉得, DeepSeek 可能真的快要成精,也有种一语点醒梦中人的感觉。

2B. 标准差及年化波动率计算过程

接着 DeepSeek 继续她接到的任务,接着分析:

... 然后,按照标准差的步骤计算:
1. 计算平均值:将所有”earningp”相加,除以数据点数量(24个)。
2. 计算每个数据点与平均值的差的平方。
3. 求这些平方差的平均值,得到方差。
4. 方差的平方根就是标准差。
之后,年化波动率通常是将日标准差乘以根号下252(假设一年有252个交易日)。但这里的数据是否是日收益率?如果每个数据点代表的是持有17天的收益率,这些年化波动率的计算方式会不同。例如,如果是17天的收益率,需要先计算每期的标准差,然后年化的话可能需要乘以根号(252/17)。但用户可能已经将这些视为日收益率,所以直接使用日标准差乘以根号252。
不过,根据数据中的”holding”:17,可能每个收益率是17天的持有期收益,所以需要转化为日收益率。…

…. 现在,我需要检查数据中的”earningp”是否可能为负值,例如第四个对象的-1.15%,是的,存在负收益,所以这些确实是百分比变化的数值,可能有正有负,符合收益率的特点。
接下来,具体计算步骤:
1. 提取所有24个”earningp”值,单位是百分比。
2. 计算平均值:sum(earningp)/24。
3. 每个数据点减去平均值,平方。
4. 求平方后的平均值,得到方差。
5. 标准差是方差的平方根。
6. 年化波动率:标准差 * sqrt(252)。….

逻辑链条有点长,中间 DeepSeek 意外中断了几次,我们多次使用,“请继续分析和计算” 的提示语,才将这个过程推进下去,尽管几轮对话后,最终形成了如下计算过程:

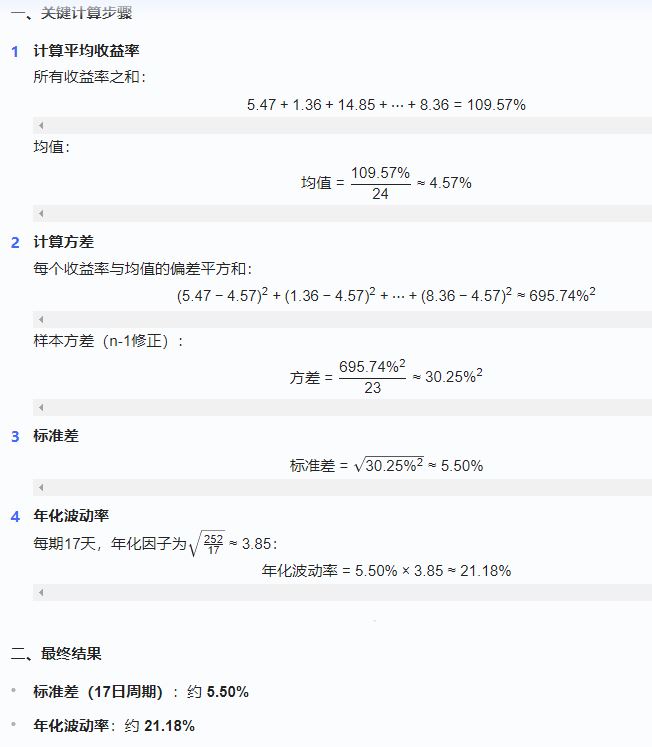
根据提供的24个持有期(每期17天)的收益率数据(earningp字段),计算标准差及年化波动率的过程如下:

DeepSeek 计算标准差与年化波动率

拿到这样的计算结果,与我们人工手工推导的过程和结果完全一致,堪称完美。此外 DeepSeek 还给了补充说明,做了进一步的解释。

  1. 波动率意义:21.18%的年化波动率表明,该资产年化收益率在均值上下21%范围内波动的概率较高。
  2. 数据局限性:计算基于历史17日收益率,未考虑市场突发风险或极端事件影响。

3C. 认知发现

值得单独写一篇文章来记录下来,我们觉得有这几点让人印象深刻:

a. AI人工智能 DeepSeek 对格式数据的解读,准确性非常之高

在上文中,她能从众多字段中读取到 earningp 是收益率的百分比形式,解读到 holding 是持有天数(时长),这是令人惊叹的地方。为何不提其他字段,那些字段没有形成干扰吗?

b. 数据描述与用户输入不一致的解读与推断

提示词里是明白的说到是 每日收益率,而数据集的各种数据表明,不是 日收益率,而是每个 holding 时长的收益率。基于这些推理, DeepSeek 能够提示,甚至纠正用户的错误。这也是极其可贵的地方。

C. 分析问题并解决问题,从每期17天收益推导出每日收益率

当 DeepSeek 正确地解析数据,并且也正确地解读用户的需求之后,并没有提示用户错了,而是将这个过程中产生错误的原由做了一番分析,并试图给出解决问题的答案。

…. 不过,这里有个问题:通常年化波动率是基于日收益率计算的,然后乘以根号252(一年的交易日数量)。但用户的数据是每17天的收益率,所以需要调整计算方法。或者,用户可能希望将17天的波动率转换成年化。这时候需要明确如何年化。
首先,计算这24个17天收益率的平均值,然后计算标准差。这个标准差是17天收益率的波动率。要年化的话,需要考虑一年有多少个17天周期。一年大约有365/17≈21.47个周期。但通常,年化波动率是按日计算的,所以可能需要将17天的标准差转换为日波动率,再乘以根号252。
但用户的数据是每个周期17天的收益率,而不是每日的收益率。因此,可能需要另一种方法。假设每个周期的收益率是独立的,且每个周期17天,那么年化波动率可以通过将17天波动率乘以根号(252/17)。因为年化波动率=周期波动率 × sqrt(年周期数/周期长度)。这里,年交易日约252天,每个周期17天,所以年化波动率=17天波动率 × sqrt(252/17)。
不过,用户可能希望直接根据提供的17天收益率计算标准差,然后年化。我需要确认正确的计算方法。
….

这可能是最可贵的地方,指出错误,找到原因,并给出解决方案。层层推进,丝丝入扣,一气呵成。

行文至此,我们也大概可以回答开头提到的问题了——UfqiFina 在改进计算单位不统一的问题之后夏普比率由偏高变成了偏低,其背后的原因是,我们错误地把一定时长(如17天)的收益当作了每日收益率进行计算,这导致我们计算的标准差可能偏大。随后在年化波动率的过程中,进一步地放大了标准差(年化波动率)。
每日收益率的标准差的年化波动率公式: 标准差 x sqrt(252) ;
17天时长收益率的标准差的 年化波动率公式 : 标准差 x sqrt(252/17) ;
类似地, 每月收益率的年化波动率公式: 标准差 x sqrt(252/21) = 标准差 x sqrt(12) .

由于年化波动率放大了多倍或十多倍,在计算夏普率的公式中,

夏普比率 = ( 年化收益率 − 无风险收益率 ) / 年化波动率

​作为分母的 年化波动率被放大,夏普比率自然会相应地缩小。
一切真相大白,谢谢 DeepSeek , 良师益友。

这是研读经济学著作的第四十六篇习作,之前的各篇附列如下,最近的附列在前。

  1. 在零和且无法做空的非分红股票市场中实现最低收益最大化 2/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short-2nd/
  2. 在零和且无法做空的非分红股票市场中实现最低收益最大化 1/2, https://ufqi.com/blog/market-no-dividend-zero-sum-no-buy-short/
  3. 证券投资被忽视的技术指标—交易量 成交量 Volume , https://ufqi.com/blog/investment-ignored-factor-volume/
  4. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 2/2, https://ufqi.com/blog/investment-undervalued-factor-pearson-cc-p2/
  5. 证券投资被低估的技术指标–资产相关性系数 Pearson CC 1/2,https://ufqi.com/blog/investment-undervalued-factor-pearson-cc/
  6. 金融证券投资趋势三要素与交易三指标, https://ufqi.com/blog/trend-by-3-element-and-buy-with-3-factor/
  7. 金融证券交易的市场中性风险对冲的投资策略5/5, https://ufqi.com/blog/investment-portfolio-to-market-neutral/
  8. 用 5W1H 方法思考证券投资与资产管理, https://ufqi.com/blog/investment-by-5w1h/
  9. 证券市场投资持仓与赌博中的凯利公式 Kelly Criterion , https://ufqi.com/blog/kelly-bet-with-security/
  10. 证券股票市场熊市中谁在买入? https://ufqi.com/blog/who-buy-in-bearish-stock-market/
  11. 11~45暂收起略过,请从上一节进入查询查看。
  12. —-
ufqifina
有福金融UfqiFina : https://ufqi.com/finance

有福金融 是一个旨在促进财富稳步增长的工具平台。
UfqiFina is a platform of tools designed to promote wealth growth steadily.
发表在 投资理财, 社会生活, 编程技术, 计算机技术 | 标签为 , , , , , , | 5条评论

中国国民党Apache Softwares亮月亮科技OpenAI ChatGPT