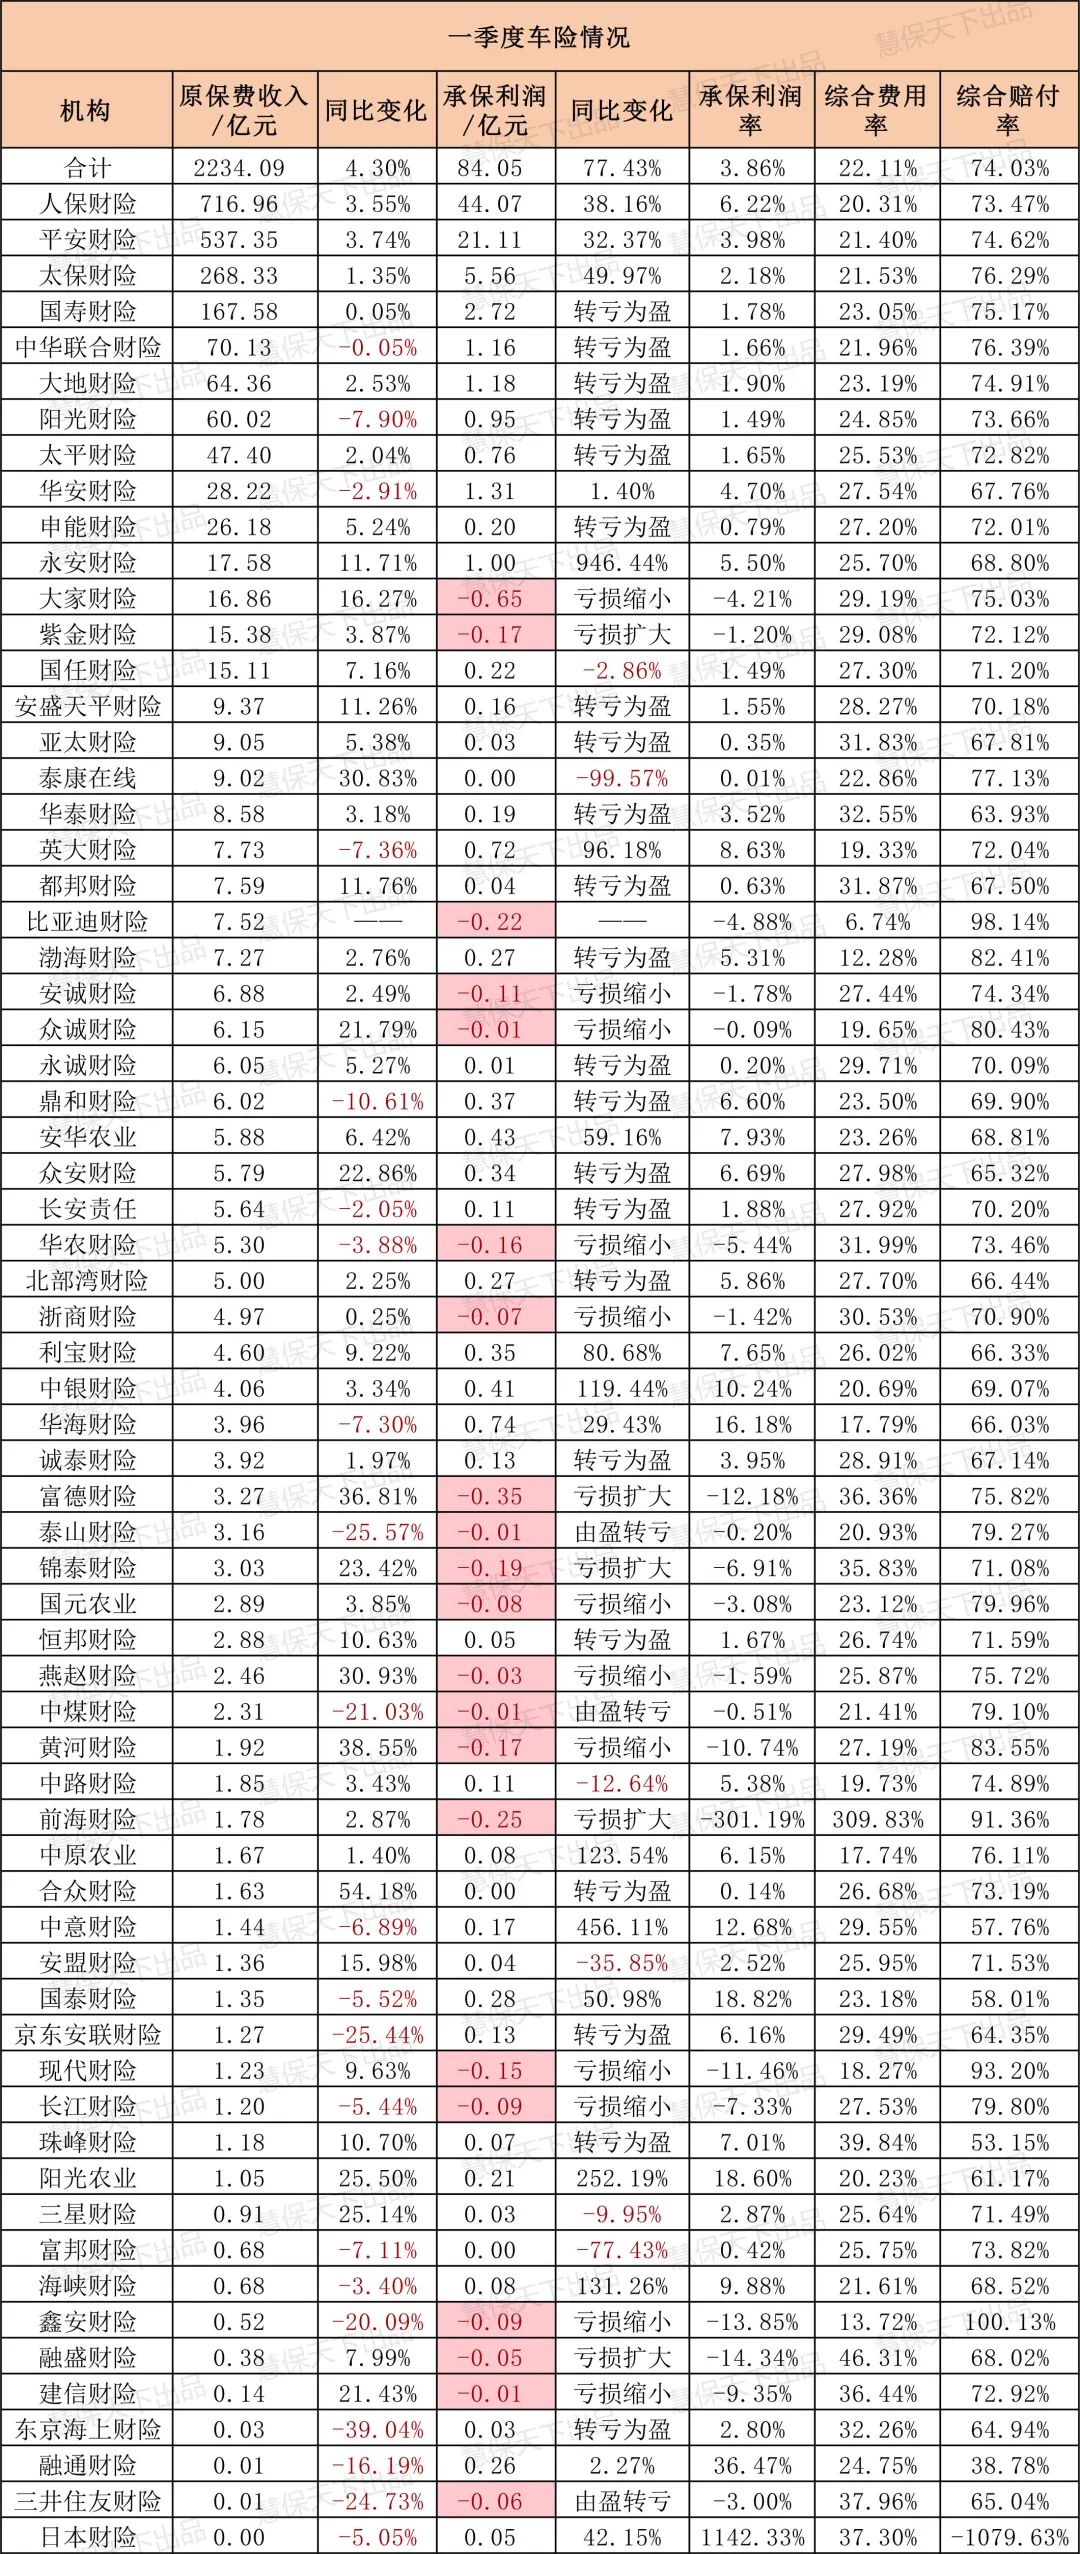
... 2025-05-24 15:50 .. 74%、1.35%。
更值得关注的是老三家的承保盈利,人保财险、平安产险、太保产险分别实现44.07亿元、21.11亿元、5.56亿元,分别同比增长38.16%、32.37%、49.97%,承保利润率分别为6.22%、3.98%、2.18%。
其中,人保财险6.22%的承保利润率虽不是所有公司中最高的,但也远高于行业水平,结合其行业龙头的巨大体量,所以能以行业三分之一的保费收入实现超过行业一半的承保利润。
头部相对“岁月静好”,而中小险企的分化更为激烈。
一方面,部分公司保费增长相当迅猛,有众安财险(同比增长22.86%)、泰康在线(同比增长30.83%)等互联网保险公司;也有合众财险(同比增长54.18%)、众诚财险(同比增长21.79%)等汽车系保险公司;此外还有大家财险(同比增长16.27%)、富德财险(同比+36.81%)等公司也增长亮眼。
另一方面,也有部分 .. UfqiNews ↓
65

...三家公司净利润表现为“两降一升”.
按照盈利规模排序,永诚保险净利润0.93亿元,同比减少15.44%;众诚保险净利润0.51亿元,同比微降0.47%;锦泰保险净利润为0.32亿元,同比增加5.15%.
北京商报记者了解到,三家公司保险业务经营各具特色.
其中,众诚保险是专业的车险公司,主要是提供车险服务;永诚保险的战略定位则是以电力能源保险为基础,在电力能源财产保险行业中占有一定的市场份额;锦泰保险的产品线更为全面,在车险、农险、信用保证保险等领域有所深耕.
三家公司保险业务具体表现如何?2022年三家新三板挂牌险企合计原保险保费收入为124.89亿元,同比微增0.22%.
其中,增速最快的众诚保险2022年保险业务收入为28.28亿元,同比增长16.4%.
对此,众诚保险解释称,主要原因是发力险和加大非车险业务开拓,车险和非车险业务收入均实现增长.
永诚保险、锦泰保险.. 04-22 03:10 ↓ 70
...那么车险保费是否会出现波动较大的极端情况?律商风险数据科学总监虞泽明认为,由于目前仅不足1%的车险签单保单接近定价系数的“地板价”(0.65),约5%签单接近“天花板”(1.35),自主定价系数的变动会在多大程度上突破0.65-1.35的范围仍有待观察.
“律商风险预计,短期内一部分高风险板块,例如二手车、2吨以下小货车,以及如具备ADAS设备的乘用车,将赢得更大承保空间.
原先按照1.35‘天花板’自主定价系数做进来而仍然亏损的业务,随着‘天花板’的升高更容易被保险公司接受,一些高风险板块投保难的问题有望得到缓解.
而在一些细分领域,一些拥有精细化定价能力优势的保险公司将获得更大施展空间.”
虞泽明表示.
未来自主定价逐步放开后的市场会变得如何?从长远来看,车险市场定价模式将从拼费用、拼折扣的粗放式竞争逐步转变为拼数据、拼人才、拼模型、拼落地的全方位能力比拼.
定价能.. 06-06 02:30 ↓ 45 ..UfqiNews
本页Url
🤖 智能推荐
新三板挂牌险企2022业绩扫描:投资集体承压,净利“两降一升” 70
 电车保费高出8成,用3年还难续保!比亚迪出手接单,1000万车主有福了?
43
一位外资再保前总裁的新能源车险焦虑:等什么怕什么做什么? 40
ST锦港多名高管被采取刑事强制措施;新能源车险市场硝烟四起 37
🔥 相关精选
买了车险却无法理赔!2000多家企业违规销售“统筹险” 36