
... 2025-07-20 03:10 .. 针对部分公司对于履约完毕且确认应收款项后,与客户重新协商减让合同对价相关会计处理存在的理解偏差,证监会指出,公司履约完毕、确认应收款项并按规定恰当计量预期信用损失后,再与客户约定调减合同对价,导致已确认的应收款项余额减少的情形下,若合同对价减让与公司转让商品等具体履约活动相关,例如因附有销售退回条款、履约瑕疵、合同标的市场价格大幅波动等原因调减合同对价,或合同对价减让符合行业惯例或公司以往的习惯做法,应进一步结合合同具体约定将其作为销售合同变更或可变对价重新估计进行会计处理。
若双方因履约活动之外的原因调整合同对价,且相关合同对价减让符合债务重组定义,则应作为债务重组进行会计处理。
证监会还就知识产权许可合同后续变动、计量预期信用损失时是否应考虑信用保险、发行可转换债券的递延所得税等会计处理问题给予了明确。
证监会指出,在知识产权方面,公司应分析知识产权许可合同后 .. UfqiNews ↓
11
...存货跌价准备金额为人民币7.6亿元.
应收账款方面,根据应收账款坏账准备相关会计准则及公司会计政策规定,2022年公司新增计提应收账款坏账准备2,051.86万元.
其他应收款方面,根据其他应收款坏账准备相关会计准则及公司会计政策规定,2022年公司新增计提其他应收款坏账准备6,043.43万元,其中本期计提6,121.17万元,本期转回77.74万元.
存货方面,公司资产负债表日的存货按照账面成本与可变现净值孰低计量,存货成本高于可变现净值的差额计提存货跌价准备.
2022年末,综合考虑项目所在地的市场状况,项目自身的定位、开发及销售计划等因素,公司对开发成本、开发产品的可变现净值进行了减值测试.
经测试,2022年度本公司房地产开发项目存货跌价准备新增计提金额为7.58亿元,其中开发成本计提跌价准备3.8亿元,开发产品计提跌价准备3.8亿元.
2022年末,公司的库.. 05-16 20:50 ↓ 63
...44万营业收入增速-33.08%136.56%427.82%销售费用增速-53.35%-0.14%41.71%结合经营性资产质量看,需要重点关注:•应收账款增速高于营业收入增速.
报告期内,应收账款较期初增长1038.44%,营业收入同比增长427.82%,应收账款增速高于营业收入增速.
项目202012312021123120221231营业收入增速-33.08%136.56%427.82%应收账款较期初增速-33.82%178.43%1038.44%•应收账款/营业收入比值持续增长.
近三期年报,应收账款/营业收入比值分别为7.18%、8.46%、18.24%,持续增长.
项目202012312021123120221231应收账款(元)2.33亿6.48亿73.77亿营业收入(元)32.39亿76.63亿404.49亿应收账款/营业收入7.18%8.46%18.. 04-01 04:50 ↓ 58 ..UfqiNews
本页Url
🤖 智能推荐
 “东北药茅“再现闪崩!事关13亿元应收款?公司回应来了
47

 碧桂园服务:预计去年净利润降逾74.5%,大幅计提关联方应收款减值拨备
41
 突发!400亿“东北药茅”股价闪崩!事关13亿元应收款?公司:相关款项不存在坏账风险,更不存在所谓ST风险
38
IPO观察|宏业基提交注册、却忧患重重:逾期应收款飙升将近八成,业绩下滑,“踩雷”恒大坏账计提过亿元、屡屡踩环保“红线”遭罚 29
世联行:一季度净亏损4072万元,对恒大应收款执行难度较大 27
🔥 相关精选
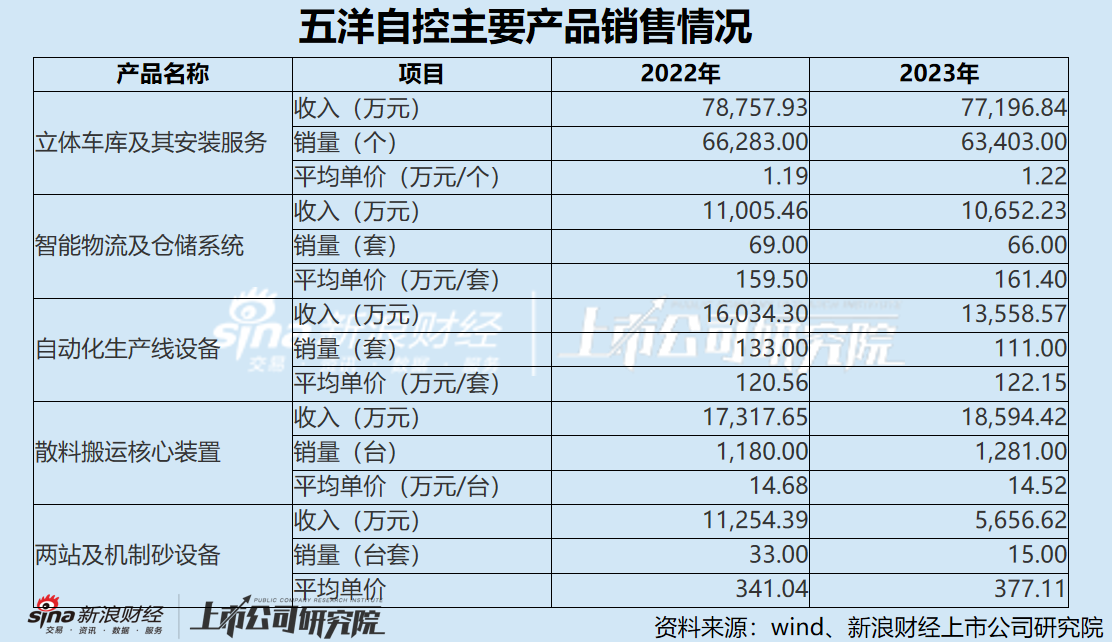 五洋自控谋划易主背后:业绩持续下行盈利全靠理财和政府补助 应收款居高不下坏账风险攀升
26
400亿“东北药茅”闪崩!事关13亿应收款?公司否认存在ST风险! 26
农产品拟1.68亿元向控股股东转让小贷公司100%股权 24
卓越商企服务与卓越置业订立结算协议 将接受转让总代价3.63亿元的抵销资产 19