-
11-21 15:50...是市场化报价机制下形成的均衡结果,也折射出市场化定价新逻辑。按照机制设计,LPR由各报价行按照公开市场操作利率加点形成的方式报价,再由全国银行间同业拆借中心计算得出,为银行贷款提供定价参考。本次主要政策利率“换锚”,仅是将报价行所参照的公开市场操作利率,由7天期逆回购切换为隔夜逆回购。二者之间的利率差异,是期限不同带来... 0
-
11-08 04:00...增速均居六大行首位;营收、归母净利润分别为6389.39亿元、2742.26亿元,同比分别增长11.37%、6.55%;营收5263.65亿元、归母净利润1874.82亿元,同比分别增长7.16%、5.53%;营收、归母净利润分别为2156.53亿元、742.62亿元,同比分别增长8.02%、6.1%;营收、归母净利润... 0
-
11-08 03:50...首席分析师沈娟团队统计出的比例更高:三季度银行股占偏股型基金仓位为2.16%,较二季度上升1.06个百分点,边际回升明显,增配最多的是城商行。险资分量更重。Wind数据显示,2026年三季度末险资持股市值前20名的股票中,银行股占据5席;2026年三季度末险资持股上市银行合计27家,持股市值约5149亿元。研报还预计,... 3
-
11-07 23:30...信贷投放节奏的主动调整是显性的。关键在于,规模指标减速的同时,效益指标没有跟随下行。拆开利润表,前三季度利息净收入113.91亿元,较上年同期的91.20亿元有明显提升,负债成本管控和资产投放效率的改善是主要驱动因素。费用端也给出了配合:业务及管理费同比增长10.00%,低于营收增速,成本收入比进一步降至23.80%,... 3
-
10-31 19:20...同比回升0.03个百分点,明显高于今年6月末全国商业银行1.41%的平均水平,息差企稳态势进一步巩固。息差的企稳反弹,不仅是该行主动优化负债成本、压降高成本存款的结果,更是其资产端定价能力稳步提升的综合体现。利息净收入的增长,根植于对公基本盘的持续做厚。前三季度,该行对公存款余额1.92万亿元,较年初增长8.4%;对公... 2
-
10-31 18:10...99亿元,较上年末增长12.52%。其中,企业贷款及垫款达1972.65亿元,较上年末增长18.93%,赋能实体经济质效并进。负债端,该行总负债达4582.23亿元,较上年末增长9.41%;其中存款总额2691.30亿元,较上年末增长10.47%。存贷款同比增幅双双超过10%,市场拓展能力稳步提升。息差企稳回升态势延续... 7
-

-
10-31 17:40...交通银行净息差改善幅度较大,提升至1.24%,较去年同期提高4个基点;工商银行和中国银行净息差均小幅上升1个基点,分别至1.29%和1.27%;建设银行净息差维持在1.36%不变。相比之下,农业银行净息差下降2个基点至1.28%,邮储银行尽管保持六大行中最高的净息差水平1.60%,但同比下降了8个基点。与今年中报数据相... 3
-
10-31 15:50...规模跨越关口,效益加快修复,结构持续优化,风险底数夯实,构成了观察这家银行的一条主线。规模与效益并进,核心盈利能力实质性修复三季报最直观的亮点,是资产规模的标志性跨越。截至9月末,华夏银行集团资产总额达到50358.94亿元,比上年末增加2982.75亿元,增长6.30%,正式迈入5万亿元规模区间。对于一家全国性股份制... 3
-
10-31 15:10...前三季度,青岛银行营收和归母净利润均实现约15%的同比增长,重庆银行、苏州银行、南京银行营收实现双位数增长,杭州银行归母净利润同比增长9.76%,成都银行营收同比增长9.84%、归母净利润同比增长4.48%,郑州银行营收、归母净利润分别同比增长3.26%、5.21%。平安银行前三季度营收、归母净利润分别同比增长2.4%... 3
-
10-17 12:00...而在于六家具有系统重要性、资本约束严格的银行作出了方向一致的股东回报选择。在行业口径下,21家已披露银行中有11家分红比例达到30%及以上,15家分红比例较2025年同期提升,多数提升幅度在0.3—2.9个百分点区间。分红比例提升与分红队伍扩容,显示中期分红正由阶段性安排逐步走向制度化。从派息节奏看,9月末至10月末是... 3
-
09-26 22:10...8%、16%,但ROE却均不足7%。银行中收占比高不必然意味着高ROE;中收占比低,同样不必然意味着低ROE。二、中间业务是信用创造能力的变现延伸和增效工具,而非替代品。息差下行背景下,商业银行传统盈利模式受到冲击,大力发展中间业务无可非议,但这并不意味着中间业务可以代替存贷业务。一方面,中收是银行营收的重要补充但占比... 0
-
09-26 21:30...上市八年还首推定增。从收入结构看,上半年该行利息净收入41.42亿元,同比增长9.66%;报告期末该行的净息差1.46%,较上年同期回升6个基点,有企稳改善迹象。与此同时,非利息收入仅4.85亿元,同比下降41.28%。其中,手续费及佣金净收入2.04亿元,同比下降16.85%;交易净收益0.54亿元,同比增加0.32... 2
-
-
09-26 04:30...近期仍有不少中小银行下调存款利率。除存款利率出现分化调整外,中长期存款产品也迎来回归。2025年11月,国有六大行陆续下架5年期大额存单,多家股份制银行、中小银行同步停售5年期定期存款,长期存款产品进入大面积下架阶段。自2026年7月起,中长期存款逐步重启发售:中国银行、农业银行、建设银行率先于7月重启5年期大额存单,... 1
-
06-30 20:20...观察国债收益率的变化和LPR的走势,可以明显看到这一趋势。利率下行,引发了一些值得深度关注的问题。其中最重要的是利率下行和相应的息差收窄趋势。当下,中国的息差已经降至1.0以下,这使得一向主要依赖息差生存的银行面临亏损压力。我们认为,倘若经济下行的压力不能有效缓解,倘若产能过剩(其等价的现象就是储蓄过剩)的问题不能缓释... 20
-
04-25 19:00...38家上市银行平均总资产收益率(ROA)和加权平均净资产收益率(ROE)呈下降趋势。图片来源:《2023年中国银行业回顾与展望——同心聚力,向新而行》普华永道称:“受贷款收益率下降和存款成本上升的双重影响,以及银行进一步落实减费让利政策,上市银行净利差、净息差进一步收窄。”资产质量方面,受资产总量增加影响,上市银行整体... 47
-
04-23 13:00...大额存单是商业银行为个人和企业客户提供的一种存款产品,起存门槛较高,一般为20万元或30万元起不等。尽管存期较长,但很多大额存单可以在到期前转让,具有较好的流动性。同时,大额存单安全性较高,作为商业银行的存款产品,其本金和利息的支付受到国家相关法律法规的保护,受到不少投资者青睐。业内专家认为,当前,银行下架中长期大额存... 16
-
04-23 05:20...同时,大额存单安全性较高,作为商业银行的存款产品,其本金和利息的支付受到国家相关法律法规的保护,受到不少投资者青睐。业内专家认为,当前,银行下架中长期大额存单主要因为银行净息差仍持续承压。在资产端投放相对乏力的情况下,银行压降成本较高的中长期定期存款或存单,有利于管理净息差。中国邮政储蓄银行研究员娄飞鹏表示,目前国内银... 16
-
04-23 01:00...LPR报价的定价基础未发生变化;今年以来贷款利率继续大幅下行,银行净息差延续承压,LPR报价短期内无再度下调的空间;年初以来存款竞争加剧,整体上不利于核心存款成本控制,LPR下调进一步受限;当前部分信贷利率已经较低,LPR报价维持不变,也旨在防空转、提效率。光大银行金融市场部宏观研究员周茂华表示,“从数据看,一季度经济... 25
-
-
04-22 04:50...同样也无5年期的大额存单。此外,显示售罄3年期大额存单的还有农业银行、兴业银行、民生银行等,且上述银行也同样并无5年期相关产品的购买选项。在建行APP大额存单板块,该行虽然提供3年期大额存单产品,为20万元起存、年化利率为2.35%,但却有条件限制,比如需为代发工资客户等。存款利率仍有下调的动力在多数市场人士看来,银行... 27
-
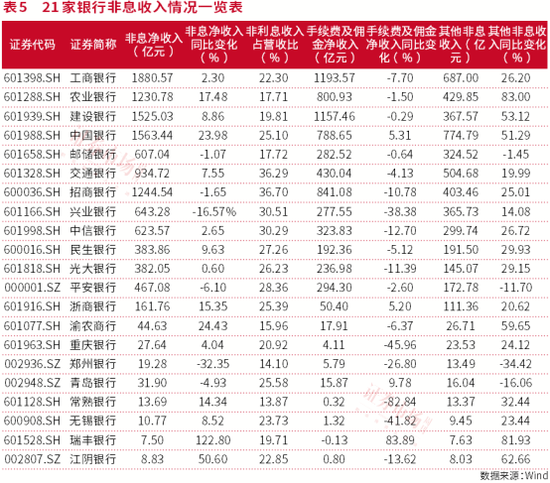
04-20 02:50...净息差、生息资产规模以及存贷款的比例都是影响因素。就这三个因素来讲,净息差对于银行利息净收入无疑是最重要的因素。21家银行中,利息净收入维持增长的银行,仅有中国银行、邮储银行、兴业银行、浙商银行、青岛银行、常熟银行6家,同比增幅分别为1.58%、3%、0.85%、0.99%、11.99%和11.69%。从表4中可见,利... 59
-
04-14 00:10...五年期大额存单已无额度。“行里不再提供此类产品额度的原因主要是利率较高。去年这个时候,三年期大额存单利率大概为2.9%,而目前两年期大额存单利率为2.15%,一年期大额存单利率为1.95%。去年贷款市场报价利率(LPR)多次下调,我们行的存款和大额存单也要跟着调整。”上述客户经理说。这并非个例,多家银行客户经理表示,当... 27
-
04-13 01:50...这实则为银行缓解负债端压力所采取的一种调控措施。这两年来,存款定期化趋势明显,抬高了银行负债端成本,在降息环境下,拖累了净息差。以招行来看,其负债端资金成本高企,就是受到存款定期化影响。招行披露的2023年年报显示,该行零售活期存款规模同比减少7.75%,而零售定期存款规模则增长48.58%。融360研究员刘银平向记者... 42
-
-


-
本页Url:
-
2026-11-21-20:06 GMT . 添加到桌面浏览更方便.
-

